DDV zavezanec v Sloveniji: kdo mora na DDV in kaj sledi
Preverite, kdaj morate postati zavezanec za DDV, kako se identificirati prek eDavkov ter urediti račune, evidence in pravočasno oddajo obračuna.
Avtor članka: Adrijana
DDV zavezanec v Sloveniji: kdo mora na DDV in kaj sledi
Če vaš promet v tekočem letu preseže 60.000 € oziroma 66.000 €, postanete zavezanec za DDV in se morate identificirati pri eDavkih z obrazcem DDV‑P2. Takoj nato uredite izdajanje računov z vsemi obveznimi elementi, vzpostavite evidence obračunanega in odbitnega DDV ter poskrbite, da jih oddate elektronsko pred rokom za obračun DDV‑O.
Simplkontosimplkonto.siUredite DDV obveznosti zanesljivoSimplkonto pomaga podjetnikom pri obračunih DDV in davčnem svetovanju, da lažje obvladujejo svoje računovodske obveznosti.Kontaktirajte Simplkonto
Kdo je davčni zavezanec za DDV v Sloveniji: pravila, pragovi in posebne situacije
Zakon o davku na dodano vrednost (ZDDV‑1) opredeljuje zavezanca kot vsako osebo, ki samostojno opravlja dejavnost, ne glede na njen namen ali rezultat. V praksi to pomeni, da status zavezanca ni vezan na pravno obliko podjetja, temveč na dejansko opravljanje gospodarske dejavnosti, zato se vprašanje dotika tako samostojnih podjetnikov kot družb z omejeno odgovornostjo.
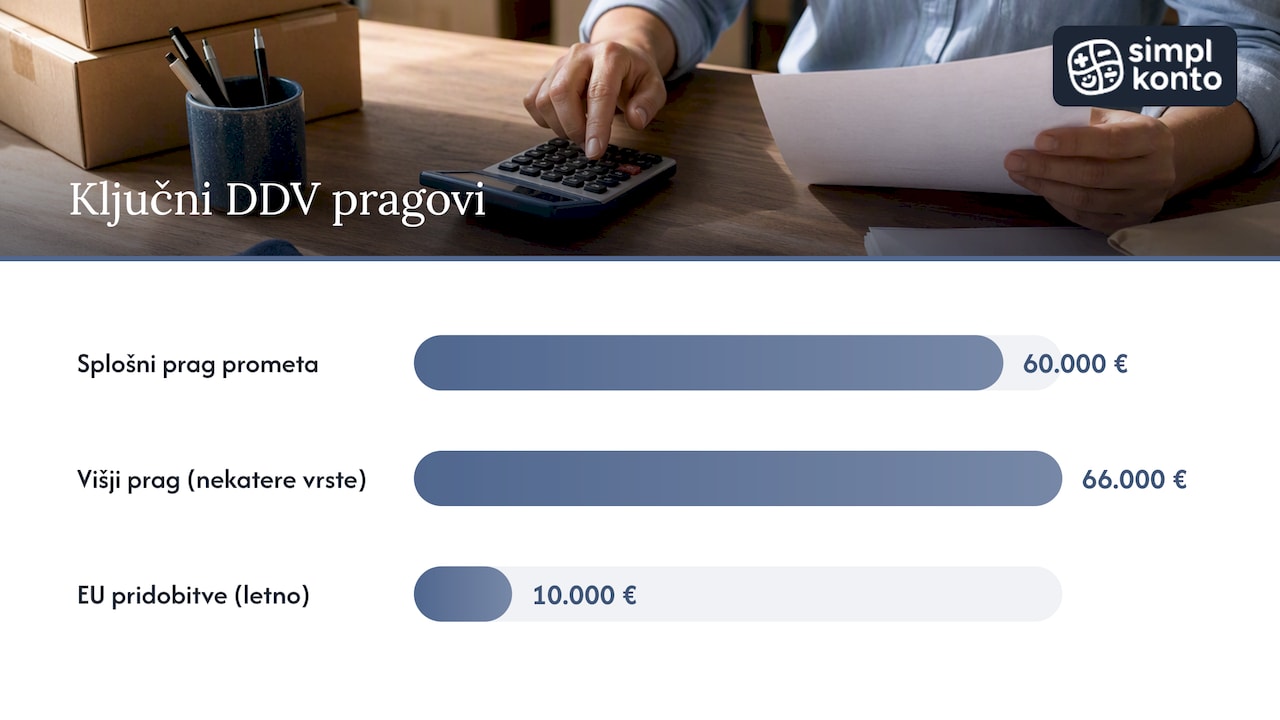
Najpogostejši sprožilec identifikacije je prag obdavčljivega prometa. Ko promet v kolendarskem letu preseže 60.000 €, nastopi obveznost identifikacije, pri čemer se v nekaterih primerih uporablja višji prag 66.000 €, odvisno od vrste prometa, ki ga ustvarite, zato je koristno poznati možnosti digitalnih storitev za avtomatizacijo in integracijo prodajnih procesov DKmedia.
Obstajajo tudi situacije, ko identifikacija ni odvisna od prometa pri prodaji, temveč od nabave:
Pridobitve blaga znotraj Evropske unije nad 10.000 € na letni ravni zahtevajo identifikacijo za DDV, tudi če redni prag prometa ni presežen.
Prejem določenih storitev od tujih izvajalcev iz EU ali tretjih držav lahko sproži obveznost identifikacije ne glede na višino domačega prometa.
Opravljanje čezmejnih storitev znotraj EU pogosto zahteva identifikacijo zaradi obveznosti poročanja v sistemu VIES.
Nekateri podjetniki se odločijo za prostovoljno identifikacijo, še preden dosežejo prag. To je smiselno, kadar večino poslujete z drugimi zavezanci, saj lahko takrat uveljavljate odbitek vstopnega DDV pri nabavah opreme ali storitev. Slabost je administrativno breme, ki ga prostovoljna identifikacija prinese takoj, še preden promet to dejansko zahteva, zato se odločitev splača pretehtati skupaj z računovodjo.
Kako se identificirati za DDV: DDV‑P2, DDV‑P3 in uporaba eDavkov
Identifikacija za namene DDV se v Sloveniji ne zgodi samodejno ob vpisu v davčni register. Vpis vam dodeli davčno številko, identifikacijska številka za DDV pa zahteva ločeno vlogo prek eDavkov, zato je prvi korak vedno preverjanje, ali imate oboje urejeno.
Postopek za slovenske zavezance poteka takole:
Pridobite digitalno potrdilo za dostop do eDavkov, če ga še nimate, saj je to pogoj za vsako nadaljnje opravilo.
Izpolnite elektronski obrazec DDV‑P2 v eDavkih, kjer navedete oceno prometa, dejavnost in razlog za identifikacijo.
Oddajte vlogo pravočasno, torej pred dnem, ko pričakujete, da boste presegli prag, saj mora biti identifikacija urejena vnaprej, ne naknadno.
Počakajte na potrditev identifikacijske številke, ki je sestavljena iz predpone SI in vaše davčne številke.
Od dneva identifikacije začnite obračunavati DDV na vseh izdanih računih in voditi predpisane evidence.
Tuji zavezanci, ki v Sloveniji nimajo sedeža, a tu opravljajo obdavčljive transakcije, uporabljajo obrazec DDV‑P3. Zanje veljajo dodatne zahteve, med drugim imenovanje davčnega zastopnika v določenih primerih, kar postopek podaljša in zahteva natančnejšo dokumentacijo o poslovanju v tujini.
Vrstni red aktivnosti je pri tem pomemben enako kot vsebina vloge. Digitalno potrdilo urejajte prvo, saj brez njega ne morete dostopati do nobenega obrazca, nato šele pripravite oceno prometa in podatke o dejavnosti. Podjetniki, ki ta korak odložijo do zadnjega trenutka, pogosto zamudijo rok za identifikacijo.
Če vlogo vložite prepozno in promet medtem presežete, vas to ne odveže obveznosti. Nasprotno, obračunati morate DDV za obdobje, ko bi morali biti že identificirani, obračun DDV‑O pa boste v tem vmesnem obdobju morali pripraviti sami, brez pomoči predizpolnjenih podatkov, ki jih sicer sestavi davčni organ na podlagi elektronskih evidenc.
Ključne obveznosti zavezanca: izdaja računov, hramba in roki
Status zavezanca prinaša natančno določene dolžnosti pri vsakem izdanem računu, ne glede na velikost posla. SPOT jasno določa, kateri podatki morajo biti na računu, in ta zahteva velja enako za enkraten posel kot za redno mesečno fakturiranje.
Vsak račun mora vsebovati:
Datum izdaje in zaporedno številko, ki omogoča nedvoumno sledljivost dokumenta.
Vaš naziv, naslov in identifikacijsko številko za DDV.
Naziv in naslov prejemnika, kadar gre za poslovnega partnerja.
Opis blaga ali storitve, količino in osnovo za obračun DDV.
Stopnjo DDV in znesek davka, ločeno od osnove.
Računi se morajo hraniti 10 let, pri transakcijah, povezanih z nepremičninami, pa kar 20 let, kot določa SPOT. Ta razlika ni naključna: nepremičninski posli imajo daljši rok zastaranja davčnih obveznosti, zato mora dokumentacija ostati dostopna bistveno dlje, kar vpliva na to, kako organizirate arhiv, še posebej če poslujete digitalno.
Pravica do odbitka vstopnega DDV ni samodejna. Odbitek lahko uveljavljate le za nabave, ki so neposredno povezane z obdavčljivo dejavnostjo, in le na podlagi veljavnega računa z vsemi predpisanimi elementi. Kadar nabavljate blago ali storitve za zasebno rabo ali za oproščeno dejavnost, odbitek ni dovoljen, in napačno uveljavljen odbitek je eden najpogostejših razlogov za naknadne popravke obračuna.
Posebna kategorija je mehanizem obrnjene davčne obveznosti, ki se uporablja pri določenih čezmejnih storitvah in nekaterih domačih transakcijah, na primer v gradbeništvu. V teh primerih DDV ne obračuna izdajatelj računa, temveč prejemnik, zato mora račun vsebovati jasno klavzulo, da gre za obrnjeno davčno obveznost, sicer prejemnik ne ve, da mora davek obračunati sam.
Evidenca obračunanega in odbitka DDV ter predizpolnjen obračun: novi zahtevki in roki
Od 1. julija 2025 dalje so strukturirane evidence obračunanega DDV in odbitka DDV obvezne za vse zavezance in se predložijo elektronsko, ločeno od samega obračuna DDV‑O. Gre za podrobnejši nabor podatkov, kot smo ga poznali doslej, saj evidence razčlenijo vsak izdan in prejet račun po poslovnih partnerjih, zneskih in stopnjah.
Časovni okvir je pri tem ključen. Evidence je treba predložiti najmanj tri delovne dni pred rokom za obračun DDV‑O, če želite, da davčni organ na njihovi podlagi pripravi predizpolnjen obračun. Pri zamudi se predizpolnjen obračun ne pripravi, zavezanec pa mora podatke vnesti in uskladiti sam, kar podaljša pripravo in poveča tveganje napak.
V eDavkih lahko preverite:
Status oddane evidence, torej ali je bila sprejeta ali zavrnjena zaradi formalne napake.
Obdobje oddaje in identifikacijsko številko evidence za sledljivost pri morebitnih poznejših vprašanjih.
Opozorila o neusklajenosti med vašimi podatki in podatki poslovnih partnerjev.
Pro nasvet: Evidenco oddajte vsaj teden dni pred rokom, ne le tri dni, da imate čas za popravek, če sistem javi neusklajenost s podatki dobavitelja.
Po prvih analizah predloženih evidenc je FURS že zaznal primere, ko so prejemniki odbili DDV od dobaviteljev, ki svojih obveznosti niso poravnali, kar lahko sproži opozorilno pismo ali v skrajnem primeru vprašanje solidarne odgovornosti za neplačan davek. Če takšno pismo prejmete, najprej preverite sporne račune in DDV identifikacijsko številko partnerja, nato uskladite evidenco in šele nato odgovorite davčnemu organu z dokumentirano obrazložitvijo. Preventivno je smiselno redno preverjati status partnerjevih DDV obveznosti, še preden z njim sklenete večji posel.
Praktični checklist in nasveti za samozaposlene in male podjetnike
Za podjetnika, ki vodi posel sam ali z majhno ekipo, je največje tveganje pri DDV administrativna razpršenost, torej da se podatki o računih znajdejo v različnih mapah, e‑poštnih nabiralnikih in beležkah. Jasna notranja struktura od prvega dne znatno zmanjša tveganje neusklajenosti.
Priporočamo naslednje zaporedje korakov:
Vse izdane in prejete račune zbirajte na enem mestu, idealno v računovodskem programu, ki omogoča neposreden izvoz za evidence DDV.
Pri vsakem novem poslovnem partnerju preverite veljavnost njegove DDV identifikacijske številke, preden izstavite ali sprejmete račun.
Mesečno uskladite izdane in prejete račune z bančnimi izpiski, še preden se približa rok za oddajo evidence.
Dokumente arhivirajte ločeno po letih, pri nepremičninskih poslih pa označite daljši rok hrambe, da jih po pomoti ne izbrišete prezgodaj.
Pred vsako oddajo evidence v eDavkih preglejte opozorila sistema in popravite nesoglasja, preden rok mine.
Pro nasvet: Določite si fiksen dan v mesecu za usklajevanje evidenc, na primer prvi delovni dan po zaključku meseca, namesto da ga prilagajate sproti glede na druge obveznosti.
Notranje kontrole, ki jih velja vzpostaviti, vključujejo redno preverjanje DDV identifikacijskih številk partnerjev prek javno dostopnih evidenc in dosleden postopek shranjevanja dokazil o plačilih, ne le o izdanih računih. Kadar promet raste ali se število poslovnih partnerjev širi na tuje trge, ročno vodenje evidenc hitro postane vir napak, zato se takrat podjetniki pogosteje odločajo za zunanji računovodski servis, ki prevzame mesečno usklajevanje in oddajo v eDavkih.
S 15‑letnimi izkušnjami pri delu s samozaposlenimi in malimi podjetji v Sloveniji poznamo vzorce, zaradi katerih zavezanci najpogosteje prejmejo opozorilna pisma, in vemo, kje se napake v evidencah najhitreje zgodijo. Za oddajo evidenc in obračunov v eDavkih je potrebno ustrezno pooblastilo, ki ga lahko podelite zunanjemu izvajalcu, ne da bi izgubili pregled nad lastnimi podatki.
Kako SimplKonto pomaga pri DDV-obveznostih
Ko evidence, preverjanje partnerjev in roki začnejo jemati preveč časa, lahko prevzamemo obračun DDV, pripravo in oddajo strukturiranih evidenc ter sprotno usklajevanje z eDavki, tako da predizpolnjen obračun dejansko izkoristite namesto da ga pripravljate ročno.
Zunanjo pomoč je najbolj smiselno vključiti v naslednjih trenutkih:
Ko promet raste proti pragu 60.000 € in se bliža obveznost identifikacije.
Ko v eDavkih opazite neusklajenosti med vašimi evidencami in podatki poslovnih partnerjev.
Ko prejmete opozorilno pismo davčnega organa in potrebujete hitro, dokumentirano reakcijo.
Naše storitve segajo od rednega knjigovodstva do davčnega in pravnega svetovanja, prilagojene velikosti vašega posla. Pregled paketov START, GROW, BUSINESS in PREMIUM najdete na našem ceniku, za tiste, ki šele odpirate podjetje, pa pripravljamo tudi delavnico Od odprtve do prvega izdanega računa, kjer razložimo osnovne korake, preden sploh pridete do vprašanja DDV.
Pogosta vprašanja
Kdaj moram postati zavezanec za DDV v Sloveniji?
Zavezanec postanete, ko vaš tekoč promet preseže prag 60.000 € oziroma 66.000 €, odvisno od vrste prometa. Identifikacijo morate urediti vnaprej prek obrazca DDV‑P2 v eDavkih, še preden prag dejansko presežete.
Kako se prijavim za DDV številko v eDavkih?
Prijava poteka prek elektronskega obrazca DDV‑P2, za kar potrebujete veljavno digitalno potrdilo. Tuji zavezanci brez sedeža v Sloveniji namesto tega uporabijo obrazec DDV‑P3.
Koliko časa moram hraniti račune kot zavezanec za DDV?
Račune morate po smernicah SPOT hraniti 10 let, pri poslih, povezanih z nepremičninami, pa 20 let. Rok velja ne glede na to, ali račune hranite v fizični ali digitalni obliki.
Kaj se zgodi, če evidenco DDV oddam prepozno?
Če evidenco oddate po roku, ki je najmanj tri delovne dni pred rokom za obračun DDV‑O, davčni organ ne pripravi predizpolnjenega obračuna. Obračun morate v tem primeru pripraviti in uskladiti sami, kar poveča tveganje napak.
Ali lahko postanem zavezanec za DDV prostovoljno, preden presežem prag?
Da, prostovoljna identifikacija je mogoča in je smiselna, kadar večinoma poslujete z drugimi zavezanci in želite uveljavljati odbitek vstopnega DDV. Prinaša pa takojšnjo administrativno obveznost izdajanja računov z DDV in vodenja evidenc, zato jo velja pretehtati pred odločitvijo.
Priporočeno
/
PREBERI VEČ
Kaj je novega na sceni?
Pravilnik o računovodstvu: vsebina, vzorec in kdo ga potrebuje

Davčne olajšave 2026: zneski in pravila za zaposlene, s.p. in d.o.o.
Izkaz poslovnega izida: razlaga, primer in povezava z denarnim tokom