Izkaz poslovnega izida: razlaga, primer in povezava z denarnim tokom
Kako je zgrajen izkaz poslovnega izida po SRS 21, primer z izračunom EBIT, razlika do izkaza denarnih tokov in roki za oddajo v Sloveniji.
Avtor članka: Adrijana
Izkaz poslovnega izida: razlaga, primer in povezava z denarnim tokom
Izkaz poslovnega izida je temeljni računovodski izkaz, ki za poslovno leto ali krajše obdobje prikazuje, koliko prihodkov je podjetje ustvarilo, koliko odhodkov je ob tem nastalo in kakšen je bil končni rezultat: dobiček ali izguba. V Sloveniji njegovo obliko za zunanje poročanje določa Slovenski računovodski standard 21 (2024), ki predpisuje zaporedje postavk od čistih prihodkov od prodaje do čistega poslovnega izida obračunskega obdobja. V nadaljevanju pojasnjujemo, kako je izkaz zgrajen, kako ga beremo na konkretnem primeru, zakaj dobiček ni enak denarju na računu in kako se izkaz poslovnega izida povezuje z izkazom denarnih tokov.
Pri svojem delu s samozaposlenimi in mikro družbami v Sloveniji opažamo, da podjetniki izkaz pogosto vidijo enkrat letno, ob oddaji letnega poročila, in ga dojemajo kot formalnost. To je škoda, saj je pravilno sestavljen izkaz eno najbolj zgovornih orodij za odločanje o cenah, stroških, zaposlovanju in davčnem načrtovanju.
SimplkontoJasnejši vpogled v poslovni izidSimplkonto pripravlja letna poročila ter nudi računovodske storitve, ki podjetnikom pomagajo pri obvladovanju financ.Povprašajte o računovodstvu
Kaj izkaz poslovnega izida pove in česa ne
Izkaz poslovnega izida odgovarja na eno samo vprašanje: ali so prihodki obdobja presegli odhodke istega obdobja. Ključna beseda je obdobje. Prihodek se pripozna, ko je storitev opravljena ali blago dobavljeno, ne šele takrat, ko kupec plača; odhodek se pripozna, ko je nastal, ne ko ga poravnamo. Zato Slovenski računovodski standardi 2024 od izkazov zahtevajo resničen in pošten prikaz, kar v praksi pomeni pravilno pripoznavanje prihodkov in odhodkov, ne zgolj seštevanja izdanih računov in bančnih plačil.
Ista zbirka standardov ureja zunanje poročanje v treh ločenih standardih: SRS 20 za bilanco stanja, SRS 21 za izkaz poslovnega izida in SRS 22 za izkaz denarnih tokov. Ta delitev ni naključna. Vsak izkaz osvetli drug vidik poslovanja:
bilanca stanja prikazuje premoženje in obveznosti na določen dan (o njej smo podrobneje pisali v članku Bilanca stanja: razlaga, primeri in kontrolni seznam),
izkaz poslovnega izida prikazuje uspešnost v obdobju,
izkaz denarnih tokov prikazuje, od kod je denar prišel in kam je odtekel.
Izkaz poslovnega izida torej ne pove, ali boste naslednji mesec lahko plačali dobavitelje, in ne pove, kolikšen bo vaš davek. Pove, ali je posel v izbranem obdobju ekonomsko upravičen.
Dve različici po SRS 21
SRS 21 (2024) dopušča dve obliki izkaza. Različica I, ki je prednostna, razvršča odhodke po naravnih vrstah: material, storitve, delo, odpisi vrednosti. Različica II odhodke razvršča po funkcijah: proizvajalni stroški prodanih količin, stroški prodajanja in stroški splošnih dejavnosti. Večina slovenskih mikro in majhnih družb uporablja različico I, saj se neposredno opira na kontni načrt in na evidence, ki jih podjetje že vodi.
Vidik | Različica I (naravne vrste) | Različica II (funkcionalne skupine) |
|---|---|---|
Razvrstitev odhodkov | material, storitve, delo, amortizacija, drugi stroški | stroški prodanih količin, prodajanja, splošnih dejavnosti |
Spremembe zalog | prikazane kot posebna postavka | vključene v proizvajalne stroške |
Primernost | večina mikro in majhnih podjetij v Sloveniji | podjetja z mednarodnimi lastniki ali partnerji |
Prednost | preprosta povezava s knjigovodstvom | primerljivost s tujimi izkazi |
Standard organizaciji dovoljuje izbiro tiste različice, ki ji bolj ustreza, tudi glede na mednarodne stike. Ko primerjate dve podjetji, zato najprej preverite, ali sta izkaza sestavljena v isti različici in na primerljivi ravni razčlenitve; sicer primerjava posameznih postavk ni zanesljiva.
Zgradba izkaza po različici I: od prihodkov do čistega izida
Izkaz je stopenjski: vsak vmesni seštevek pove nekaj novega. Zaporedje, ki ga določa SRS 21, je naslednje:
Čisti prihodki od prodaje: prihodki od prodanih proizvodov, blaga in storitev, zmanjšani za popuste in brez DDV.
Sprememba vrednosti zalog proizvodov in nedokončane proizvodnje ter usredstveni lastni proizvodi: pomembni predvsem v proizvodnji.
Drugi poslovni prihodki: na primer subvencije, odprava rezervacij, prevrednotovalni prihodki.
Stroški blaga, materiala in storitev: nabavna vrednost prodanega blaga, material, energija, zunanje storitve.
Stroški dela: plače, prispevki delodajalca, regres, povračila stroškov v zvezi z delom.
Odpisi vrednosti: amortizacija ter oslabitve sredstev in terjatev.
Drugi poslovni odhodki: rezervacije, dajatve, ki niso odvisne od rezultata.
Poslovni izid iz poslovanja, v analizah pogosto imenovan EBIT.
Finančni prihodki in finančni odhodki: obresti, tečajne razlike, prihodki iz deležev.
Poslovni izid pred davkom, nato davek iz dobička in odloženi davki.
Čisti poslovni izid obračunskega obdobja.
Kazalnika EBIT in EBITDA, ki ju omenjajo banke in investitorji, sta analitična pojma. Kot pojasnjuje razlaga standarda na portalu Racunovodja.com, EBIT meri rezultat pred finančnimi postavkami in davkom, EBITDA pa je EBIT, povečan za amortizacijo. Nista dodatni obvezni vrstici v izkazu, ju pa je smiselno izračunati, kadar se pogovarjate o financiranju ali kreditni sposobnosti.
Primer izkaza poslovnega izida za majhno storitveno družbo
Za ilustracijo smo pripravili izmišljen, a realističen primer: enoosebna d.o.o. s štirimi zaposlenimi, ki opravlja inženirske storitve in ima poslovno leto enako koledarskemu. Zneski so v evrih.
Postavka | Leto 2025 |
|---|---|
Čisti prihodki od prodaje | 180.000 € |
Drugi poslovni prihodki (subvencija) | 2.000 € |
Stroški blaga, materiala in storitev | −78.000 € |
Stroški dela | −54.000 € |
Odpisi vrednosti (amortizacija) | −9.000 € |
Drugi poslovni odhodki | −3.000 € |
Poslovni izid iz poslovanja (EBIT) | 38.000 € |
Finančni prihodki | 500 € |
Finančni odhodki (obresti od kredita) | −2.500 € |
Poslovni izid pred davkom | 36.000 € |
Davek iz dobička (po obračunu DDPO) | −7.200 € |
Čisti poslovni izid | 28.800 € |
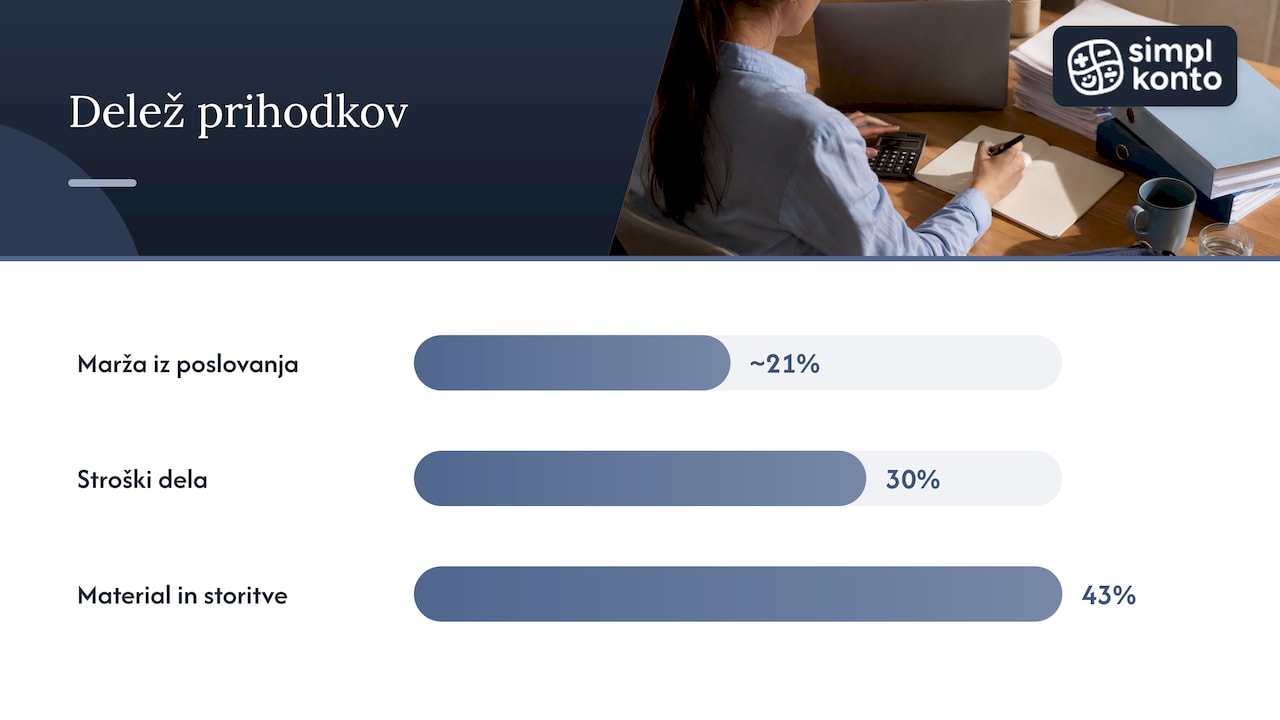
Kako tak izkaz preberemo? Najprej marža iz poslovanja: 38.000 € od 180.000 € prihodkov pomeni približno 21 %, kar je za storitveno podjetje zdrava raven. EBITDA znaša 47.000 € (38.000 € + 9.000 € amortizacije), kar je podatek, ki ga bo banka primerjala z zadolženostjo. Stroški dela predstavljajo 30 % prihodkov, stroški materiala in storitev 43 %; prav ta razmerja sta vzvoda, pri katerih najprej iščemo prostor za izboljšave.
Znesek davka v primeru je ponazoritven. Davek iz dobička se ne izračuna neposredno iz računovodskega poslovnega izida, temveč iz davčne osnove, ki jo dobimo s prilagoditvami v davčnem obračunu: nekateri odhodki so davčno priznani le delno, uveljavimo lahko davčne olajšave, prenos izgube in podobno.
Izkaz poslovnega izida in davek: zakaj dobiček ni davčna osnova
Finančna uprava RS določa, da zavezanec davek od dohodkov pravnih oseb obračunava po načelu samoobdavčitve, obračun pa za koledarsko leto predloži najpozneje v treh mesecih po njegovem koncu, torej do 31. marca. Če ima družba drugačno davčno obdobje, ki ne sme presegati 12 mesecev, velja trimesečni rok po koncu tega obdobja. Izkaz poslovnega izida je zato vhod v davčni proces, ne njegov konec.
V praksi to pomeni, da odločitve o davčni optimizaciji, na primer o nakupu opreme pred koncem leta, o oblikovanju rezervacij ali o izplačilu dobička, sprejemamo na podlagi projekcije davčnega obračuna in ne zgolj na podlagi vrstice »čisti poslovni izid«. Kadar razmišljate o takšnih korakih, se o njih posvetujte z računovodjo ali davčnim svetovalcem še pred koncem poslovnega leta, ko jih je še mogoče izvesti.
Kdo sestavlja izkaz in do kdaj
Za gospodarske družbe je izkaz poslovnega izida del letnega poročila po Zakonu o gospodarskih družbah (ZGD-1). Zakon določa trimesečni rok za sestavo letnega poročila po koncu poslovnega leta, za pravočasnost in pravilnost pa odgovarja poslovodstvo. Isti zakon določa tudi, da je treba poslovne knjige in letna poročila hraniti trajno.
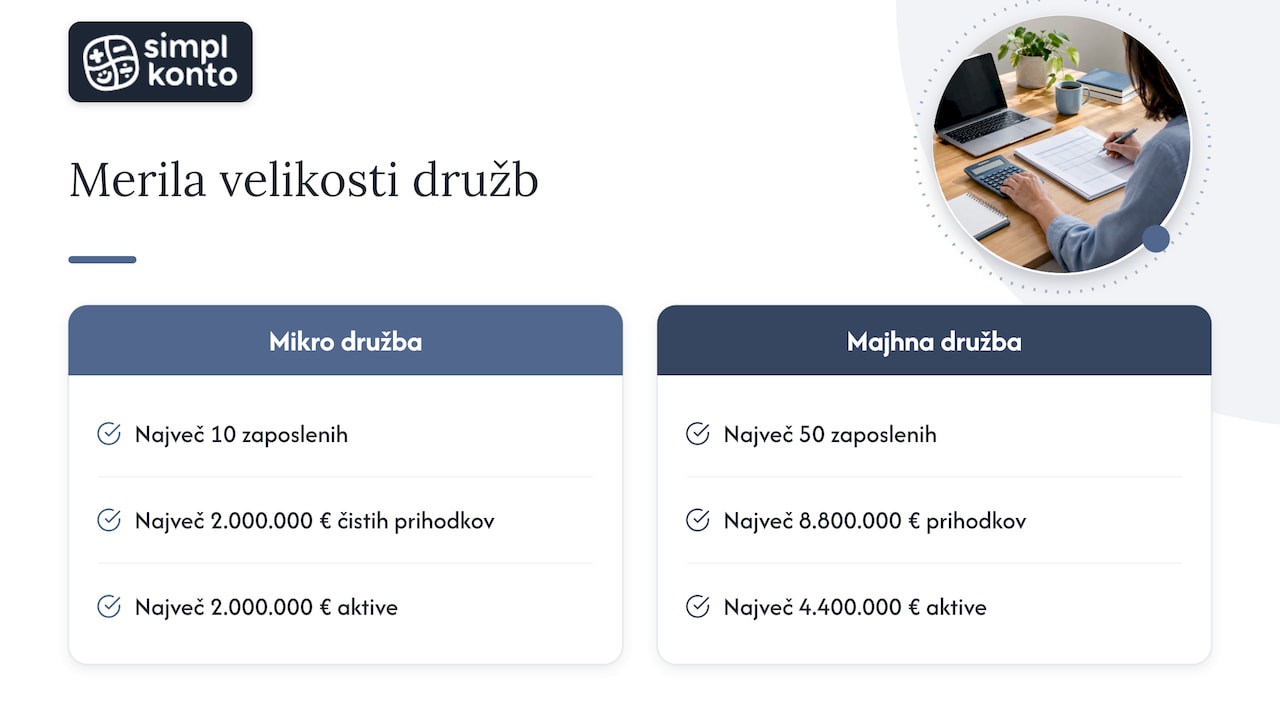
Obseg letnega poročila je odvisen od velikosti družbe. Po trenutno objavljenem ZGD-1 je mikro družba tista, ki izpolnjuje dve od treh meril: največ 10 zaposlenih, največ 2.000.000 € čistih prihodkov od prodaje in največ 2.000.000 € aktive. Za majhno družbo veljajo meje 50 zaposlenih, 8.800.000 € prihodkov in 4.400.000 € aktive. Razvrstitev se praviloma opira na podatke dveh zaporednih poslovnih let, zato lahko enkratni skok prihodkov še ne spremeni velikosti družbe.
Samostojni podjetniki, ki vodijo dvostavno knjigovodstvo, sestavljajo izkaz po SRS 30 (2024) o računovodskih rešitvah pri samostojnih podjetnikih, ki se pri srednjih in velikih podjetnikih sklicuje na standarde zunanjega poročanja, med drugim na SRS 20 za bilanco stanja. Podatke iz letnega poročila za državno statistiko podjetniki predložijo AJPES; aktualne roke za tekoče leto objavlja koledar AJPES.
Pri normirancih je slika drugačna. Normiranec ne ugotavlja davčne osnove z dejanskimi odhodki, temveč z normiranimi, zato njegov davek ni odvisen od podrobnega izkaza poslovnega izida. Kljub temu priporočamo, da spremljate dejanske prihodke in odhodke, saj le tako ocenite, ali je normirani režim za vas še ugoden. Več o tem pišemo v vodniku Poslovanje normiranca.
Kaj kažejo podatki za slovenske podjetnike
AJPES je v analizi letnih poročil za leto 2025, ki so jih podjetniki predložili do 31. marca 2026, zajel 51.636 samostojnih podjetnikov. Skupaj so izkazali 6.883.644 tisoč € prihodkov in 6.317.019 tisoč € odhodkov, podjetnikov dohodek je znašal 621.902 tisoč €, negativni poslovni izid pa 55.277 tisoč €. Podjetnikov dohodek je tako predstavljal 9,0 % prihodkov, negativni poslovni izid pa 0,8 %.
Te številke so zbirne statistične kategorije in jih ni mogoče enačiti z davčno osnovo posameznega podjetnika. Povedo pa nekaj pomembnega: pri povprečni marži okoli 9 % že razmeroma majhna rast stroškov ali padec cen pomembno zniža rezultat. Zato je za samozaposlene bolj kot posamezen letni dobiček uporaben trend: primerjava prihodkov, odhodkov in rezultata skozi več obdobij, po možnosti četrtletno, razkrije pritisk stroškov ali padec marže, preden se pokaže v letnem izkazu.
Izkaz denarnih tokov: druga polovica zgodbe
SRS 22 (2024) opredeljuje izkaz denarnih tokov kot temeljni računovodski izkaz, ki resnično in pošteno prikazuje spremembe stanja denarnih sredstev v poslovnem letu. Medtem ko izkaz poslovnega izida meri uspešnost, izkaz denarnih tokov meri plačilno sposobnost. Denarne tokove razvrščamo v tri skupine, kot jih navaja besedilo SRS 2024: prejemke in izdatke pri poslovanju, pri investiranju in pri financiranju.
Izkaz se lahko sestavi po neposredni metodi, ki prikazuje dejanske prejemke in izdatke, ali po posredni metodi, ki izhaja iz poslovnega izida in ga popravlja za postavke, ki niso povzročile denarnega toka. Za podjetnika je posredna metoda posebej poučna, ker natančno pokaže, kje se dobiček »izgubi« na poti do bančnega računa.
Za mikro in majhne družbe ZGD-1 izkaza denarnih tokov v letnem poročilu ne zahteva, vendar ga priporočamo kot notranje orodje vsakemu podjetju, ki raste, investira ali se zadolžuje.
Primer izkaza denarnih tokov po posredni metodi
Nadaljujemo z isto družbo iz prejšnjega primera. Med letom je kupcem prodala več na odlog, povečala zaloge materiala, kupila novo opremo in odplačevala kredit.
Postavka | Leto 2025 |
|---|---|
Čisti poslovni izid | 28.800 € |
Prištejemo amortizacijo (strošek brez odliva) | 9.000 € |
Povečanje terjatev do kupcev | −15.000 € |
Povečanje zalog | −4.000 € |
Povečanje obveznosti do dobaviteljev | 6.000 € |
Denarni tok pri poslovanju | 24.800 € |
Nakup opreme | −20.000 € |
Denarni tok pri investiranju | −20.000 € |
Odplačilo glavnice kredita | −10.000 € |
Izplačilo dobička lastniku | −5.000 € |
Denarni tok pri financiranju | −15.000 € |
Sprememba denarnih sredstev v letu | −10.200 € |
Družba je imela 28.800 € čistega dobička, stanje na bančnem računu pa se je v istem letu zmanjšalo za 10.200 €. To ni napaka v knjigah, temveč posledica treh odločitev: kupci plačujejo počasneje (15.000 € več neplačanih terjatev), podjetje je vložilo v opremo, ki se bo v izkazu poslovnega izida kot amortizacija pokazala šele v prihodnjih letih, in odplačevalo dolg, ki v izkazu poslovnega izida sploh ne nastopa, razen obresti.
Paradoksalen položaj, ko je podjetje dobičkonosno, a nelikvidno, je med mladimi podjetji pogost. Rešitev se navadno skriva v upravljanju terjatev: krajši plačilni roki, avansi, redno opominjanje in ažurna izdaja računov. Pri slednjem pomaga tudi e-račun, o katerem pišemo v članku Izdaja e-računa: kaj morajo podjetniki vedeti do 2028.
Kako pripravimo izkaz: kontrolni seznam
Kakovost izkaza poslovnega izida je neposredno odvisna od kakovosti knjigovodstva skozi vse leto. Ob zaključku leta pri strankah sledimo naslednjim korakom:
Zberemo dokumentacijo: izdane in prejete račune, bančne izpiske, obračune plač, potne naloge in evidence osnovnih sredstev. Pravilen obračun kilometrine in dnevnic smo opisali v članku Potni stroški: kako pravilno obračunati kilometrino in dnevnice.
Uskladimo stanja: terjatve in obveznosti s poslovnimi partnerji, banko in DDV-evidencami, ki morajo biti skladne z obračuni DDV.
Opravimo inventuro osnovnih sredstev, zalog in denarnih sredstev.
Obračunamo zaključne postavke: amortizacijo, oslabitve dvomljivih terjatev, rezervacije in časovne razmejitve, na primer prihodke, zaračunane vnaprej.
Sestavimo izkaz po SRS 21 in ga povežemo z bilanco stanja: čisti poslovni izid mora ustrezati spremembi v kapitalu.
Pripravimo davčni obračun in preverimo, kateri odhodki niso davčno priznani ter katere olajšave lahko uveljavimo.
Pripravimo pojasnila in letno poročilo oddamo v predpisanem roku.
Računovodstvo, ki izkaz spremeni v orodje
V SimplKontu, kjer imamo 15 let izkušenj in več kot 100 strank, izkaza poslovnega izida ne razumemo le kot obveznost do AJPES in FURS. V aktivnem partnerstvu s strankami skrbimo za vodenje knjig, obračune DDV in plač, letna poročila ter davčno svetovanje, tako da odločitve o investicijah, plačah in davčnih obveznostih temeljijo na zanesljivih številkah. Mesečne pakete START, GROW, BUSINESS in PREMIUM si lahko ogledate na strani cenik računovodskih storitev, za pogovor o vašem primeru pa nam pišite prek strani kontakt. Če podjetje šele odpirate, je dober začetek delavnica Od odprtja do prvega izdanega računa, ki stane 50 € na osebo.
Pogosta vprašanja
Ali je izkaz poslovnega izida isto kot bilanca uspeha?
Da. »Bilanca uspeha« je starejši in pogovorni izraz za isti izkaz, ki ga SRS danes imenujejo izkaz poslovnega izida. Pogovorna »bilanca« pa pogosto pomeni celotno letno poročilo, torej bilanco stanja in izkaz poslovnega izida skupaj.
Zakaj imam dobiček, na računu pa ni denarja?
Ker izkaz poslovnega izida upošteva prihodke, ko nastanejo, in ne, ko so plačani, ter ne zajema nakupov opreme in odplačil glavnice kreditov. Neplačane terjatve, zaloge in investicije vežejo denar, ki ga izkaz poslovnega izida ne pokaže. Odgovor da izkaz denarnih tokov, najbolje po posredni metodi.
Ali mora mikro družba sestaviti izkaz denarnih tokov?
Po ZGD-1 mikro in majhne družbe izkaza denarnih tokov v letnem poročilu praviloma ne sestavljajo, obvezen je izkaz poslovnega izida skupaj z bilanco stanja. Kot notranje orodje za načrtovanje likvidnosti ga vseeno priporočamo, zlasti pred investicijo ali najemom kredita.
Kolikokrat na leto je smiselno pogledati izkaz poslovnega izida?
Zakonsko se sestavlja za poslovno leto, za upravljanje pa priporočamo vsaj četrtletni, pri hitro rastočih podjetjih mesečni pregled. Le tako pravočasno opazite padec marže ali rast stroškov in imate še čas za davčno načrtovanje pred koncem leta.
Kateri različici izkaza naj izberem?
Za večino slovenskih mikro in majhnih podjetij je primerna različica I, ki jo SRS 21 navaja kot prednostno in se neposredno opira na kontni načrt. Različico II izberejo predvsem podjetja, ki poročajo tujim lastnikom ali partnerjem, navajenim funkcionalne razvrstitve stroškov.
Priporočeno
/
PREBERI VEČ
Kaj je novega na sceni?
Pravilnik o računovodstvu: vsebina, vzorec in kdo ga potrebuje

Davčne olajšave 2026: zneski in pravila za zaposlene, s.p. in d.o.o.
Izkaz poslovnega izida: razlaga, primer in povezava z denarnim tokom