Kilometrina 2026: koliko znaša in kako jo pravilno obračunati
Preverite, koliko znaša kilometrina za leto 2026 (0,43 € službena, 0,21 € prevoz na delo) in naučite se pravilno obračunati povračila.
Avtor članka: Adrijana
Kilometrina 2026: koliko znaša in kako jo pravilno obračunati
Kilometrina v letu 2026 znaša 0,43 € na kilometer za službena potovanja z lastnim vozilom, kar je uredbena višina povračila stroškov. Za prevoz na delo je davčno priznana kilometrina 0,21 € na vsak polni kilometer razdalje med prebivališčem in delovnim mestom.
SimplkontoUredite kilometrino brez ugibanjaSimplKonto pomaga podjetnikom pri obračunih DDV, letnih poročilih in davčnem svetovanju z jasnimi računovodskimi rešitvami.Kontaktiraj SimplKonto
Uradni zneski in vrste kilometrine v 2026
Razlika med 0,43 € in 0,21 € ni naključna in razumeti jo morajo tako delodajalci kot samozaposleni, ki vozijo lastni avtomobil za potrebe dejavnosti. Prvi znesek, 0,43 € na kilometer, velja za povračilo stroškov pri službenih potovanjih, torej takrat, ko zaposleni ali samozaposleni z lastnim vozilom opravi pot po nalogu delodajalca ali v okviru svojega poslovanja. Ta znesek določa uredba o davčni obravnavi povračil stroškov in drugih dohodkov iz delovnega razmerja, ki je temeljni predpis za celotno področje kilometrine pri nas.
Drugi znesek, 0,21 € na kilometer, je davčno priznana višina povračila za prevoz na delo in z dela. Gre za redno, vsakodnevno pot med prebivališčem in delovnim mestom, ne za službeno pot v ožjem pomenu. Do te višine se povračilo ne všteva v davčno osnovo, kar pomeni, da ne zaposleni ne delodajalec od tega zneska ne plačata dohodnine ali prispevkov. Ista uredba, objavljena na PISRS, natančno določa tudi to mejo.
Tretji primer je poseben in velja izključno za javni sektor. Tam se kilometrina za prevoz na delo ne izračuna kot fiksen znesek, temveč kot delež cene goriva, kar podrobno pojasnjuje Gov. Ta mehanizem bomo razložili v naslednjem razdelku, ker zahteva ločeno obravnavo.
Kdo torej prejme kateri znesek:
Samozaposleni in podjetniki, ki z lastnim vozilom opravijo službeno pot, uveljavljajo 0,43 €/km.
Zaposleni v zasebnem sektorju, ki se vsak dan vozijo na delo, prejmejo do 0,21 €/km neobdavčeno povračilo.
Zaposleni v javnem sektorju imajo kilometrino za prevoz na delo vezano na mesečno ceno NMB-95, ne na fiksni znesek.
Zaposleni na službeni poti v javnem sektorju prav tako uveljavljajo uredbeno višino 0,43 €/km, enako kot v zasebnem sektorju.
Ta razdelitev je pogost vir zmede, ker se izraz “kilometrina” uporablja za tri različne situacije z različnimi pravnimi podlagami. Kdor ne loči med njimi, tvega napačen obračun in posledično davčno tveganje.
Razlika med javnim in zasebnim sektorjem: izračun po ceni NMB‑95
Zasebni sektor pozna en fiksni znesek za prevoz na delo, 0,21 € na kilometer, ki se ne spreminja glede na ceno goriva. Javni sektor deluje po drugačni logiki: kilometrina za prevoz na delo se tam izračuna kot 10 % cene NMB-95 za vsak polni kilometer razdalje, kar pojasnjuje GOV.SI. Ker je cena bencina spremenljiva, se spremeni tudi znesek, ki ga javni uslužbenec prejme za prevoz na delo, in to se dogaja mesec za mesecem.
Za javni sektor velja: kilometrina za prevoz na delo je 10 % mesečno objavljene cene NMB-95 na polni kilometer, kar pomeni, da je treba vsak mesec preveriti aktualno ceno, preden se izdela obračun (GOV.SI).
Za obračun se uporablja najvišja cena NMB-95, kot je bila poročana Evropski komisiji za pretekli mesec, pri čemer mesečne vrednosti sporoča ministrstvo, pristojno za energijo. To pomeni, da se obračun za oktober opravi na podlagi cene, veljavne v septembru, ne na podlagi trenutne cene na črpalki.
Praktičen primer, kako to vpliva na izplačila: ministrstvo je konec septembra 2026 objavilo spremembo drobnoprodajnih cen bencina, pri čemer je cena bencina narasla, cena dizla pa upadla. Takšna sprememba neposredno vpliva na znesek kilometrine za javne uslužbence v naslednjem obračunskem mesecu, saj se osnova za izračun premakne navzgor ali navzdol skupaj s ceno goriva.
Kaj to pomeni za tiste, ki pripravljajo obračune v javnem sektorju:
Mesečno preverjanje cene NMB-95 je nujno, ker se znesek kilometrine spremeni vsak mesec.
Izračun se nanaša izključno na polne kilometre, delni kilometri se ne upoštevajo.
Pri določanju razdalje se uporablja najkrajša varna pot, pogosto preverjena z daljinomerom Google Zemljevidi.
Gozdne in makadamske poti se praviloma izključijo iz obračuna, razen ko se izkažejo kot edina vozna in varna možnost.
Ta sistem je smiseln, ker ceno goriva v javnem sektorju neposredno povezuje s dejanskim stroškom vožnje, hkrati pa zahteva disciplino pri spremljanju mesečnih objav. Kdor obračunava plače v javnem zavodu, mora imeti vzpostavljen postopek, ki samodejno opozori na novo ceno vsak mesec, sicer se zlahka zgodi napačen obračun.
Kako izračunati kilometrino: koraki in primeri
Izračun kilometrine ni zapleten, če ločimo dve osnovni formuli in upoštevamo, za katero vrsto poti gre.
Za službeno potovanje z lastnim vozilom množite prevožene kilometre z 0,43 € po uredbeni višini.
Za prevoz na delo v zasebnem sektorju množite polne kilometre razdalje med domom in delovnim mestom z 0,21 € in to seštejete za vse delovne dni v mesecu.
Za prevoz na delo v javnem sektorju namesto fiksnega zneska uporabite 10 % mesečne cene NMB-95, kot jo objavi ministrstvo.
Rezultat preverite s podatki iz potnega naloga ali evidence prisotnosti, da se izognete napakam pri številu dni ali kilometrov.
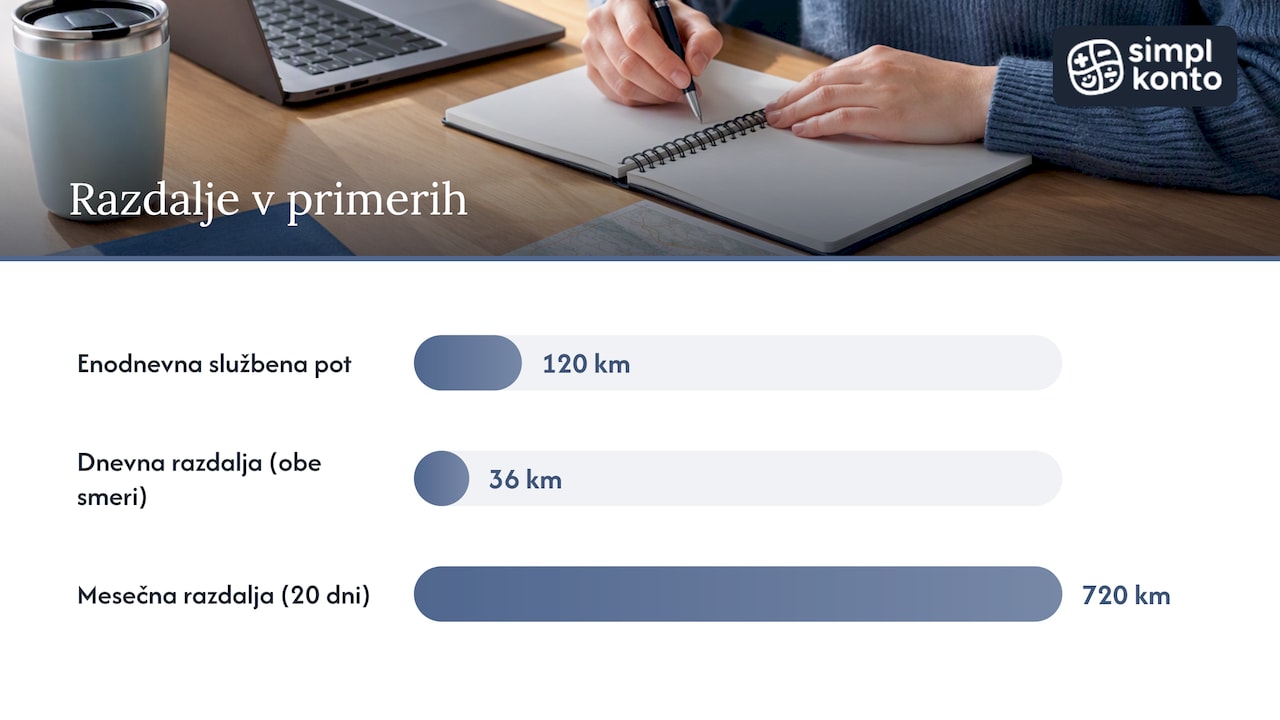
Primer 1: enodnevna službena pot. Samozaposlena oseba iz Celja odpelje na sestanek v Maribor in nazaj, skupaj 120 kilometrov. Izračun je enostaven: 120 km × 0,43 € = 51,60 €. Ta znesek je neobdavčen, če je pot dokumentirana s potnim nalogom, ki navaja namen, relacijo in datum.
Primer 2: mesečni prevoz na delo. Zaposleni iz Ptuja se vsak delovni dan pelje 18 kilometrov do delovnega mesta v Mariboru, kar pomeni 36 kilometrov dnevno v obe smeri. Pri 20 delovnih dneh v mesecu je skupna razdalja 720 kilometrov. Izračun: 720 km × 0,21 € = 151,20 € neobdavčenega povračila za ta mesec.
Ključna razlika med tema dvema primeroma je namen poti. Službena pot je izjemna, enkratna ali občasna aktivnost, povezana z nalogo delodajalca, medtem ko je prevoz na delo redna, dnevna rutina. Zakon ju obravnava ločeno, zato ju je treba tudi v evidenci ločeno beležiti. Mešanje obeh kategorij je ena najpogostejših napak, ki jo opazimo pri pregledu obračunov malih podjetij.
Pri uporabi spletnih kalkulatorjev kilometrine bodite previdni: večina orodij ne vpraša, ali gre za javni ali zasebni sektor, zato pogosto izpiše napačen rezultat. Dober kalkulator bi moral najprej vprašati po tipu poti in sektorju, šele nato ponuditi izračun, sicer tvega, da uporabnik dobi znesek, ki ne ustreza njegovemu dejanskemu pravnemu položaju.
Davčna obravnava in evidenca: kaj dokumentirati, da je kilometrina neobdavčena
Kilometrina je neobdavčena samo do uredbene višine, torej do 0,43 € pri službenih poteh in do 0,21 € pri prevozu na delo. Vsak znesek, ki presega te meje, se šteje kot del davčne osnove in se obdavči enako kot drugi dohodek iz delovnega razmerja, kar izhaja iz uredbe na PISRS. Delodajalec sicer lahko izplača višji znesek, vendar presežek takrat ni davčno ugoden niti za delojemalca niti za delodajalca.
Da bi bilo povračilo priznano kot neobdavčeno, mora biti vsaka pot dokumentirana. Potni nalog ali enakovredna evidenca je dokazilo, ki povezuje izplačan znesek z dejansko opravljeno potjo, in brez njega davčni organ obravnavo kilometrine lahko izpodbija kot prikrit osebni prejemek.
Kaj mora vsebovati popoln potni nalog ali evidenca:
Datum in uro odhoda ter prihoda.
Natančno relacijo poti, torej od kod do kod.
Namen poti, na primer sestanek, dostava ali izobraževanje.
Število prevoženih kilometrov in tip uporabljenega vozila.
Podpis ali odobritev delodajalca oziroma odgovorne osebe.
Strokovni nasvet: Evidenco kilometrine hranite skupaj z drugo poslovno dokumentacijo vsaj toliko let, kolikor zahteva splošni davčni zastaralni rok, saj jo lahko finančna uprava preveri tudi za pretekla obdobja.
Za delodajalce je smiselno vzpostaviti notranje pravilo, ki natančno določa, kdaj in kako se potni nalog izpolni, kdo ga odobri in kje se hrani. Samozaposleni, ki vodijo lastno dejavnost, naj vzpostavijo podoben sistem, tudi če gre za manjše število poti na mesec, ker je dosleden zapis edini način, da se pri morebitnem nadzoru izognejo vprašanjem o upravičenosti povračila. Več o vodenju evidenc za davčne namene najdete v prispevku o oddaji evidenc DDV, kjer so opisani podobni principi dokumentiranja.
Praktični napotki in viri za redno preverjanje stanja
Kilometrina je na videz preprosta tema, dokler se ne znajdete pred konkretnim primerom, kjer se mešajo službena pot, prevoz na delo in spremembe cene goriva v istem mesecu. V takih primerih je smiselno poiskati računovodsko ali davčno svetovanje, še posebej, kadar gre za presežke nad uredbeno višino, kombinacijo javnega in zasebnega sektorja pri istem delodajalcu ali vprašanja, povezana z morebitnim nadzorom finančne uprave.
Gre za podjetje s dolgoletnimi izkušnjami na področju računovodskih storitev, ki poleg vodenja knjig in obračunov DDV omogoča tudi davčno in pravno svetovanje za samozaposlene, mikro in majhna podjetja. Pri obračunu kilometrine to pomeni konkretno pomoč: pregled, ali so potni nalogi pravilno izpolnjeni, ali se uporablja pravilen znesek glede na sektor, in svetovanje, kako urediti notranja pravila podjetja za povračilo stroškov.
Kdaj je smiselno poiskati strokovno pomoč:
Kadar zaposleni opravljajo tako službene poti kot dnevni prevoz na delo in se zneski v praksi mešajo.
Kadar podjetje izplačuje kilometrino v višjem znesku od uredbenega in ni jasno, kako obravnavati presežek.
Kadar gre za javni zavod, kjer je treba mesečno slediti ceni NMB-95 in pravilno preračunavati izplačila.
Kadar se pri pregledu poslovanja odkrijejo nepopolne ali manjkajoče evidence potnih nalogov.
Za redno spremljanje aktualnih zneskov in predpisov priporočamo, da imate med zaznamki uradne vire: GOV.SI za pojasnila o povračilih stroškov, PISRS za besedilo uredbe, portal Finančne uprave Republike Slovenije za davčna vprašanja in strani ministrstva, pristojnega za energijo, za mesečne objave cene goriva. Samozaposleni, ki želijo razumeti, kako se kilometrina vključuje v širše poslovanje normiranca, lahko preberejo tudi prispevek o poslovanju normiranca.
Primerjava kilometrine za osebne in tovorne avtomobile
Uredba, ki določa višino kilometrine, ne razlikuje posebej med osebnim in tovornim vozilom, kadar gre za uporabo lastnega vozila za službene namene: uporablja se enaka uredbena višina 0,43 € na kilometer, ne glede na kategorijo vozila, dokler gre za vozilo v zasebni lasti zaposlenega ali samozaposlenega, navedeno na PISRS.
Razlika nastopi takrat, kadar podjetje za prevoz blaga ali opreme uporablja lastno tovorno vozilo, registrirano na podjetje, in ne zasebno vozilo zaposlenega. V tem primeru se stroški vozila obračunavajo po drugih pravilih, vezanih na dejanske stroške gorila, vzdrževanja in amortizacije, ne po kilometrini v smislu povračila zaposlenemu. Kilometrina kot institut je namenjena izključno povračilu stroškov uporabe zasebnega vozila, ne poslovnega voznega parka.
Za samozaposlene, ki vozijo kombinirano vozilo ali manjši tovorni avtomobil v lasti podjetja, se stroški goriva in vzdrževanja praviloma knjižijo neposredno kot poslovni odhodek, medtem ko kilometrina pride v poštev samo, kadar lastnik osebno uporabi svoje zasebno vozilo za potrebe dejavnosti. Ločevanje teh dveh situacij je pomembno pri pripravi poslovnih knjig, saj gre za povsem različni računovodski obravnavi.
Nastavitve kilometrine ob spremembi cen goriva čez leto
Za zasebni sektor in za službena potovanja v javnem sektorju so zneski kilometrine fiksni skozi vse leto, torej 0,43 € in 0,21 €, ne glede na gibanje cen na bencinskih servisih.
To pomeni, da morajo kadrovske in računovodske službe v javnih zavodih vsak mesec preveriti novo objavljeno ceno, preden pripravijo obračun plač. Primer takšne spremembe je objava ministrstva konec septembra 2026, ko je cena bencina narasla, cena dizla pa se je znižala, kar neposredno vpliva na obračun za naslednji mesec. Dodatno na ceno goriva skozi leto vplivajo tudi spremembe okoljske dajatve za CO2, ki jih obravnava Finančna uprava Republike Slovenije, saj se te spremembe prelijejo v končno ceno bencina.
Za zaposlene in podjetnike, ki redno spremljajo stroške vozil, je smiselno tudi razmisliti o tem, kako nihanje cen goriva vpliva na skupne stroške lastništva vozila, še posebej, če je vozilo financirano. Pri izbiri financiranja vozila, bodisi preko leasinga bodisi preko kredita, se splača upoštevati tudi gibanje cen goriva, saj ta neposredno vpliva na mesečne stroške vožnje, ki jih kilometrina samo delno pokrije.
Zakonske spremembe in predlogi za kilometrino v letu 2026
Sistem kilometrine temelji na uredbi, ki jo lahko vlada spremeni, kadar oceni, da uredbena višina ne odraža več dejanskih stroškov uporabe vozila. Trenutno veljavni zneski, 0,43 € za službena potovanja in 0,21 € za prevoz na delo, izhajajo iz veljavnega besedila uredbe na PISRS in se v letu 2026 uporabljajo brez spremembe osnovne strukture.
Razprave o višini kilometrine se v javnosti pojavljajo redno, še posebej ob obdobjih izrazitejšega dvigovanja cen goriva, ko se postavlja vprašanje, ali uredbena višina še zadošča za kritje dejanskih stroškov vožnje. Kakršna koli sprememba zneska bi morala priti skozi uradni postopek spremembe uredbe, objavljene na PISRS, zato je edini zanesljiv način za spremljanje morebitnih sprememb redno preverjanje uradnih virov, ne pa zanašanje na govorice ali napovedi iz medijev.
Za javni sektor je mehanizem, vezan na ceno NMB-95, že sam po sebi prilagodljiv, ker se samodejno odziva na gibanje cen goriva brez potrebe po spremembi predpisa. Ta rešitev je v določenem smislu bolj dinamična od fiksnega zneska v zasebnem sektorju, hkrati pa zahteva več administrativne discipline, saj se mesečno spremeni osnova za obračun. Kdor spremlja to področje, naj redno preverja objave GOV.SI in sporočila ministrstva, pristojnega za energijo, saj se tam prve pokažejo tako spremembe cen kot morebitne spremembe pravil obračuna.
Pogosta vprašanja
Kolikšna je kilometrina za službeno pot v 2026?
Kilometrina za službeno pot z lastnim vozilom znaša 0,43 € na kilometer po uredbeni višini. Ta znesek velja enako za zaposlene in samozaposlene, ne glede na sektor, v katerem delajo.
Zakaj se kilometrina v javnem sektorju razlikuje od zasebnega?
Javni sektor pri prevozu na delo uporablja 10 % mesečno objavljene cene NMB-95 namesto fiksnega zneska, kar pojasnjuje GOV.SI. Zasebni sektor pri prevozu na delo uporablja fiksen znesek 0,21 € na kilometer, ki se čez leto ne spreminja.
Kaj se zgodi, če delodajalec izplača višjo kilometrino od uredbene?
Znesek do uredbene višine, torej do 0,43 € ali 0,21 €, je neobdavčen, vsak presežek pa se šteje v davčno osnovo in se obdavči, kot določa uredba na PISRS. Delodajalec lahko izplača več, vendar presežek nima davčne ugodnosti.
Kaj moram dokumentirati, da je kilometrina priznana kot neobdavčena?
Potreben je potni nalog ali enakovredna evidenca z datumom, relacijo, namenom poti, številom kilometrov in odobritvijo delodajalca. Brez takšnega dokazila lahko finančna uprava obravnavo kilometrine izpodbija kot prikrit osebni prejemek.
Kje lahko samozaposleni dobijo pomoč pri pravilnem obračunu kilometrine?
Samozaposleni lahko za pregled evidenc, potnih nalogov in davčne obravnave kilometrine poiščejo pomoč pri računovodskem servisu, kot je SimplKonto, ki ponuja davčno in pravno svetovanje za mikro in majhna podjetja. Pregled cenika storitev je na voljo na strani cenik SimplKonto.
Priporočeno
/
PREBERI VEČ
Kaj je novega na sceni?
Bilanca stanja: razlaga, primeri in kontrolni seznam za podjetnike
Potni stroški obračun: kako pravilno obračunati kilometrino in dnevnice
Podjemna pogodba in obdavčitev: kaj morate vedeti v letu 2026