Obračun DDV v letu 2026: roki, evidence in oddaja v eDavkih
Preverite jasna navodila za obračun DDV v 2026: roki za mesečna ali trimesečna obdobja, obvezna ločena evidenca od 1. 7. 2025 in oddaja v eDavkih.
Avtor članka: Adrijana
Obračun DDV v letu 2026: roki, evidence in oddaja v eDavkih
Obračun DDV (obrazec DDV‑O) morate predložiti do zadnjega delovnega dne v mesecu po davčnem obdobju, mesečno ali trimesečno, odvisno od statusa zavezanca. Od 1. 7. 2025 velja pomembna novost: poleg obračuna morate v eDavki ločeno predložiti tudi evidenco obračunanega DDV in evidenco odbitka DDV. Primarni vir pravil je Finančna uprava Republike Slovenije.
SimplkontoNaj bo obračun DDV urejenSimplKonto pomaga pri obračunih DDV, davčnem svetovanju in jasnih računovodskih rešitvah za podjetnike.Kontaktiraj SimplKonto
Roki in vrste davčnih obdobij za obračun DDV
Davčno obdobje je lahko mesečno ali trimesečno, odvisno od vašega letnega obsega obdavčljivega poslovanja in statusa zavezanca. Novoustanovljeni zavezanci in tisti s višjim obsegom poslovanja praviloma obračunavajo DDV mesečno, manjši zavezanci pa lahko ostanejo na trimesečnem obdobju, če izpolnjujejo pogoje iz ZDDV‑1.
Ne glede na obdobje velja enotno pravilo: obračun oddate do zadnjega delovnega dne meseca, ki sledi obračunskemu obdobju.
Mesečni zavezanci oddajo DDV‑O vsak mesec, do zadnjega delovnega dne naslednjega meseca.
Trimesečni zavezanci oddajo obračun do zadnjega delovnega dne v mesecu po izteku trimesečja.
Rekapitulacijsko poročilo za dobave znotraj EU oddate do 20. dne meseca, ki sledi obdobju poročanja.
Pri prenehanju dejavnosti morate zadnji obračun oddati v istem roku, ki velja za vaše siceršnje davčno obdobje, le da zajema krajše, zaključno obdobje.
Posebej velja omeniti rok 14. 8., ki se pojavi, kadar FURS pripravi predizpolnjen obračun na podlagi predloženih evidenc, zavezanec pa mora podatke v tem roku še potrditi ali dopolniti.
Oddaja DDV‑O in ločeni evidenci v eDavkih: postopek in kako preverite status
Obrazec DDV‑O oddate v eDavkih pod sklopom za davčne obračune, medtem ko sta evidenca obračunanega DDV in evidenca odbitka DDV ločena dokumenta, ki ju najdete pod posebnim menijem za evidence DDV. Navodila za vpogled in preverjanje evidenc podrobno opisujejo, kako preveriti status oddanih evidenc.
Odprite pregled »Evidenci obračunanega DDV in odbitka DDV« in preverite ID evidence za obravnavano obdobje.
Preglejte datum oddaje in status, ki pove, ali je evidenca sprejeta, zavrnjena ali v obdelavi.
Poiščite morebitna opozorila o neusklajenosti med DDV‑O in evidencami, sistem jih izpiše ob posameznem polju obračuna.
Kadar FURS pripravi predizpolnjen obračun, oznaka KR pove, da gre za predlog na podlagi vaših evidenc, ki ga morate pregledati in po potrebi popraviti.
Strokovni nasvet: Status evidenc v eDavkih preverite vsak mesec ob istem datumu, saj se opozorila o neusklajenosti pojavijo šele po obdelavi obeh dokumentov.
Potrdila o oddaji obračuna in evidenc shranite ločeno za vsako davčno obdobje, saj jih boste potrebovali pri morebitnem inšpekcijskem nadzoru ali popravku.
Izpolnitev glavnih polj DDV‑O in praktični primer izračuna
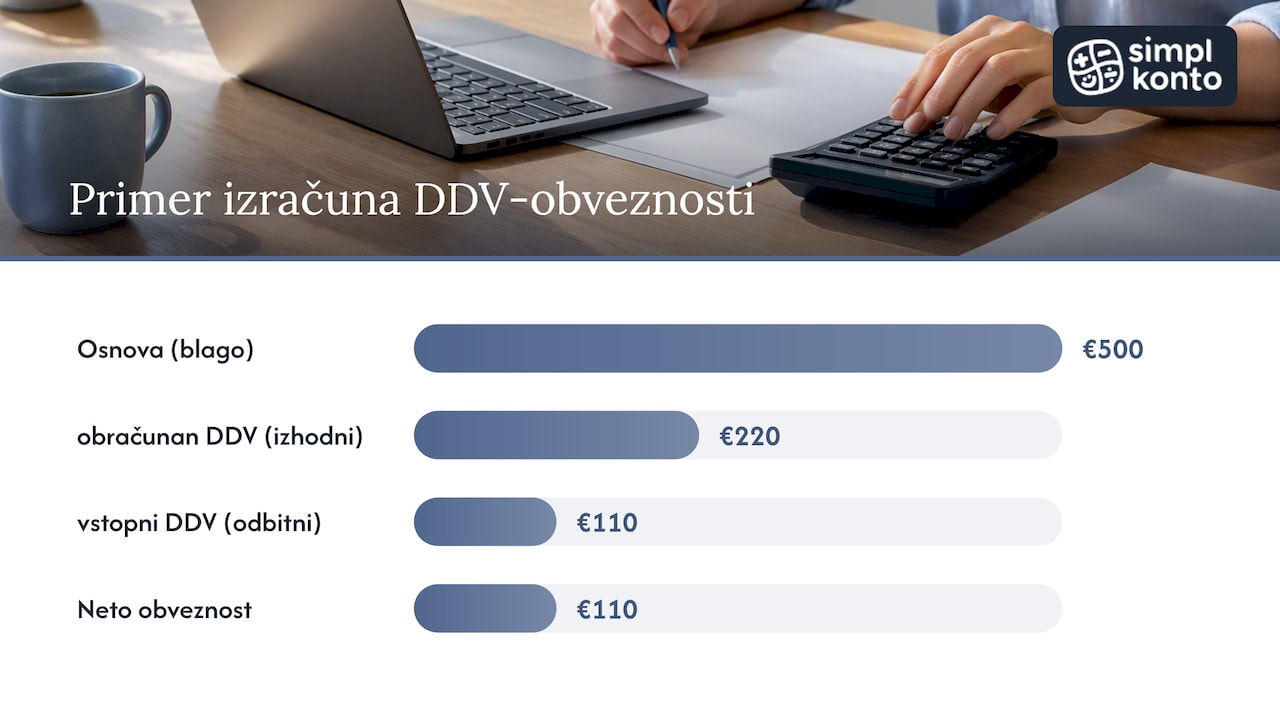
Obrazec DDV‑O temelji na treh stebrih: davčni osnovi, obračunanem DDV in odbitku DDV. Oprostitve vpisujete v posebna polja, ločeno od obdavčljivih transakcij, saj se sicer izkrivi razmerje med obračunanim in odbitnim DDV.
Hkrati nabavi material za 500 €, pri čemer je vstopni DDV 110 €, ki ga odbije. Neto obveznost za to obdobje znaša 110 € (220 € minus 110 €).
Pri blagu in storitvah za katera je po zakonu določena nižja stopnja DDV uporabite ločeno polje za osnovo in obračunan DDV.
Oprostitve (na primer določene finančne ali zdravstvene storitve) dokumentirajte z ustrezno pravno podlago na računu.
Pri plačilu obveznosti vedno uporabite pravilno sklicno številko po modelu SI19 skupaj z davčno številko.
Pravilna referenca plačila je ključna za knjiženje: FURS opozarja, da napačna referenca lahko povzroči nepravilno knjiženje plačila in posledične opomine, čeprav je znesek plačan pravočasno.
Posebne situacije: dobave znotraj EU, uvoz in gradbene storitve
Nekatere transakcije zahtevajo drugačno obravnavo DDV kot običajna domača prodaja ali nabava.
Pri dobavah in pridobitvah znotraj EU morate biti identificirani za DDV v obeh državah in redno oddajati rekapitulacijsko poročilo poleg DDV‑O.
Pri uvozu blaga iz tretjih držav se DDV praviloma obračuna ob uvozu, pri čemer lahko postopek poteka tudi preko davčnega zastopnika (sheme CP 42 ali CP 63), kar je pogosto pri uvozu vozil in podobnega blaga, kot ga obravnava uvoz vozil po naročilu.
Gradbene storitve in posli z nepremičninami pogosto zahtevajo obrnjeno davčno obveznost, kjer DDV obračuna naročnik in ne izvajalec, zato je pravilna opredelitev vrste transakcije ključna.
Kadar niste prepričani, ali gre za obrnjeno davčno obveznost ali standardno obdavčitev, preverite pojasnilo FURS ali se posvetujte z računovodjo, preden oddate obračun.
Pogoste napake, kazni in koraki za popravilo obračuna ali evidence
Najpogostejše napake pri DDV‑O izhajajo iz napačne sklicne številke pri plačilu, neskladja med evidencami in obračunom ter uporabe napačne davčne stopnje za posamezno blago ali storitev. FURS za nepravilnosti predvideva kazni, ki segajo od nekaj sto do več tisoč evrov, odvisno od vrste zavezanca in narave kršitve.
Preverite vpogled v eDavkih, kjer sistem natančno označi, katero polje DDV‑O ni usklajeno z evidencami.
Pripravite korektivni obračun za obdobje, v katerem je prišlo do napake, in ga oddajte po predpisanem postopku.
Ponovno oddajte popravljeno evidenco obračunanega DDV ali odbitka DDV, če je napaka nastala tam.
Po potrebi obvestite davčni organ o popravku, še posebej, če je napaka vplivala na znesek obveznosti.
Strokovni nasvet: Preden oddate korektivni obračun, primerjajte zneske v vseh treh dokumentih: DDV‑O, evidenci obračunanega DDV in evidenci odbitka, saj se napaka pogosto skriva v enem izmed njih.
Praktični kontrolni seznam pred oddajo DDV‑O in evidenc
Preden oddate obračun, si vzemite čas za sistematičen pregled dokumentacije in stanja v eDavkih.
Preverite, da imate vse izdane in prejete račune ter morebitno uvozno ali CMR dokumentacijo za obravnavano obdobje.
Preglejte rekapitulacijsko poročilo, če opravljate dobave ali pridobitve znotraj EU.
V eDavkih preverite ID evidence, status oddaje in morebitna opozorila o neusklajenosti.
Preverite pravilnost sklicne številke SI19 pri plačilu in shranite potrdilo o izvedenem plačilu.
Če obračun oddaja zunanji računovodja, preverite, da ima veljavno pooblastilo in dostop v eDavkih.
Za urejeno dokumentacijo vam lahko koristi tudi pregled vodenja vezne knjige računov, ki podpira pravilen vnos podatkov v obračun.
Korak | Kaj preverite |
|---|---|
Dokumentacija | Izdani in prejeti računi, uvozna dokumentacija |
eDavki | ID evidence, status, opozorila o neusklajenosti |
Plačilo | Referenca SI19, potrdilo o plačilu |
Pooblastila | Dostop in pooblastilo za zunanjega računovodjo |
Strokovni nasveti in primeri iz prakse: kdaj najeti računovodjo
Zunanji računovodski partner lahko prevzame vodenje evidenc, usklajevanje podatkov z eDavki in komunikacijo s FURS ob nejasnostih ali pozivih. Vemo, katera vprašanja se najpogosteje pojavijo pri prvem sestanku: kakšen je vaš trenutni davčni status, kje nastajajo zamude pri dokumentaciji in kdo ima dostop do vaših podatkov v eDavkih. Pooblastilo za računovodjo uredite neposredno v eDavkih, kjer natančno določite obseg dostopa.
Obračun DDV s SimplKonto: od evidenc do oddaje v eDavkih
Pri Simpl Konto prevzamemo celoten obračun DDV, vodenje obeh evidenc in usklajevanje z eDavki, tako da vam ne ostane skrb za roke in opozorila o neusklajenosti.
Poleg rednega računovodstva, knjigovodstva in davčnega svetovanja organiziramo tudi delavnico Od odprtja do prvega izdanega računa za 50 € po osebi, namenjeno tistim, ki šele začenjajo s podjetjem in se želijo naučiti osnov izdajanja računov ter obračuna DDV. Za obstoječa podjetja si oglejte naše pakete START, GROW, BUSINESS in PREMIUM ali nam pišite za dogovor o obsegu sodelovanja. Po kratkem pregledu vašega primera predlagamo rešitev, prilagojeno vašemu obsegu poslovanja.
This article is general information, not a substitute for advice from a qualified financial advisor. Consult a qualified financial professional about your own circumstances before acting on anything here.
Pogosta vprašanja
Kaj je obračun DDV in kdo ga mora oddati?
Obračun DDV, oddan na obrazcu DDV‑O, je redno poročilo, s katerim zavezanec izkaže obračunani in odbitni DDV za določeno davčno obdobje. Oddati ga morajo vsi davčni zavezanci za DDV v eDavkih, ne glede na to, ali gre za mesečno ali trimesečno obdobje.
Kaj se spremeni pri obračunu DDV od 1. 7. 2026?
Od tega datuma morate poleg obrazca DDV‑O ločeno predložiti tudi evidenco obračunanega DDV in evidenco odbitka DDV. Navodila FURS pojasnjujejo, kako v eDavkih preveriti status in morebitno neusklajenost med obračunom in evidencami.
Katera stopnja DDV velja za posamezno blago ali storitev?
Splošna stopnja DDV v Sloveniji znaša 22 %, nižja stopnja pa 9,5 % za določen seznam blaga in storitev, kot ga določa ZDDV‑1. Katera stopnja velja za vašo transakcijo, je odvisno od vrste blaga ali storitve in pripadajoče priloge zakona.
Kaj storim, če sem oddal napačen obračun DDV?
Napako popravite s korektivnim obračunom za obdobje, v katerem je nastala, po potrebi pa ponovno oddate tudi popravljeno evidenco. Če napaka vpliva na znesek obveznosti, o popravku obvestite davčni organ in dokumentirajte razlog za spremembo.
Kako preverim, ali so moje evidence usklajene z obračunom DDV?
V eDavkih odprete pregled evidenc obračunanega DDV in odbitka DDV, kjer sistem prikaže status in morebitna opozorila o neusklajenosti po posameznih poljih. Redno preverjanje tega pregleda je najhitrejši način, da odkrijete neskladje, še preden to opazi davčni organ.
Priporočeno
/
PREBERI VEČ
Kaj je novega na sceni?
Bilanca stanja: razlaga, primeri in kontrolni seznam za podjetnike
Potni stroški obračun: kako pravilno obračunati kilometrino in dnevnice
Podjemna pogodba in obdavčitev: kaj morate vedeti v letu 2026