Pravilnik o računovodstvu: vsebina, vzorec in kdo ga potrebuje
Kaj mora vsebovati pravilnik o računovodstvu za d.o.o. in s.p., vzorec strukture po poglavjih, pravna podlaga po ZGD-1 in SRS 2024 ter najpogostejše napake.
Avtor članka: Adrijana
Pravilnik o računovodstvu: vsebina, vzorec in kdo ga potrebuje
Pravilnik o računovodstvu je interni akt, v katerem podjetje zapiše, kako je organizirano njegovo računovodstvo, kdo je odgovoren za posamezne naloge, katere knjigovodske listine uporablja, kako popisuje sredstva in obveznosti ter po katerih računovodskih usmeritvah vrednoti postavke, kot so osnovna sredstva, zaloge in terjatve. Potrebuje ga vsaka družba in vsak samostojni podjetnik, ki vodi poslovne knjige po sistemu dvostavnega knjigovodstva, saj zakonodaja in standardi številne odločitve prepuščajo podjetju samemu, te odločitve pa morajo biti nekje zapisane. V nadaljevanju pojasnjujemo, kaj mora pravilnik vsebovati, ponujamo vzorec njegove strukture ter opozarjamo na napake, zaradi katerih generični vzorci ob davčnem pregledu ne zdržijo.
SimplkontoRačunovodstvo, prilagojeno vašemu poslovanjuSimplkonto podjetnikom pomaga pri računovodskih storitvah, davčnem svetovanju in pripravi letnih poročil.Kontaktirajte Simplkonto
Kaj pravilnik o računovodstvu dejansko ureja
Računovodski predpisi v Sloveniji ne določajo vsakega koraka knjiženja. Slovenski računovodski standardi pri mnogih vprašanjih dopuščajo izbiro: podjetje se lahko odloči za različne metode amortiziranja, za različne načine vrednotenja porabe zalog, za prag, pod katerim drobni inventar ne šteje za osnovno sredstvo, ali za način oblikovanja popravkov vrednosti terjatev. Kot ugotavlja diplomsko delo o pravilnikih o računovodstvu na Ekonomski fakulteti v Ljubljani, mora vsako podjetje v svojih aktih zapisati izbrane možnosti, ki se jih drži pri poslovanju. Pravilnik o računovodstvu je prav ta zapis.
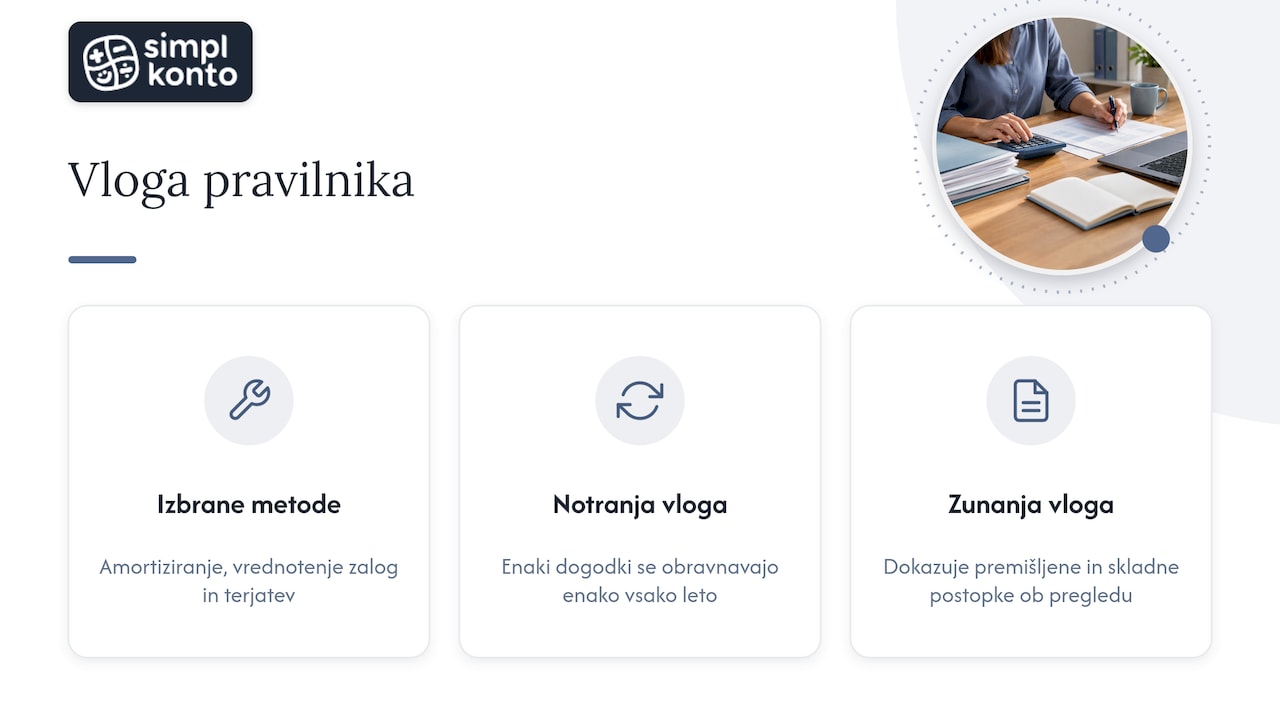
Pravilnik ima zato dve vlogi. Prva je notranja: zagotavlja, da se enaki poslovni dogodki vsako leto obravnavajo enako, ne glede na to, ali knjiži lastnik, zaposleni ali zunanji računovodski servis. Konsistentnost postopkov je neposredno povezana z zanesljivostjo računovodskih informacij, na katerih temeljijo poslovne odločitve, pa tudi ocena kreditne sposobnosti, ki jo pripravi banka ob odobritvi posojila. Druga vloga je zunanja: ob davčnem ali inšpekcijskem pregledu je pravilnik prvi dokument, s katerim podjetje dokaže, da so njegovi računovodski postopki premišljeni, dosledni in skladni s standardi.
Podjetniki pravilnik pogosto dojemajo kot birokratsko formalnost, ki jo je treba enkrat podpisati in pospraviti v mapo. Naše izkušnje kažejo nasprotno: pravilnik, ki dejansko odraža poslovne procese, pri pregledu prihrani čas in nesporazume, saj inšpektor iz njega takoj razbere, kdo je za kaj odgovoren in kako so bile postavke ovrednotene.
Kdo mora imeti pravilnik o računovodstvu
Obveznost izhaja iz pravil o vodenju poslovnih knjig. Zakon o gospodarskih družbah (ZGD-1) v 54. členu določa, da morajo družbe in podjetniki voditi poslovne knjige in jih enkrat letno zaključiti v skladu z zakonom in slovenskimi računovodskimi standardi ali mednarodnimi standardi računovodskega poročanja. Kdor vodi dvostavno knjigovodstvo in sestavlja letno poročilo, mora torej sprejeti tudi odločitve, ki jih standardi prepuščajo podjetju, in jih dosledno uporabljati.
Oblika poslovanja | Ali potrebuje pravilnik | Podlaga in opomba |
|---|---|---|
Družba (d.o.o., d.d.) | Da | ZGD-1 in SRS 2024 oziroma MSRP; pravilnik ureja usmeritve za letno poročilo |
Samostojni podjetnik z ugotavljanjem dobička na podlagi dejanskih odhodkov | Da | Vodi poslovne knjige in predloži letno poročilo AJPES |
Samostojni podjetnik z normiranimi odhodki | Praviloma ne v polni obliki | Letnega poročila praviloma ne predlaga, zato je smiseln krajši interni zapis evidenc |
Proračunski uporabnik (šola, zavod, občina) | Da | Zakon o računovodstvu in podzakonski predpisi Ministrstva za finance |
Za samostojne podjetnike je ločnica jasna. Po pojasnilu AJPES o letnih poročilih samostojnih podjetnikov morajo podjetniki, ki so obdavčeni na podlagi ugotovljenega dobička z upoštevanjem dejanskih odhodkov, letno poročilo za preteklo leto predložiti do 31. marca, medtem ko podjetniki, obdavčeni z normiranimi odhodki, k temu praviloma niso zavezani. Normiranec, ki ne vodi dvostavnega knjigovodstva, zato ne potrebuje obsežnega pravilnika z računovodskimi usmeritvami, priporočamo pa mu kratek zapis o tem, kako vodi evidence o izdanih računih, osnovnih sredstvih in prejemkih. Več o tem, kaj ta oblika poslovanja zahteva, smo opisali v prispevku o poslovanju normiranca.
Ob tem velja poudariti, da velikost ni merilo. Mnogi menijo, da je pravilnik namenjen le velikim družbam, vendar je mikro družba z enim zaposlenim zavezana enakim osnovnim pravilom kot velika, le da je njen pravilnik krajši in enostavnejši.
Pravni okvir: ZGD-1, SRS 2024 in Zakon o računovodstvu
V Sloveniji se pravila računovodenja delijo na dva segmenta, kar se odraža tudi v pravilnikih, ki jih najdete na spletu.
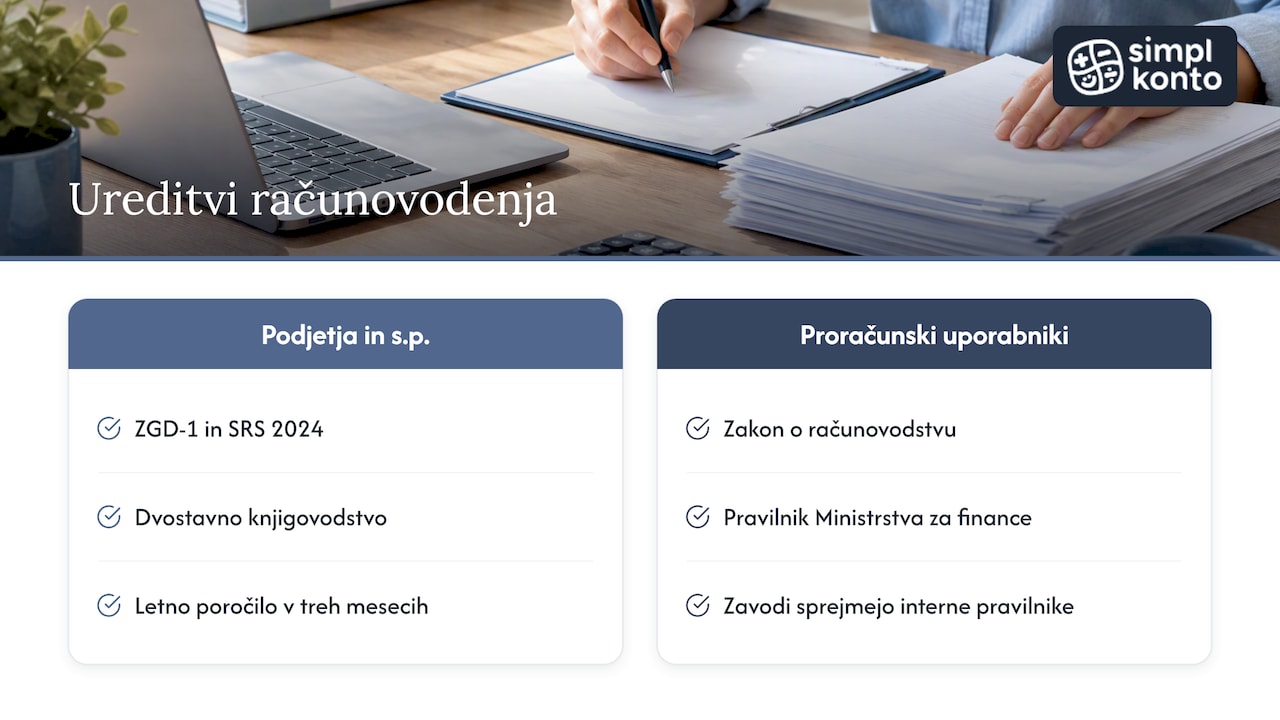
Gospodarske družbe in samostojni podjetniki, ki vodijo dvostavno knjigovodstvo, sledijo ZGD-1 in Slovenskim računovodskim standardom. Slovenske računovodske standarde (SRS 2024) oblikuje Slovenski inštitut za revizijo kot pravila strokovnega ravnanja na področju računovodenja. Standardi niso v nasprotju z mednarodnimi standardi računovodskega poročanja, temveč so prilagojeni slovenski zakonodaji in potrebam manjših podjetij. Isti zakon določa tudi, da je treba na podlagi zaključenih poslovnih knjig sestaviti letno poročilo v treh mesecih po koncu poslovnega leta, kar pomeni, da morajo biti usmeritve iz pravilnika določene, preden se začne zaključevanje leta.
Proračunski uporabniki, torej šole, zavodi, občine in drugi uporabniki javnih sredstev, sledijo Zakonu o računovodstvu. Ministrstvo za finance je na podlagi 52. člena tega zakona izdalo Pravilnik o računovodstvu, ki ureja organiziranost in način vodenja računovodstva v javnem sektorju, posamezni zavodi pa na tej podlagi sprejmejo lastne interne pravilnike. Za to področje je osrednja vstopna točka stran ministrstva o javnem računovodstvu.
To razlikovanje je za podjetnika pomembno iz praktičnega razloga. Številni brezplačni vzorci, ki jih najdete na spletu, so pravilniki osnovnih šol, zavodov ali inštitutov. Ti se sklicujejo na Zakon o računovodstvu, kontni načrt za proračunske uporabnike in pravila javnih financ, zato za d.o.o. ali s.p. niso primerni, četudi so na prvi pogled celoviti in urejeni.
Vsebina pravilnika o računovodstvu po poglavjih
Tipičen pravilnik o računovodstvu v slovenskem gospodarskem prostoru zajema osem vsebinskih sklopov. Vrstni red se med podjetji razlikuje, bistveno pa je, da noben sklop ne manjka.
1. Splošne določbe
Uvodni del določi, koga pravilnik zavezuje, na katere predpise se opira (ZGD-1, SRS 2024, davčni predpisi), kdo ga sprejme in od kdaj velja. Tu se opredeli tudi poslovno leto, ki je praviloma enako koledarskemu, zakon pa dopušča tudi drugačno ureditev.
2. Organiziranost računovodstva
Ta del pove, ali računovodstvo vodi podjetje samo ali ga je zaupalo zunanjemu izvajalcu, kdo je odgovoren za knjiženje, kdo za obračun plač in DDV ter kdo podpisuje letno poročilo. Pri zunanjem računovodstvu je tu mesto za opis predaje dokumentacije, o čemer pišemo v nadaljevanju.
3. Knjigovodske listine in kroženje dokumentov
Pravilnik našteje vrste listin (izdani in prejeti računi, bančni izpiski, potni nalogi, blagajniški prejemki in izdatki, obračuni plač) ter za vsako določi, kdo jo sestavi, kdo jo preveri in odobri ter v kolikšnem času mora priti v računovodstvo. Ker se izmenjava računov vse bolj seli v elektronsko obliko, je smiselno opisati tudi prejem in arhiviranje e-računov; o rokih in obveznostih pišemo v prispevku o izdaji e-računa.
4. Poslovne knjige in blagajniško poslovanje
Opredelijo se glavna knjiga, pomožne knjige (osnovnih sredstev, kupcev in dobaviteljev, zalog), kontni načrt ter pravila blagajniškega poslovanja: blagajniški maksimum, kdo vodi blagajno in kako pogosto se blagajna zaključuje.
5. Popis sredstev in obveznosti do virov sredstev
Popis je uskladitev knjigovodskega stanja z dejanskim. Pravilnik določi datum rednega letnega popisa, sestavo popisne komisije, način popisa posameznih vrst sredstev in postopek obravnave inventurnih razlik.
6. Računovodske usmeritve in vrednotenje postavk
To je vsebinsko najpomembnejši del. Zapišejo se odločitve, ki jih standardi prepuščajo podjetju, na primer:
prag vrednosti, pod katerim se drobni inventar ne vodi kot osnovno sredstvo;
metoda in stopnje amortizacije za posamezne skupine osnovnih sredstev;
model merjenja po pripoznanju (model nabavne vrednosti ali model prevrednotenja);
metoda ugotavljanja porabe zalog (na primer zaporedne cene ali drseče povprečne cene);
merila za oblikovanje popravkov vrednosti terjatev, na primer glede na število dni zamude;
pogoji za oblikovanje rezervacij in časovnih razmejitev.
Usmeritve morajo biti skladne s SRS 2024, hkrati pa je dobro preveriti, kako vplivajo na davčno osnovo, saj davčno priznani odhodki niso vedno enaki računovodskim. Kako se te odločitve odrazijo v izkazih, si lahko ogledate v našem vodiču po bilanci stanja.
7. Hramba knjigovodskih listin in poslovnih knjig
Pravilnik določi, kje in v kakšni obliki se listine hranijo, kdo je odgovoren za arhiv in koliko časa se posamezne vrste listin hranijo. Roki morajo biti usklajeni z računovodskimi in davčnimi predpisi, ki za računovodske in davčne listine določajo večletne roke hrambe, za nekatere listine, na primer plačilne liste, pa trajno hrambo. Rok za posamezno vrsto listine preverite pri svojem računovodji, saj je napačno določen rok ena najpogostejših napak v generičnih vzorcih.
8. Računovodska odgovornost in končne določbe
Sklepni del opredeli odgovornost poslovodstva za računovodske izkaze, postopek spreminjanja pravilnika ter datum sprejetja in začetka veljavnosti.
Vzorec strukture pravilnika za d.o.o. in s.p.
Spodaj objavljamo okvirni vzorec strukture, ki ga uporabljamo kot izhodišče pri pripravi pravilnikov za mikro in majhna podjetja. Ni namenjen prepisovanju, temveč preverjanju, ali vaš obstoječi pravilnik pokriva vse potrebne vsebine.
Splošne določbe: namen pravilnika, zavezanci, pravne podlage, poslovno leto.
Organiziranost: notranje ali zunanje računovodstvo, pooblaščene osebe, odgovornosti za posamezne naloge.
Knjigovodske listine: vrste listin, odgovorne osebe za sestavo in kontrolo, roki predaje v računovodstvo, pravila za e-račune.
Poslovne knjige: glavna in pomožne knjige, kontni okvir, blagajniško poslovanje in blagajniški maksimum.
Popis: datum, popisna komisija, postopek, obravnava razlik.
Računovodske usmeritve: neopredmetena in opredmetena osnovna sredstva, naložbene nepremičnine, finančne naložbe, zaloge, terjatve, denarna sredstva, kapital, rezervacije, obveznosti, prihodki in odhodki.
Hramba: kraj, oblika, odgovorna oseba, roki po vrstah listin.
Končne določbe: spremembe pravilnika, začetek veljavnosti, podpis poslovodje.
Primer določbe v poglavju o osnovnih sredstvih bi se lahko glasil: »Posamična sredstva, katerih nabavna vrednost ne presega zneska, ki ga določi poslovodja, se lahko razporedijo med drobni inventar in se ob nabavi v celoti odpišejo.« Znesek praga je odločitev podjetja, zato ga v pravilnik vpišite izrecno in ga uporabljajte dosledno. Za primerjavo, kako je struktura urejena v javnem sektorju, si lahko ogledate pravilnik o računovodstvu osnovne šole s kazalom po poglavjih, ki dobro ponazarja logiko členjenja, čeprav se vsebinsko opira na drug zakon.
Kako pripravite pravilnik v šestih korakih
Določite pravni okvir. Ugotovite, ali poročate po SRS 2024 ali po MSRP in ali ste kot s.p. sploh zavezani k vodenju dvostavnega knjigovodstva.
Popišite dejanske procese. Zapišite, kako v podjetje prihajajo računi, kdo jih odobri, kako plačujete (transakcijski račun, gotovina, kartice, spletni plačilni sistemi) in kdo pripravlja dokumentacijo za plače.
Sprejmite računovodske usmeritve. Z računovodjo se dogovorite o metodah amortizacije, vrednotenju zalog, pragu drobnega inventarja in pravilih za popravke terjatev.
Uredite odnos z zunanjim računovodstvom. Zapišite roke predaje listin in kanal, po katerem jih posredujete.
Sprejmite pravilnik formalno. Poslovodja ga podpiše s sklepom, ki navaja datum začetka veljavnosti. Novo podjetje to stori ob začetku poslovanja; o korakih ob ustanovitvi pišemo v prispevku o registraciji podjetja.
Pravilnik redno posodabljajte. Ko se spremenijo standardi, kot ob uvedbi SRS 2024, ali ko spremenite način poslovanja, na primer z odprtjem spletne trgovine ali uvedbo novih oblik plačil, pravilnik ustrezno dopolnite.
Najpogostejše napake pri uporabi generičnih vzorcev
Pri prevzetih vzorcih se ponavlja nekaj značilnih napak, ki ob pregledu podjetje postavijo v slabši položaj.
Vzorec iz napačnega segmenta. Podjetje prevzame pravilnik šole ali zavoda, ki se sklicuje na Zakon o računovodstvu in proračunski kontni načrt. Takšen dokument ob pregledu ne izkazuje skladnosti z ZGD-1 in SRS.
Zastarele pravne podlage. Pravilnik se sklicuje na standarde, ki ne veljajo več. Ob prehodu na SRS 2024 je bilo treba pravilnike pregledati, mnogi pa so ostali nespremenjeni.
Usmeritve, ki se v praksi ne uporabljajo. Pravilnik določa eno metodo vrednotenja zalog, računovodstvo pa uporablja drugo. Takšno neskladje je težje pojasniti kot odsotnost zapisa, saj kaže, da dokument ni bil nikoli uporabljen.
Neustrezni roki hrambe in nejasna pooblastila. Generični vzorci pogosto navajajo enoten rok hrambe za vse listine ali pooblaščajo osebe in funkcije, ki jih v podjetju sploh ni.
Pravilnik, ki se nikoli ne posodobi. Neposodobljen pravilnik v času inšpekcije kaže na malomarnost vodenja poslovanja, četudi so knjige sicer vodene pravilno.
Pravilnik pri zunanjem računovodstvu: kdo je odgovoren
Pri zunanjem računovodstvu se pogosto zgodi, da podjetnik meni, da računovodski servis avtomatsko ureja vse. Pravilnik o računovodstvu pa ostaja interni akt podjetja in s tem odgovornost poslovodstva. Računovodja ga lahko pripravi, predlaga usmeritve in skrbi za njihovo dosledno uporabo, sprejme in podpiše pa ga poslovodja.
Zato priporočamo, da v pravilniku jasno opredelite postopek predaje dokumentacije med podjetjem in računovodstvom: do katerega dne v mesecu posredujete prejete in izdane račune, bančne izpiske in podatke za plače, v kakšni obliki ter kdo na strani podjetja odgovarja za popolnost. Brez tega zapisa nastane siva cona odgovornosti, v kateri dokumenti zamujajo ali izginejo, posledica pa so prepozne oddaje obračunov in evidenc DDV, kar je pogost vir napak in glob. Kako pomembni so roki pri DDV, smo pojasnili v prispevku o oddaji evidenc DDV.
Pravilnik, prilagojen vašemu poslovanju
V SimplKontu pravilnik o računovodstvu pripravimo ali pregledamo kot del usklajevanja internih aktov, ki ga izvajamo za samozaposlene, mikro in majhna podjetja. Izhajamo iz vaših dejanskih procesov, usmeritve uskladimo s SRS 2024 in davčnimi posledicami, postopek predaje dokumentacije pa zapišemo tako, da ustreza našemu sodelovanju. S 15 leti izkušenj in več kot 100 strankami vemo, kje generični vzorci odpovejo. Pregled paketov je na strani cenik računovodskih storitev, za pregled vašega obstoječega pravilnika pa nam pišite prek kontaktnega obrazca. Bodočim podjetnikom, ki se na začetek poslovanja šele pripravljajo, priporočamo delavnico Od odprtja do prvega izdanega računa.
Pogosta vprašanja o pravilniku o računovodstvu
Ali je pravilnik o računovodstvu obvezen za mikro d.o.o.?
Da. Vsaka družba vodi poslovne knjige po ZGD-1 in SRS 2024 ali MSRP, standardi pa številne odločitve prepuščajo podjetju, zato jih mora zapisati. Pravilnik mikro družbe je krajši, vsebinsko pa mora pokrivati enake sklope kot pri večjih družbah.
Ali normiranec potrebuje pravilnik o računovodstvu?
Samostojni podjetnik z normiranimi odhodki praviloma ne predlaga letnega poročila in ne vodi dvostavnega knjigovodstva, zato obsežen pravilnik z računovodskimi usmeritvami zanj ni nujen. Priporočamo pa kratek interni zapis o vodenju evidenc, ki olajša morebitni davčni pregled.
Ali lahko uporabim brezplačen vzorec s spleta?
Vzorec je uporaben kot kontrolni seznam vsebine, ne kot končni dokument. Preverite, ali je pripravljen za gospodarstvo in ne za javni sektor, ali se sklicuje na SRS 2024 in ali usmeritve ustrezajo temu, kar v vašem podjetju dejansko počnete.
Kdo podpiše pravilnik in kdaj začne veljati?
Pravilnik sprejme poslovodja, pri d.o.o. direktor, pri s.p. podjetnik sam, s sklepom, v katerem je naveden datum začetka veljavnosti. Novo podjetje ga sprejme ob začetku poslovanja, obstoječe pa ob vsaki pomembni spremembi predpisov ali poslovanja.
Kako pogosto je treba pravilnik posodobiti?
Ni predpisanega roka, pravilnik pa mora vedno odražati veljavne standarde in dejanske postopke. Pregled priporočamo vsaj enkrat letno pred zaključkom poslovnega leta ter ob vsaki večji spremembi, na primer ob uvedbi nove dejavnosti ali novih načinov plačevanja.
Priporočeno
/
PREBERI VEČ
Kaj je novega na sceni?
Pravilnik o računovodstvu: vsebina, vzorec in kdo ga potrebuje

Davčne olajšave 2026: zneski in pravila za zaposlene, s.p. in d.o.o.
Izkaz poslovnega izida: razlaga, primer in povezava z denarnim tokom