Bilanca stanja: razlaga, primeri in kontrolni seznam za podjetnike
Bilanca stanja pokaže sredstva in vire na datum preseka; razlaga, primeri in kontrolni seznam pomagajo oceniti likvidnost podjetja.
Avtor članka: Adrijana
Bilanca stanja: razlaga, primeri in kontrolni seznam za podjetnike
Bilanca stanja je računovodski izkaz na presečni datum, ki prikaže, da je aktiva vedno enaka pasivi. To ni tehnična formalnost, ampak slika premoženjskega stanja podjetja v točno določenem trenutku. Bilanca stanja prikazuje sredstva na eni strani in vire njihovega financiranja na drugi, kar bankam in poslovnim partnerjem pove, kako likvidno in kreditno sposobno je podjetje.
SimplkontoUredite bilanco zanesljivoPomagamo vam pri pripravi letnih poročil, obračunih DDV in jasnem računovodskem spremljanju poslovanja.
✓Priprava letnih poročil
✓Obračuni DDV
✓Davčno svetovanje
Sestava bilance: kaj je na aktivi in kaj na pasivi
Aktiva zajema vse, kar podjetje poseduje in kar lahko unovči ali uporabi pri poslovanju. Pasiva pokaže, od kod denar za ta sredstva prihaja, torej lastniški kapital in obveznosti do drugih. Statistična razlaga bilance stanja jo opredeljuje kot evidenco vrednosti sredstev in obveznosti v določenem trenutku, kar je osnova za vse nadaljnje računovodsko poročanje.
V praksi se postavke v knjigah pojavljajo takole:
Denarna sredstva: stanje na transakcijskem računu in v blagajni na dan bilance.
Terjatve do kupcev: izdani, a še neplačani računi.
Zaloge: material, nedokončana proizvodnja ali trgovsko blago na zalogi.
Osnovna sredstva: oprema, vozila, nepremičnine, zmanjšane za amortizacijo.
Lastniški kapital: vložen kapital lastnika in zadržani dobiček iz preteklih let.
Dolgoročne obveznosti: krediti z zapadlostjo nad eno leto.
Kratkoročne obveznosti: obveznosti do dobaviteljev, davkov in zaposlenih, zapadle v letu dni.
Vsaka od teh postavk se mora ujemati z dejanskim stanjem v poslovnih knjigah, sicer bilanca ne bo izkazovala resničnega položaja podjetja.
Kako hitro prebrati bilanco in na kaj paziti
Za hiter pregled bilance ni treba biti računovodja, potrebujete le sistematičen pristop k nekaj ključnim številkam.
Preverite, ali je bilančna vsota na aktivi enaka vsoti na pasivi, saj vsako odstopanje pomeni napako pri knjiženju.
Primerjajte kratkoročna sredstva s kratkoročnimi obveznostmi in ocenite, ali imate dovolj likvidnih virov za tekoče plačila.
Izračunajte razmerje med dolgom in lastniškim kapitalom, saj visok delež dolga pomeni večje tveganje pri pridobivanju novih posojil.
Preglejte, koliko dobička je vezanega v terjatvah ali zalogah namesto na računu, kar vpliva na dejansko razpoložljivost denarja.
Strokovni nasvet: Dobiček na papirju še ne pomeni denarja na računu, zato vedno preverite, koliko sredstev je dejansko vezanih v terjatvah in zalogah.
Pogoste napake pri uskladitvi aktive in pasive
Najpogostejše napake nastanejo zaradi malomarnosti pri usklajevanju podatkov med viri, ne zaradi zapletenih računovodskih pravil. Manjkajoče postavke, napačno razporejene časovne razmejitve in neusklajeni bančni izpiski so vzrok za večino neskladij, s katerimi se podjetniki srečajo pred oddajo letnih poročil.
Preverite, ali so vsi izdani in prejeti računi vneseni v obdobje, na katero se dejansko nanašajo.
Primerjajte saldo na bančnem izpisku s stanjem denarnih sredstev v poslovnih knjigah.
Odprite vsako “sumljivo” postavko posebej in jo preverite z izvirnim dokumentom.
Preglejte, ali je zaloga ovrednotena po zadnjem popisu, ne po zastareli oceni.
Korak preverjanja | Kaj preveriti |
|---|---|
Bilančna vsota | Aktiva se mora ujemati s pasivo do centa |
Bančni izpiski | Saldo na izpisku ustreza knjigovodskemu stanju |
Časovne razmejitve | Prihodki in odhodki so v pravem obračunskem obdobju |
Odprte postavke | Vsaka nejasna vrednost ima dokazilo v obliki računa ali pogodbe |
Poročanje in AJPES: kateri obrazci vplivajo na bilanco
Podatki iz bilance stanja se v Sloveniji predložijo prek standardiziranih obrazcev, ki jih predpisuje AJPES. Navodila za vnos podatkov iz letnih poročil določajo, kako se postavke vnašajo v poenotene AOP tabele in kako poteka priprava XML izvoza za oddajo.
Pri pripravi premoženjske bilance veljajo dodatne posebnosti, ki odstopajo od standardne bilance stanja. Navodila za pripravo premoženjskih bilanc opozarjajo na drugačno obravnavo denarnih sredstev na podračunih enotnega zakladniškega računa in na prenos dolgoročnih obveznosti med kratkoročne za namen te bilance.
Preverite, kateri obrazec velja za vašo pravno obliko, saj se zahteve med s.p. in d.o.o. razlikujejo.
Upoštevajte rok za oddajo letnega poročila, ki ga AJPES objavlja vsako leto posebej.
Pri denarnih sredstvih na podračunih EZR preverite posebna navodila za premoženjsko bilanco, če vas ta zadeva.
Za več o rokih in oddaji povezanih evidenc si lahko pomagate z našim člankom o oddaji evidenc DDV.
Preprost številčni primer: ko se aktiva ujema s pasivo
Recimo, da ima majhno podjetje naslednje poenostavljene postavke na presečni datum:
Postavka | Znesek |
|---|---|
Denarna sredstva | 8.000 € |
Terjatve do kupcev | 5.000 € |
Zaloge | 3.000 € |
Osnovna sredstva | 14.000 € |
Lastniški kapital | 20.000 € |
Dolgoročne obveznosti | 6.000 € |
Kratkoročne obveznosti | 4.000 € |
Aktiva znaša 8.000 € + 5.000 € + 3.000 € + 14.000 € = 30.000 €. Pasiva znaša 20.000 € + 6.000 € + 4.000 € = 30.000 €, torej se enačba izide. Če se vsoti ne ujemata, najpogosteje gre za napačno vneseno osnovno sredstvo, podvojen vnos obveznosti ali pozabljeno časovno razmejitev. Ta primer lahko uporabite kot predlogo: vnesite svoje zneske v enako strukturo in preverite, ali aktiva ustreza pasivi, preden oddate poročilo.
Kdaj je čas za strokovno pomoč pri pripravi bilance
Bilanca stanja je temeljna podlaga za oceno bonitete podjetja in za odločanje bank ter poslovnih partnerjev, zato napake v njej niso le kozmetične. Besedilo pripravlja Adrijana, ki piše o davčnem svetovanju in o izzivih normirancev pri vodenju poslovnih knjig. Pri svojem delu smo pomagali številnim strankam urediti računovodske evidence in letna poročila.
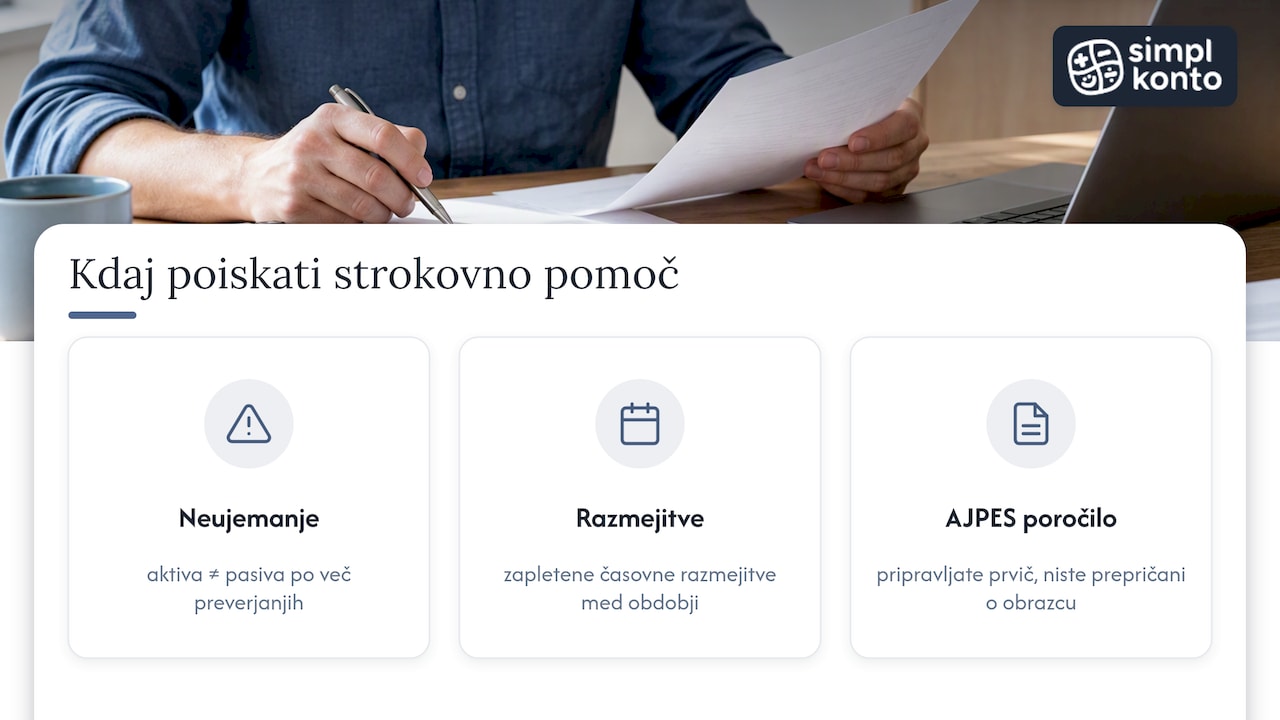
Strokovno pomoč velja poiskati, kadar se aktiva in pasiva ne ujemata kljub večkratnemu preverjanju, kadar imate zapletene časovne razmejitve med obdobji ali kadar pripravljate poročilo za AJPES prvič in niste prepričani o pravilni obliki obrazca.
Kako vam pri pripravi bilance pomagamo pri Simpl Konto
Pri pripravi letnih poročil, obračunih DDV in pregledu bilanc vas razbremenimo natančnega usklajevanja številk, ki jih sicer preverjate sami ob že tako polnem urniku.
Delujemo kot aktiven partner, ne le kot zunanji izvajalec, kar pomeni, da vas opozorimo na neskladja, preden postanejo problem pri oddaji poročila. Za podjetnike, ki šele začenjajo, je na voljo tudi delavnica od odprtja do prvega izdanega računa. Če želite preveriti, kateri paket ustreza vašemu obsegu poslovanja, si oglejte naš cenik storitev ali nas kontaktirajte prek kontaktne strani.
Pogosta vprašanja
Kaj je bilanca stanja v preprostih besedah?
Bilanca stanja je izkaz, ki na točno določen dan prikaže vsa sredstva podjetja in vire, iz katerih so financirana. Aktiva mora biti enaka pasivi, sicer bilanca ni pravilno sestavljena.
Kakšna je razlika med bilanco stanja in izkazom poslovnega izida?
Bilanca stanja prikazuje premoženjsko stanje na določen dan, izkaz poslovnega izida pa uspešnost poslovanja za obračunsko obdobje. Razlika je torej v časovnem okviru, enačba aktiva = pasiva mora biti vedno izpolnjena.
Kateri obrazci AJPES vsebujejo podatke iz bilance stanja?
Podatki se vnašajo v poenotene AOP tabele, pri premoženjski bilanci pa veljajo dodatna navodila za delovne liste in XML izvoz. Natančen obrazec je odvisen od pravne oblike podjetja in vrste poročila, ki ga oddajate.
Kako preverim, ali je moja bilanca pravilno sestavljena?
Preverite, ali se vsota aktive ujema z vsoto pasive, uskladite bančne izpiske s knjigovodskim stanjem in preglejte časovne razmejitve. Kratek kontrolni seznam iz tega članka vam pomaga odkriti večino napak, preden oddate poročilo.
Ali lahko bilanco stanja pripravim sam, če sem samozaposlen?
Osnovno bilanco lahko sestavite sami, če imate urejene poslovne knjige in sledite preprostim korakom preverjanja iz tega članka. Pri zapletenih časovnih razmejitvah ali pri prvi oddaji poročila pa si velja vzeti strokovno pomoč, da se izognete napakam pri AJPES poročanju.
Priporočeno
/
PREBERI VEČ
Kaj je novega na sceni?
Bilanca stanja: razlaga, primeri in kontrolni seznam za podjetnike
Potni stroški obračun: kako pravilno obračunati kilometrino in dnevnice
Podjemna pogodba in obdavčitev: kaj morate vedeti v letu 2026