Božičnica in obdavčitev: kaj mora vedeti vsak delodajalec
Preverite, kako obdavčiti božičnico kot delodajalec: prispevki, akontacija dohodnine, pogoji za davčno ugodnejšo obravnavo ter ključni obrazci.
Avtor članka: Adrijana
Božičnica in obdavčitev: kaj mora vedeti vsak delodajalec
Božičnica se šteje za dohodek iz delovnega razmerja: od nje se obračunajo prispevki za socialno varnost in, razen če so izpolnjeni pogoji iz Zakona o dohodnini, tudi akontacija dohodnine. Davčno ugodnejša obravnava je mogoča le, kadar izplačilo temelji na internem aktu ali kolektivni pogodbi, velja enako za vse upravičene zaposlene in ne presega določenih omejitev. Ključni dokumenti pri tem so ZDR‑1, ZDoh‑2 in obrazec REK‑O, zato svetujemo, da interni akt in obračun uredite pravočasno, po potrebi s pomočjo računovodskega svetovanja.
Simplkontosimplkonto.siUredite božičnico pravilnoPri obračunu božičnice so pomembni pravna podlaga, prispevki in poročanje. Simplkonto nudi računovodske storitve in davčno svetovanje podjetnikom.Povprašajte za svetovanje
Kaj pravita ZDR‑1 in ZDoh‑2 o božičnici
Zakon o delovnih razmerjih božičnico neposredno ne omenja, vendar jo v praksi uvršča med plačilo za poslovno uspešnost, torej med sestavino plače, kadar je tako dogovorjeno s kolektivno pogodbo ali pogodbo o zaposlitvi. To pomeni, da ima izplačilo pravno podlago v delovnem razmerju in se obravnava kot dohodek, ne kot enkratno darilo brez obveznosti.
Davčno ugodnejšo obravnavo, torej oprostitev dohodnine do določene meje, omogoča 12. točka prvega odstavka 44. člena Zakona o dohodnini. Pogoji so natančno določeni in morajo biti izpolnjeni hkrati:
pravica do izplačila mora izhajati iz splošnega akta delodajalca ali kolektivne pogodbe, ne iz ustnega dogovora ali enkratne odločitve vodstva,
izplačilo mora biti enakopravno dostopno vsem zaposlenim, ki izpolnjujejo vnaprej določena merila, brez arbitrarnega izbora posameznikov,
tovrstno plačilo se lahko izplača največ dvakrat letno,
znesek, ki je oproščen dohodnine, je omejen do višine povprečne plače v Sloveniji, kot jo vsako leto objavi statistični urad.
Če kateri od teh pogojev ni izpolnjen, se celotno izplačilo obravnava kot običajen dohodek iz delovnega razmerja, brez davčne ugodnosti. V skrajnem primeru, kadar izplačilo nima jasne pravne podlage in je namenjeno izbranim posameznikom brez meril, lahko inšpekcija ali davčni organ izplačilo obravnava podobno kot prikrito izplačilo dobička, kar prinese dodatne obveznosti in tveganje sankcij. Poslovni pregled opozarja, da je prav pravna podlaga najpogostejša točka, kjer delodajalci naredijo napako.
Davki in prispevki: obračun in poročanje prek REK‑O
Ko je pravna podlaga urejena, sledi tehnični del: obračun prispevkov in akontacije dohodnine ter pravilno poročanje finančni upravi. Postopek je smiseln v naslednjem zaporedju:
Določite bruto znesek božičnice glede na merila iz internega akta.
Obračunajte prispevke za socialno varnost na strani delojemalca in delodajalca.
Preverite, ali bruto znesek presega mejo povprečne plače. Znotraj meje se od zneska, ki izpolnjuje pogoje iz ZDoh‑2, dohodnina ne obračuna; presežek se obdavči po običajnih pravilih za dohodek iz delovnega razmerja.
Izplačilo vnesite v obrazec REK‑O kot plačilo za poslovno uspešnost, ločeno od rednega izplačila plače za isti mesec.
Na plačilni listi božičnico izkažite kot samostojno postavko, ne kot del osnovne plače ali dodatkov.
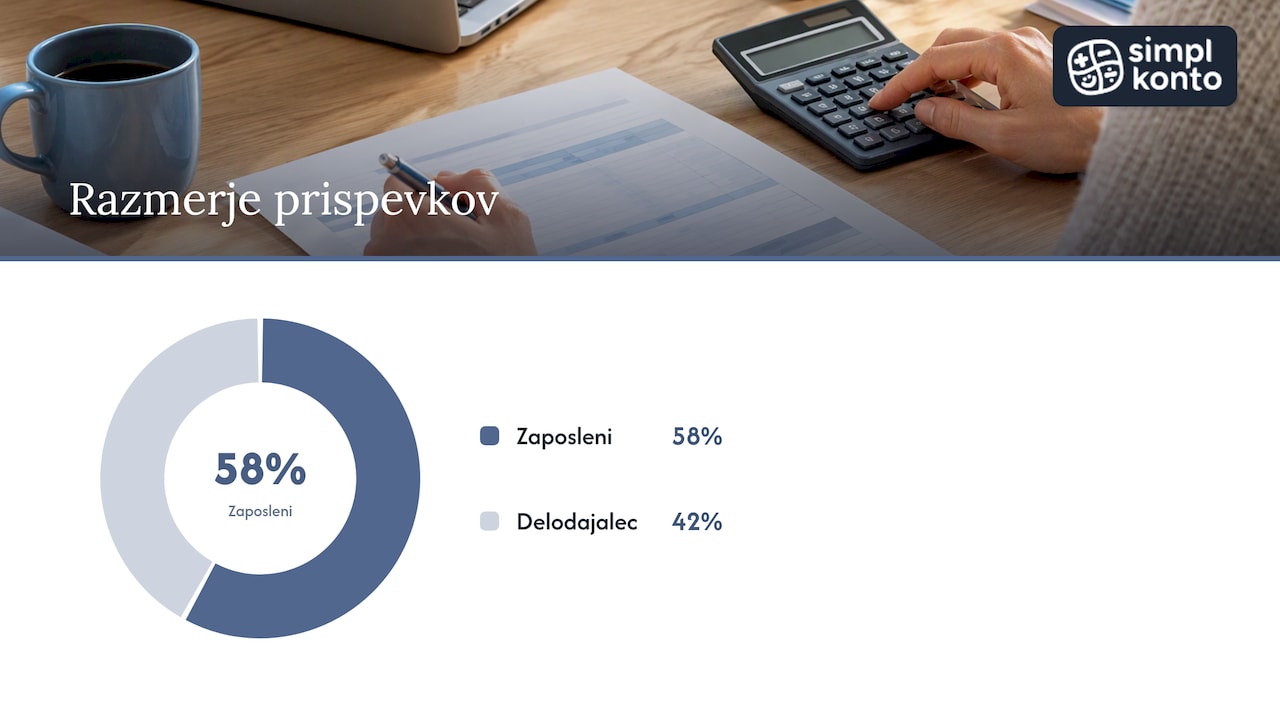
Pri obračunu se v praksi uporablja primer, kjer delojemalec plača 22,1 % prispevkov, delodajalec pa 16,1 % (Mladipodjetnik), kar neposredno vpliva na neto znesek, ki ga prejme zaposleni, in na skupni strošek, ki ga nosi delodajalec. Ta razmerja veljajo za splošni primer prispevkov iz delovnega razmerja in jih je treba preveriti glede na konkretno obdobje obračuna.
Če delodajalec namesto denarnega izplačila podari darilo v blagu ali storitvi, gre najverjetneje za boniteto, ki se obravnava po drugih pravilih in se prišteje k davčni osnovi zaposlenega na drugačen način. Zato ločeno knjiženje ni le formalnost, ampak pogoj za pravilno davčno obravnavo.
Koraki za delodajalca: od internega akta do izplačila
Preden božičnico izplačate, poskrbite za dokumentacijo, ki vas ščiti pred poznejšimi vprašanji inšpekcije ali davčnega organa:
pripravite interni akt ali dodatek h kolektivni pogodbi, ki natančno opredeli pravico do plačila za poslovno uspešnost,
merila za upravičenost zapišite enotno za vse zaposlene v enakem položaju, brez izjem po osebni presoji,
merila objavite pred začetkom obdobja, za katero se poslovna uspešnost presoja, ne naknadno,
vso komunikacijo z zaposlenimi o merilih in višini izplačila shranite skupaj z internim aktom,
določite natančen datum izplačila in način, praviloma nakazilo na transakcijski račun, ter izplačilo jasno ločite od morebitnih daril ali bonitet.
Strokovni nasvet: preden izplačate božičnico, naredite kratek notranji pregled: preverite, ali imate podpisan interni akt, ali so merila enaka za vse upravičene in ali je znesek znotraj meje povprečne plače, saj to zmanjša tveganje poznejših popravkov.
Primer izračuna: znotraj meje in nad njo
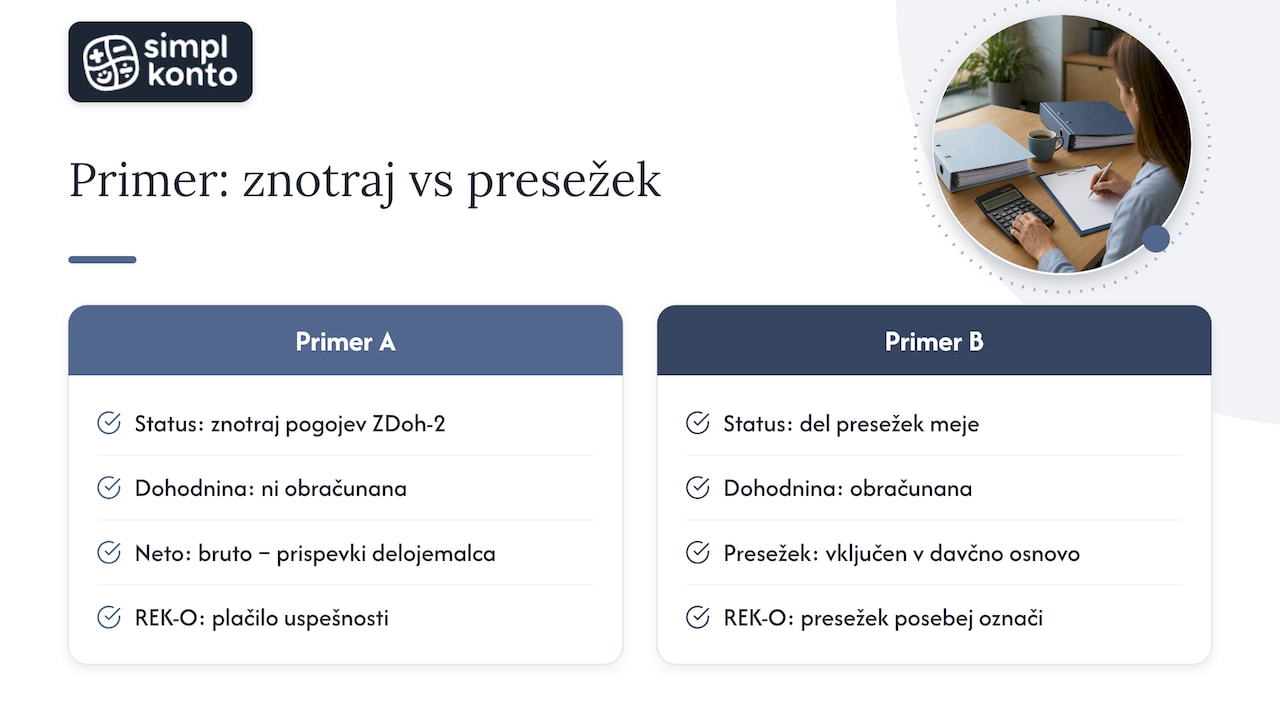
Konkreten primer pokaže, kako se razlika med zneskom znotraj meje in nad njo odrazi v obračunu. Spodnji primer uporablja izračunane vrednosti na podlagi prispevkov iz Mladipodjetnika: delojemalec 22,1 %, delodajalec 16,1 %. Gre za ponazoritev postopka, ne za uradno določeno mejo zneska.
V primeru A se od zneska, ki je znotraj dovoljene meje in izpolnjuje pogoje ZDoh‑2, dohodnina ne obračuna, zato je neto znesek enak bruto zmanjšanem le za prispevke delojemalca. V primeru B se del, ki presega mejo, prišteje k davčni osnovi dohodka iz delovnega razmerja in se obdavči po običajni lestvici. V REK‑O obrazcu oba zneska vpišete kot plačilo za poslovno uspešnost, pri čemer presežni del posebej označite, da je razviden znesek, na katerega je bila obračunana dohodnina.
Najpogostejše napake pri izplačilu božičnice
Večina težav pri nadzoru izhaja iz treh ponavljajočih se napak, na katere opozarjajo tudi praktični računovodski vodniki:
mešanje božičnice z darili ali bonitetami na isti postavki, kar zabriše mejo med dohodkom iz delovnega razmerja in boniteto ter povzroči napačen obračun,
selektivno izplačevanje posameznim zaposlenim brez objektivnih, vnaprej znanih meril, kar je lahko podlaga za očitek diskriminacije in odvzem davčne ugodnosti za celotno izplačilo,
pomanjkljiv ali neobstoječ interni akt ter nezabeležena komunikacija o merilih, kar v primeru nadzora pomeni, da delodajalec nima dokazov o izpolnjevanju pogojev iz ZDoh‑2.
Informiran poudarja, da morajo biti kriteriji objektivni in enako dostopni vsem upravičenim, saj se prav na tej točki najpogosteje preverja upravičenost do ugodnejše davčne obravnave.
Posebnosti za študente in pogodbene delavce
Pravice do plačila za poslovno uspešnost iz ZDoh‑2 so vezane na delovno razmerje, zato se pravila drugače odražajo pri osebah, ki niso v rednem delovnem razmerju. Dijaki in študenti, ki delajo prek napotnice za začasno in občasno delo, niso v delovnem razmerju z delodajalcem, zato se nanje določbe o božičnici kot plačilu za poslovno uspešnost praviloma ne nanašajo. Če jim delodajalec kljub temu izplača podobno nagrado, se ta obravnava po pravilih, ki veljajo za dohodek iz drugega pogodbenega razmerja, ne po ugodnejših pravilih za zaposlene.
Podobno velja za osebe, ki delo opravljajo na podlagi avtorske ali podjemne pogodbe. Ker niso v delovnem razmerju, se morebitno novoletno ali poslovno nagrado obravnava kot drug dohodek, od katerega se akontacija dohodnine obračuna po splošnih pravilih za tovrstne pogodbe, brez možnosti uveljavljanja oprostitve iz 44. člena ZDoh‑2. Delodajalci, ki imajo v podjetju hkrati zaposlene in pogodbene sodelavce, morajo zato voditi ločene evidence in paziti, da istega izplačila ne obravnavajo enako za obe skupini, saj bi to pomenilo napačen obračun davkov in prispevkov.
Davčne olajšave in njihov vpliv na neto znesek
Višina dohodnine, ki se obračuna od obdavčljivega dela božičnice, ni odvisna le od zneska izplačila, ampak tudi od tega, katere splošne in posebne olajšave ima zaposleni uveljavljene pri delodajalcu. Zaposleni, ki ima pri delodajalcu uveljavljeno splošno olajšavo, bo imel pri obračunu akontacije dohodnine na obdavčljivi del božičnice drugačno osnovo kot zaposleni, ki olajšavo uveljavlja pri drugem delodajalcu ali je ne uveljavlja.
Posebne olajšave, na primer za vzdrževane družinske člane, znižujejo letno davčno osnovo zaposlenega, kar se pozna šele pri letnem obračunu dohodnine, ne neposredno pri obračunu posamezne božičnice. Zato se lahko zgodi, da je akontacija, obračunana ob izplačilu, višja ali nižja od dejanske letne obveznosti, razlika pa se razreši pri informativnem izračunu dohodnine. Delodajalec mora pri obračunu upoštevati podatke o olajšavah, ki jih ima zaposleni prijavljene pri njem, zato je smiselno, da zaposlene pravočasno opozori na preverjanje teh podatkov pred izplačilom.
Evidentiranje božičnice v računovodskih izkazih
Božičnica se v poslovnih knjigah izkazuje kot strošek dela, ločeno od rednih plač, kar omogoča pregled nad gibanjem te vrste izplačil skozi leta. Bruto znesek se knjiži med stroške plač, prispevki delodajalca pa med stroške prispevkov na izplačane plače, oboje v obdobju, v katerem je bilo izplačilo dejansko opravljeno.
Za podjetja, ki izplačilo načrtujejo ob koncu poslovnega leta, je pogosto smiselno oblikovati rezervacijo za pričakovano božičnico že med letom, če je izplačilo dovolj gotovo in merila znana. To zagotavlja, da strošek bremeni pravo obračunsko obdobje in da letni izkaz poslovnega izida realno odraža obveznosti do zaposlenih. Natančno knjiženje je pomembno tudi zato, ker se del izplačila, ki presega mejo iz ZDoh‑2, davčno obravnava drugače kot del znotraj meje, zato priporočamo ločene analitične konte za obdavčeni in neobdavčeni del. Več o pravilnem poročanju in oddaji evidenc lahko preverite v našem prispevku o oddaji evidenc DDV.
Vpliv na bolniško, starševski dopust in druge pravice
Ker se božičnica šteje za dohodek iz delovnega razmerja, vpliva tudi na osnove, iz katerih se izračunavajo nekatera socialna nadomestila. Pri izračunu nadomestila za bolniško odsotnost se upošteva povprečje plač iz preteklih mesecev, zato lahko enkratno izplačilo božičnice v tem obdobju rahlo popravi osnovo za nadomestilo, odvisno od tega, kako je izplačilo razporejeno v obračunskem obdobju.
Podobno velja za osnovo za nadomestilo v času starševskega dopusta, ki se izračunava iz plač v določenem referenčnem obdobju pred nastopom dopusta. Ker gre za dohodek iz delovnega razmerja, se božičnica všteva v to osnovo enako kot redna plača, kar je pomembno predvsem za zaposlene, ki pričakujejo starševski dopust kmalu po prejemu božičnice. Delodajalci, ki želijo zaposlenim jasno predstaviti te posledice, lahko to vključijo v interno komunikacijo ob izplačilu, kar dodatno krepi preglednost celotnega postopka. Za podjetja, ki obračunavajo tudi prispevek za dolgotrajno oskrbo, je smiselno preveriti tudi naš prispevek o prispevku za dolgotrajno oskrbo, saj se nekatere osnove prekrivajo.
Kako vam pomagamo pri ureditvi božičnice
Pri urejanju internih aktov, obračunu prispevkov in oddaji REK‑O obrazca vam lahko precej časa in tveganja prihrani zunanja računovodska podpora. Pripravimo interni akt ali dodatek h kolektivni pogodbi, uskladimo merila z zahtevami ZDoh‑2 in preverimo, ali je obračun pravilno prikazan v REK‑O, preden ga oddate.
Naše delo temelji na petnajstletnih izkušnjah in sodelovanju z več strankami, kar nam omogoča, da pri obračunu božičnice hitro prepoznamo tveganja, ki jih delodajalci sami pogosto spregledajo:
priprava in uskladitev internega akta z zakonskimi pogoji za davčno ugodnost,
obračun plač in prispevkov ter priprava podatkov za REK‑O,
davčno in pravno svetovanje pri mejnih primerih, na primer pri pogodbenih sodelavcih in študentih,
dodatna podpora prek delavnice od odprtja do prvega izdanega računa za podjetja, ki šele vzpostavljajo plačne procese.
Če želite preveriti, kateri paket računovodske podpore ustreza vašemu podjetju, si oglejte naš cenik ali nas kontaktirajte prek strani za kontakt, kjer se dogovorimo za konkreten pregled vašega obračuna božičnice.
Pogosta vprašanja
Ali se božičnica obdavči kot redna plača?
Božičnica se obravnava kot dohodek iz delovnega razmerja, zato se od nje obračunajo prispevki za socialno varnost. Dohodnina se ne obračuna le na del, ki izpolnjuje pogoje iz 44. člena ZDoh‑2, presežek pa se obdavči po enakih pravilih kot redni dohodek iz delovnega razmerja.
Kateri pogoji morajo biti izpolnjeni za davčno ugodno božičnico?
Pravica do izplačila mora izhajati iz internega akta ali kolektivne pogodbe, izplačilo mora biti enakopravno dostopno vsem upravičenim zaposlenim in se lahko izvede največ dvakrat letno. Znesek, oproščen dohodnine, je omejen do višine povprečne plače, kot to določa Zakon o dohodnini.
Kako se božičnica vpiše v REK‑O obrazec?
Božičnica se v REK‑O vpiše kot plačilo za poslovno uspešnost, ločeno od redne plače za isti mesec, pri čemer se del nad dovoljeno mejo posebej označi. Pravilno ločeno knjiženje je potrebno tudi na plačilni listi, da je razvidna davčna obravnava posameznega dela izplačila.
Ali so študentje in pogodbeni delavci upravičeni do enake davčne obravnave božičnice?
Študentje, ki delajo prek napotnice, in osebe na podjemni ali avtorski pogodbi niso v delovnem razmerju, zato se nanje ugodnejša pravila iz ZDoh‑2 praviloma ne nanašajo. Morebitno nagrado se jim obračuna kot drug dohodek po splošnih pravilih za tovrstne pogodbe.
Kako nam lahko Simpl Konto pomaga pri izplačilu božičnice?
Pripravimo interni akt, uskladimo merila z zakonskimi pogoji in preverimo obračun pred oddajo REK‑O obrazca. Podrobnosti o paketih podpore so na voljo na našem ceniku.
Priporočeno
/
PREBERI VEČ
Kaj je novega na sceni?
Pravilnik o računovodstvu: vsebina, vzorec in kdo ga potrebuje

Davčne olajšave 2026: zneski in pravila za zaposlene, s.p. in d.o.o.
Izkaz poslovnega izida: razlaga, primer in povezava z denarnim tokom