Odpis terjatev: pogoji, knjiženje in davčni vidik po 21. členu ZDDPO-2
Preverite, kdaj je odpis terjatev davčno priznan, katera dokazila so nujna, kako ga knjižiti ter kakšen je vpliv na DDV po 21. členu ZDDPO-2.
Avtor članka: Adrijana
Odpis terjatev: pogoji, knjiženje in davčni vidik po 21. členu ZDDPO-2
Odpis terjatev je davčno priznan le, ko so izpolnjeni pogoji iz 21. člena ZDDPO-2, na primer zaključen stečaj, potrjena prisilna poravnava ali neuspešna izvršba. Poleg tega odpis pogosto vpliva na obračunan DDV, zato brez ustrezne dokumentacije davčno priznanje ni mogoče.
SimplkontoPreverite davčno obravnavo terjatevPri odpisu terjatev so pomembni ustrezna dokumentacija, knjiženje in pogoji za davčno priznanje po 21. členu ZDDPO-2.Kontaktirajte računovodstvo
Pravna podlaga: ključne določbe 21. člena ZDDPO-2
Osrednja pravna podlaga za davčno obravnavo odpisa terjatev je 21. člen ZDDPO-2. Določa, da se odpis prizna kot odhodek, kadar zavezanec izkaže pravnomočen sklep sodišča o zaključenem stečajnem postopku, potrjeno prisilno poravnavo, neuspešno izvršbo ali dokaže, da so nadaljnji postopki izterjave ekonomsko neupravičeni. Brez enega od teh dokazov odpis ostane računovodski strošek, ki ga davčno ne moremo uveljaviti.
Zakon hkrati omejuje znesek, ki ga lahko podjetje davčno uveljavi v posameznem davčnem obdobju. Ta dvojna omejitev pomeni, da hitra rast posameznih slabih terjatev sama po sebi ne zagotavlja sorazmerno visokega davčnega učinka.
Novela iz leta 2022 je dodatno uredila prehodno obravnavo terjatev, prijavljenih v insolvenčnih postopkih pred uveljavitvijo spremembe. Prehodna določila vplivajo na to, kdaj se odhodek dejansko šteje za davčno priznanega, zato velja preveriti datum prijave terjatve v postopku, preden sklenemo, da je odpis upravičen.
Prevrednotenje vs. dejanski odpis: računovodska in davčna ločnica
Prevrednotenje, pogosto imenovano oslabitev, je računovodski postopek po slovenskih računovodskih standardih, s katerim podjetje zniža vrednost terjatve, kadar oceni, da je izterjava negotova. Oslabitev se evidentira, ko obstaja objektiven dokaz o zmanjšani vrednosti, še pred kakršnim koli pravnim zaključkom postopka pri dolžniku.
Oslabitev sama po sebi davčnega priznanja ne zagotavlja. FURS v svojem pojasnilu izrecno pojasnjuje, da gre pri prevrednotenju za davčno nepriznan odhodek, dokler niso izpolnjeni pogoji iz 21. člena. Šele ko nastopi dejanski odpis, torej trajna odprava terjatve iz poslovnih knjig na podlagi pravnomočnega sklepa ali druge ustrezne podlage, se prej nepriznani odhodek lahko davčno uveljavi.
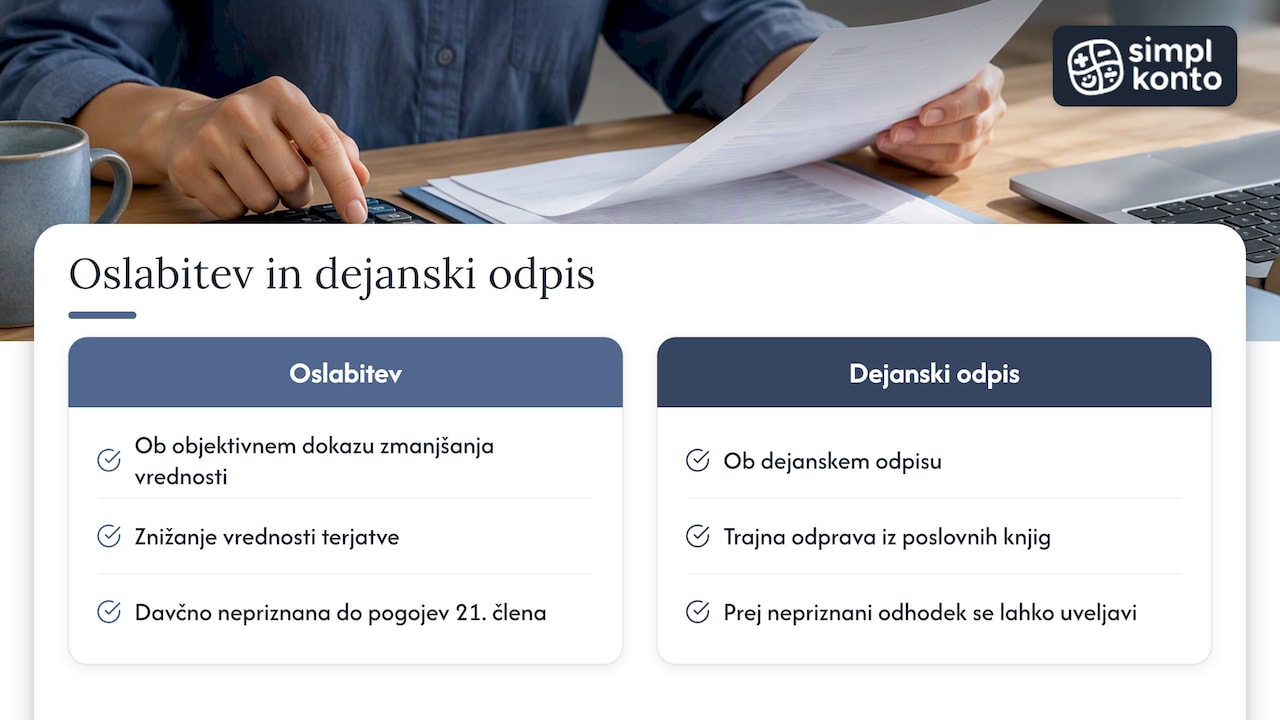
To pomeni, da se davčni učinek pogosto zamakne v čas, ki je ločen od trenutka računovodske oslabitve. Kadar podjetje kasneje ugotovi, da je terjatev vendarle izterljiva in odpravi oslabitev, se prihodek iz odprave všteva v davčno osnovo, saj gre za obratno operacijo istega mehanizma.
Kako knjižiti odpis terjatev: koraki in kontni primeri
Knjiženje odpisa terjatev poteka v dveh ločenih fazah, ki ju ne smemo zamenjati med seboj.
Oslabitev terjatve: v breme prevrednotovalnih poslovnih odhodkov (skupina 72) in v dobro popravka vrednosti terjatev (skupina 12), kar zniža knjigovodsko vrednost terjatve brez izbrisa iz evidenc.
Dejanski odpis: ko nastopi pravna podlaga, terjatev izločimo v breme popravka vrednosti terjatev (za že oslabljeni del) oziroma v breme odpisov terjatev kot poslovnega odhodka (za neoslabljeni del), v dobro konta kupca.
Preverjanje davčne priznanosti: za vsak odpis preverimo, ali imamo dokaz iz 21. člena ZDDPO-2, in znesek uskladimo z omejitvijo aritmetične sredine ali 1 % prihodkov.
Arhiviranje dokazil: sklep o stečaju, potrditev prisilne poravnave ali poročilo o neuspešni izvršbi shranimo skupaj s knjižbo kot del revizijske sledi.
Vsak korak naj spremlja interna evidenca, ki povezuje konkretno knjižbo s pravno podlago, saj inšpekcijski pregledi najpogosteje preverjajo prav to povezavo.
DDV pri odpisu terjatev: kdaj in kako popraviti obračun
39. člen ZDDV-1 davčnim zavezancem dovoljuje zmanjšanje obračunanega in neplačanega DDV za terjatve, ki so bile prijavljene v postopku prisilne poravnave ali stečaja. Popravek torej ni avtomatičen, temveč je vezan na formalno prijavo terjatve v insolvenčnem postopku.
Popravek obračunamo in poročamo prek eDavkov, v obračunu DDV za obdobje, v katerem je nastopil pogoj za znižanje. Če dolžnik kasneje delno ali v celoti poravna obveznost, moramo DDV ponovno obračunati in to evidentirati v naslednjem obračunskem obdobju, saj gre za obratno popravo osnove.
Največ napak se pojavi, ker podjetja popravijo DDV brez dokazila o prijavi terjatve v postopku ali pozabijo na kasnejše ponovno obračunavanje ob prejetem plačilu. Podroben pregled korakov za pripravo obračuna najdemo v našem vodniku o obračunu DDV v eDavkih.
Konkretni primeri: stečaj, prisilna poravnava, neuspešna izvršba in tuje terjatve
Pri stečaju davčno priznanje nastopi, ko sodišče izda pravnomočen sklep o zaključku postopka, iz katerega je razvidno, da terjatev ni bila poplačana. Enako velja pri prisilni poravnavi, kjer je ključen pravnomočen sklep o potrditvi, iz katerega izhaja odpisani del terjatve.
Pri neuspešni izvršbi potrebujemo dokazilo izvršitelja ali sodišča, da izvršba ni bila uspešna, ali izračun, ki pokaže, da bi nadaljevanje postopka stroškovno presegalo pričakovano izterjano vrednost. Strokovna razlaga opozarja, da sam zamik v računovodskem evidentiranju ne ustvari davčnega priznanja, če zakonski pogoj ni dejansko izpolnjen.
Pri terjatvah do tujih dolžnikov veljajo enaka pravila iz ZDDPO-2, vendar je treba sklepe tujih sodišč in dokazila o izterjavi vedno preveriti po slovenski praksi presoje dokazov, saj FURS pogosto zahteva dodatno obrazložitev enakovrednosti postopka.
Kaj pripraviti za FURS in notranjo revizijsko sled
Pred vložitvijo davčnega obračuna, v katerem uveljavljamo odpis, zberemo naslednja dokazila:
pravnomočen sklep o zaključku stečaja ali potrditvi prisilne poravnave
potrdilo upravitelja ali sodišča o neuspešni izvršbi
evidenco vseh izterjevalnih aktivnosti s datumi
izračun stroškov izterjave, ki utemeljuje ekonomsko neupravičenost nadaljevanja
kopijo obračuna DDV, če je terjatev vplivala na popravek osnove
Dokumente hranimo skladno s splošnimi roki hrambe računovodske dokumentacije, saj jih lahko FURS zahteva tudi po več letih. Praktične nasvete za urejeno arhiviranje najdemo v prispevku o vezni knjigi računov, kjer je sistem evidentiranja prenosljiv tudi na dokazila o odpisih.
Strokovni nasvet: Vsako terjatev, ki jo nameravate odpisati, označite že ob prijavi v stečaju ali izvršbi, saj boste tako imeli celotno dokumentacijsko sled zbrano na enem mestu, ko bo odpis dejansko nastopil.
Kadar podjetje spremlja tudi stroške poti in dnevnic, povezane z izterjavo, je za natančen izračun ekonomske upravičenosti koristno orodje za obračun potnih stroškov, ki pomaga dokumentirati, da nadaljevanje postopka izterjave ni bilo smiselno.
Kako pri odpisu terjatev pomagamo pri Simpl Konto
Pri odpisu terjatev povezujemo pravno, davčno in računovodsko plat postopka, kar je redko vse na enem mestu. Redno pripravljamo dokumentacijo za stečajne in izvršilne postopke, knjižimo oslabitve in odpise ter usklajujemo popravke DDV v eDavkih.
Naš standardni potek dela vključuje presojo, ali je terjatev sploh upravičena do davčnega priznanja, zbiranje manjkajočih dokazil, pravilno knjiženje v skladu z omejitvami iz ZDDPO-2 in, kjer je potrebno, komunikacijo s FURS. Za prvi posvet je dovolj, da prinesete sklepe sodišča, evidenco terjatve in podatke o dosedanjih izterjevalnih aktivnostih.
Kako vam lahko pomagamo pri odpisu terjatev
Odpis terjatev je eno tistih področij, kjer majhna napaka v dokumentaciji pomeni izgubljen davčni odhodek ali nepravilno popravljen DDV. Pri Simpl Konto prevzamemo pripravo dokazil, pravilno knjiženje in usklajevanje z davčnimi omejitvami, tako da se vi lahko posvetite poslovanju.
Naše storitve segajo od tekočega knjigovodstva in računovodstva do davčnega in pravnega svetovanja, kar pri odpisu terjatev pomeni, da isti tim pokrije celoten postopek, od presoje pogojev do oddaje obračuna. Oglejte si naš cenik paketov in se odločite za sodelovanje, ki ustreza velikosti vašega podjetja.
Pogosta vprašanja
Kdaj je odpis terjatev davčno priznan odhodek?
Odpis terjatev je davčno priznan, kadar zavezanec izkaže pravnomočen sklep o zaključenem stečaju, potrjeno prisilno poravnavo, neuspešno izvršbo ali dokaže ekonomsko neupravičenost nadaljnjih postopkov izterjave po 21. členu ZDDPO-2.
Kakšna je razlika med prevrednotenjem in odpisom terjatve?
Prevrednotenje oziroma oslabitev je računovodski postopek znižanja vrednosti terjatve, ki sam po sebi ni davčno priznan odhodek. Dejanski odpis nastopi šele, ko je terjatev trajno odstranjena iz poslovnih knjig na podlagi pravne podlage, kot pojasnjuje FURS.
Kako popravimo DDV pri odpisu terjatve?
Pri terjatvah, prijavljenih v stečaju ali prisilni poravnavi, lahko po 39. členu ZDDV-1 znižamo obračunan in neplačan DDV prek obračuna v eDavkih. Če dolžnik kasneje delno plača obveznost, moramo DDV ponovno obračunati v obdobju prejema plačila.
Katera dokazila potrebujemo za odpis terjatve pred FURS?
Potrebujemo pravnomočen sklep sodišča o stečaju ali prisilni poravnavi, potrdilo o neuspešni izvršbi ali izračun ekonomske neupravičenosti nadaljevanja postopka ter evidenco izterjevalnih aktivnosti. Brez teh dokazil FURS odpisa ne bo priznal kot davčno upravičen odhodek.
Koliko stane pomoč pri odpisu terjatev pri Simpl Konto?
Cene naših paketov START, GROW, BUSINESS in PREMIUM so objavljene na ceniku, medtem ko konkretna cena storitve za odpis terjatev ni javno objavljena in je na voljo po povpraševanju glede na obseg dela.
Priporočeno
/
PREBERI VEČ
Kaj je novega na sceni?
Pravilnik o računovodstvu: vsebina, vzorec in kdo ga potrebuje

Davčne olajšave 2026: zneski in pravila za zaposlene, s.p. in d.o.o.
Izkaz poslovnega izida: razlaga, primer in povezava z denarnim tokom