Podjemna pogodba in obdavčitev: kaj morate vedeti v letu 2026
Izvedite, kako se obdavči dohodek iz podjemne pogodbe: 25 % akontacija, REK‑O prek eDavkov ob izplačilu in preveritev zavarovanja po ZPIZ‑2.
Avtor članka: Adrijana
Podjemna pogodba in obdavčitev: kaj morate vedeti v letu 2026
Dohodek iz podjemne pogodbe se v Sloveniji obravnava kot dohodek iz drugega pogodbenega razmerja: običajna akontacija je 25 %, naročnik pa mora predložiti REK‑O prek eDavki na dan izplačila. Preden izplačate ali prejmete plačilo, preverite zavarovalni status izvajalca po ZPIZ‑2, saj od njega je odvisna višina prispevkov. Ta tri dejanja odločajo, ali bo obračun pravilen ali boste pozneje popravljali napake.
SimplkontoUredite obračun podjemne pogodbePri podjemni pogodbi so pravilna davčna obravnava, prispevki in poročanje odvisni od konkretnih okoliščin.Kontaktirajte SimplKonto
Pravna opredelitev in kdaj je podjemna pogodba primerna
Podjemna pogodba je civilnopravni instrument, namenjen občasnim in začasnim delom, kjer izvajalec samostojno doseže dogovorjen rezultat. Uporablja se za enkratna opravila: pripravo analize, izdelavo spletne strani, prevod dokumenta ali drugo delo, ki ni del rednega delovnega procesa naročnika. Naš računovodski pogled kaže, da podjetja pogosto posegajo po tej obliki prehitro, ne da bi preverila, ali razmerje dejansko ustreza civilnopravnim značilnostim.
Ključno je razlikovanje od delovnega razmerja, ki ga pri sumu prikritja preverjajo skozi pravno analizo samostojnosti izvajalca.
Pri presoji primernosti pogodbe upoštevamo:
Delo je časovno omejeno in rezultatsko opredeljeno, ne gre za trajno opravljanje nalog.
Izvajalec sam določa način in čas dela, brez navodil naročnika o urniku.
Izvajalec uporablja lastna sredstva in orodja, ne naročnikove opreme.
Ne gre za nadomeščanje zaposlenega na istem delovnem mestu.
Kako se obračuna dohodnina pri podjemni pogodbi
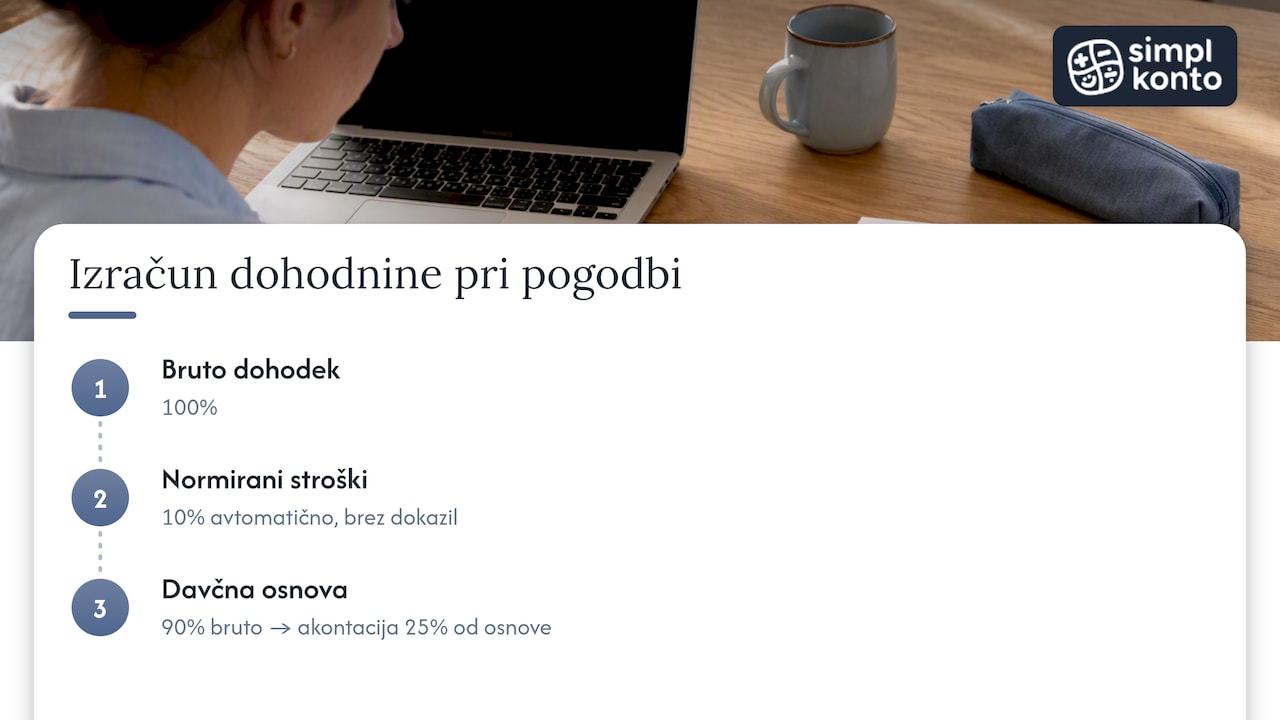
Akontacija dohodnine znaša 25 % od davčne osnove, kar velja za dohodek iz drugega pogodbenega razmerja po ZDoh‑2.
Normirani stroški znašajo 10 % bruto dohodka in se priznajo avtomatično, brez dokazil, kar pravila SPOT določajo kot standardni odbitek pri tej vrsti pogodbe.
Izvajalec lahko namesto normiranih uveljavlja dejanske stroške, kadar ima za to ustrezna dokazila, na primer račune za prevoz ali nočitve, povezane z opravljenim delom. V tem primeru je treba dokazila predložiti naročniku še pred obračunom, saj jih sam vključi v davčno osnovo. Za podjetnike, ki poslujejo kot normiranci, je razumevanje teh odbitkov podobno logiki, opisani v prispevku o poslovanju normiranca, čeprav gre tam za drugačen davčni režim.
Prispevki in posebni davek: kaj mora vedeti izvajalec in naročnik
Poleg akontacije dohodnine se od dohodka iz podjemne pogodbe obračunavajo tudi prispevki za socialno varnost, katerih stopnje in obveznost plačila so odvisne od zavarovalnega statusa izvajalca po ZPIZ‑2. Kadar izvajalec ni zavarovan iz drugega naslova, se prispevki obračunajo po posebnih pravilih, zato je preverjanje statusa pred izplačilom nujno.
Poleg tega naročnik pri nekaterih vrstah prejemkov plača še posebni davek na določene prejemke v višini 25 %, zaradi katerega se skupni strošek dela neposredno poveča. Zaradi te obremenitve se v praksi mnogi naročniki raje odločajo za avtorsko pogodbo, ki je od tega davka izvzeta.
Pri obračunu velja upoštevati:
Zavarovalni status izvajalca določa, kateri prispevki se sploh obračunajo.
Posebni davek 25 % bremeni naročnika in se ne odšteva od izplačila izvajalcu.
Izvajalci, ki so že zaposleni drugje ali upokojeni, imajo pogosto drugačno prispevno obveznost.
V pogodbi je smiselno vnaprej razčleniti, ali je dogovorjeni znesek bruto ali neto.
REK‑O obrazec in oddaja prek eDavki
REK‑O je enoten obrazec, ki poenostavlja poročanje o izplačilih, a zahteva natančno izpolnjevanje podatkov, saj sistem FURS na njihovi osnovi samodejno izračuna obveznosti. Oddaja poteka izključno elektronsko, prek portala eDavki, in sicer na dan izplačila dohodka, ne pozneje.
Postopek v praksi izgleda takole:
Pred izplačilom preverite zavarovalni status izvajalca po 18. ali 20. členu ZPIZ‑2.
Izpolnite REK‑O z ustrezno oznako vrste dohodka za podjemno pogodbo in morebitnimi bonitetami.
Obrazec oddajte prek eDavki na dan dejanskega izplačila.
Preverite potrdilo o uspešni oddaji in arhivirajte dokumentacijo.
Najpogostejša napaka je napačno določen zavarovalni status, ki vodi v napačen obračun prispevkov in zahteva kasnejši popravek. Druga pogosta napaka je napačna oznaka vrste dohodka, kar lahko sproži poizvedbo s strani FURS.
Strokovni nasvet: Pred vsakim izplačilom naj računovodja preveri status zavarovanca, saj je napako po oddaji REK‑O veliko težje popraviti kot preprečiti.
Kontrolni seznam in primer knjiženja za računovodje
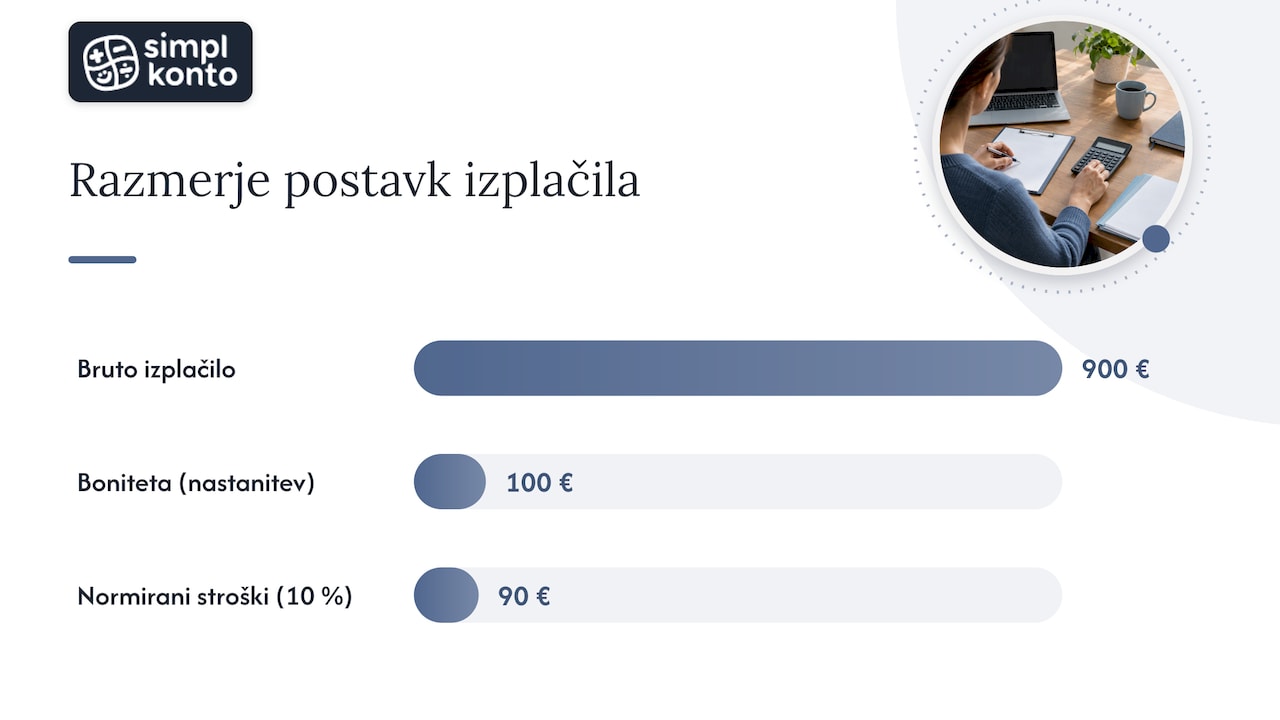
Pravilno knjiženje podjemne pogodbe zahteva ločeno evidentiranje bruto zneska, morebitne bonitete in obračunanih prispevkov. Povračila dejanskih stroškov, kot so prevoz ali nočitve, se knjižijo ločeno od osnovnega plačila za delo, a vendar vplivajo na skupno davčno osnovo, kadar gre za dokazljive stroške.
Primer iz navodil FURS prikaže izplačilo v višini 900 € z dodatno boniteto 100 € za nastanitev. Boniteta se vključi v davčno osnovo in ustrezno označi na REK‑O, sicer FURS lahko kasneje zahteva popravek z obrestmi.
Postavka | Vrednost |
|---|---|
Bruto izplačilo | 900 € |
Boniteta (nastanitev) | 100 € |
Normirani stroški (10 % od bruto) | 90 € |
Osnova za akontacijo | bruto + boniteta − prispevki − normirani stroški |
Pred vsakim izplačilom preverite:
Ali je pogodba pisna in vsebuje jasno opredelitev dela ter plačila.
Ali imate dokazila za morebitne uveljavljane dejanske stroške.
Ali je zavarovalni status izvajalca preverjen in pravilno vpisan.
Ali je izbrana ustrezna oznaka vrste dohodka na REK‑O obrazcu.
Za dodatne podrobnosti o knjiženju povezanih stroškov je uporaben tudi pregled oddaje evidenc DDV.
Kako prepoznati prikrito delovno razmerje in se zaščititi
Največje tveganje pri podjemnih pogodbah ni napačen obračun, temveč sum, da gre dejansko za prikrito delovno razmerje. Inšpekcija dela in FURS pri presoji preverjata, ali naročnik daje izvajalcu konkretna navodila, nadzoruje njegov urnik ali zahteva osebno prisotnost na delovnem mestu enako kot pri zaposlenih. Posledice so lahko resne: globe, retroaktivno obračunani prispevki in preoblikovanje pogodbe v delovno razmerje za nazaj.
Da bi se temu izognili, priporočamo:
Pogodbo oblikujte tako, da jasno opredeljuje rezultat dela, ne delovnega procesa.
Izogibajte se določanju fiksnega urnika ali obvezne prisotnosti v prostorih naročnika.
Hranite elektronsko korespondenco, ki dokazuje samostojnost izvajalca pri odločanju.
Pri ponavljajočih se nalogah redno preverjajte, ali razmerje še ustreza podjemni pogodbi.
Kako vam pri podjemnih pogodbah pomagamo pri SimplKonto
Pri računovodski službi pomagamo pri pravilni obravnavi podjemnih pogodb: od preverjanja zavarovalnega statusa izvajalca, prek pravilne priprave in oddaje REK‑O obrazca, do svetovanja pri razmejitvi med podjemno pogodbo in delovnim razmerjem.
Naš pristop temelji na aktivnem partnerstvu, kjer prevzamemo skrb za davčno in pravno varnost, vi pa se lahko osredotočite na svoje poslovanje. Poglejte cenik naših paketov in izberite rešitev, ki ustreza velikosti vašega podjetja, ali nas kontaktirajte za konkretno svetovanje pred naslednjim izplačilom.
This article is general information, not a substitute for advice from a qualified financial advisor. Consult a qualified financial professional about your own circumstances before acting on anything here.
Pogosta vprašanja
Kolikšna je akontacija dohodnine pri podjemni pogodbi?
Akontacija dohodnine pri podjemni pogodbi znaša 25 % od davčne osnove, kot določa ureditev dohodka iz drugega pogodbenega razmerja.
Kdo odda REK‑O obrazec in do kdaj?
REK‑O obrazec odda naročnik prek portala eDavki, in sicer na dan dejanskega izplačila dohodka izvajalcu. Obveznost ni odvisna od tega, kdaj je bila pogodba podpisana, temveč od datuma izplačila.
Kaj je posebni davek na določene prejemke in kdo ga plača?
Posebni davek na določene prejemke znaša 25 % in ga plača naročnik, kar poveča njegov skupni strošek dela po podjemni pogodbi. Zaradi tega se nekateri naročniki raje odločajo za avtorsko pogodbo, ki je od tega davka izvzeta.
Kako ločimo podjemno pogodbo od delovnega razmerja?
Podjemna pogodba je primerna za samostojno, rezultatsko opredeljeno delo brez navodil o urniku ali načinu dela, medtem ko delovno razmerje vključuje nadzor in odvisnost od naročnika. Kadar pogodba vsebuje elemente nadzora, obstaja tveganje prikritja delovnega razmerja z možnimi globami in retroaktivnimi obveznostmi.
Ali lahko namesto normiranih stroškov uveljavljam dejanske stroške?
Da, izvajalec lahko namesto 10-odstotnih normiranih stroškov uveljavlja dejanske stroške, kot so prevoz ali nočitve, kadar ima za to ustrezna dokazila. Dokazila je treba predložiti naročniku pred obračunom, saj jih ta vključi v izračun davčne osnove.
Priporočeno
/
PREBERI VEČ
Kaj je novega na sceni?
Bilanca stanja: razlaga, primeri in kontrolni seznam za podjetnike
Potni stroški obračun: kako pravilno obračunati kilometrino in dnevnice
Podjemna pogodba in obdavčitev: kaj morate vedeti v letu 2026