Posojilo družbenika podjetju: pravila, tveganja in davčne posledice
Ugotovite, kdaj se posojilo, ki ga družbenik da podjetju, lahko šteje za kapital ter kako urediti pogodbo, obresti in davke ob tveganju stečaja.
Avtor članka: Adrijana
Posojilo družbenika podjetju: pravila, tveganja in davčne posledice
Posojilo družbenika podjetju je dopustno, vendar ga lahko sodišče v stečaju obravnava kot lastni kapital, če je bilo dano v času, ko bi morali družbeniki zagotoviti kapital. To je glavna nevarnost po 498. členu ZGD-1. Posojila povezanih oseb pozorno spremlja tudi FURS. Pisna pogodba, zavarovanje, tržna obrestna mera in dokumentacija zmanjšajo oba Reziko.
SimplkontoUredite davčno plat posojilaPri posojilu družbenika so pomembni obresti, dokumentacija in davčna obravnava, Simplkonto pa nudi računovodsko in davčno svetovanje podjetnikom.Kontaktirajte Simplkonto
Kaj je kapitalsko posojilo po 498. in 499. členu ZGD-1?
Kapitalsko posojilo je posojilo, ki ga družbenik da družbi v času, ko bi moral namesto tega zagotoviti lastni kapital. Zakon ga zato ne obravnava kot običajno terjatev. Družbenik v stečajnem postopku ali prisilni poravnavi ne more uveljavljati zahtevka za vračilo, posojilo pa se v stečaju šteje za premoženje družbe. Pravila podrobneje pojasnjuje tudi pravna analiza družb Šelih in partnerji.
člen ureja vračila. Pri vračilu posojila pred uvedbo stečaja ali prisilne poravnave preverite pravne posledice. Besedilo obeh členov najdete tudi v zbirki zakonodaje.
Običajno posojilo se torej od kapitalskega loči po okoliščinah: ali je družba v času posojila potrebovala svež kapital in ali bi ji drug posojilodajalec denar sploh zaupal. Pisna pogodba z obrestno mero sama po sebi še ni dovolj.
Kdaj se posojilo po presoji prekvalificira?
Ključno vprašanje je tržnost. Če bi družba v istem finančnem stanju od banke ali drugega tretjega dobila posojilo pod podobnimi pogoji, je posojilo veliko laže zagovarjati kot običajno. Če bi ji banka denarja ne dala, to močno govori v prid kapitalski naravi posojila.
Pomembna sta tudi zavarovanje in rok vračila. Nezavarovana posojila z nedoločenim rokom ali s ponavljajočimi se podaljški so po zapisu na portalu Gov davčno tvegana, saj lahko kažejo na prikrito izplačilo dobička.
Vrhovno sodišče je v sodbi VSRS X Ips 27/2024 presodilo, da pomanjkanje zavarovanja ali nedoločen rok vračila še ne pomenita samodejne prekvalifikacije v obdavčljivo izplačilo. Vendar FURS še vedno preverja vse okoliščine, zato sodbe ne smete brati kot dovoljenja za površno pogodbo. Odločilna je celotna slika: finančno stanje družbe, namen posojila, dokumentacija in dejansko ravnanje obeh strank pri vračilih.
Kako davčno obravnavamo obresti: priznana obrestna mera in ZDDPO-2
Priznana obrestna mera (POM) je referenčna obrestna mera, s katero davčni organ primerja obresti med povezanimi osebami. Po pravilniku in računovodski praksi jo sestavljajo variabilni del ter pribitka za ročnost in kreditno oceno posojilojemalca. Prav zato je ni mogoče enostavno prepisati iz tabele: odvisna je od zneska, roka in bonitete družbe.
člen ZDDPO-2 določa, da se pri ugotavljanju prihodkov in odhodkov iz obresti med povezanimi osebami upoštevajo obračunane obresti najmanj do višine priznane obrestne mere, razen če zavezanec dokaže drugače. Dokazno breme je torej na vaši strani. Kdo je povezana oseba, je odvisno od pravil o lastništvu in vplivu, ki jih pregledno povzema davčna praksa.
Posledice so konkretne. Družba lahko izgubi del odhodkov iz obresti, če so previsoke glede na tržne pogoje. Družbenik lahko dobi dodatno obdavčen prihodek, če so obresti nižje. Pri nadzoru FURS primerja pogoje s tržnimi. Slaba dokumentacija lahko vodi v obravnavo dela zneska kot prikritega izplačila dobička. Pravni strokovnjaki opozarjajo tudi, da brezobrestno posojilo fizične osebe družbi sicer ni prepovedano, vendar pri nadzoru odpira vprašanje tržnosti.
Kaj mora vsebovati posojilna pogodba?
Smiselno je, da je pogodba pisna in dovolj natančna, da jo lahko pokažete davčnemu inšpektorju ali stečajnemu upravitelju. V njej navedite:
stranki z njunima podatki in vlogama,
znesek posojila in dan izplačila,
jasen rok vrnitve ter način odplačila (anuitete, enkratno vračilo),
obrestno mero in način obračuna ter plačila obresti,
zavarovanje, če ga dogovorite (hipoteka, zastava, poroštvo),
namen posojila.
Obrestno mero podprite z dokazi: ponudbo banke, izračunom POM ali drugo analizo. Hraniti je treba sklep uprave ali družbenikov o sprejemu posojila, finančne projekcije z načrtom vračila ter dokazila o izplačilu in vseh vračilih.
Strokovni nasvet: Pred podpisom pridobite ponudbo banke za primerljivo posojilo, tudi če jo zavrnete. Lahko vam pomaga utemeljiti, da so vaši pogoji tržni.
Kako posojilo evidentiramo in kaj se zgodi pri vračilu pred stečajem?
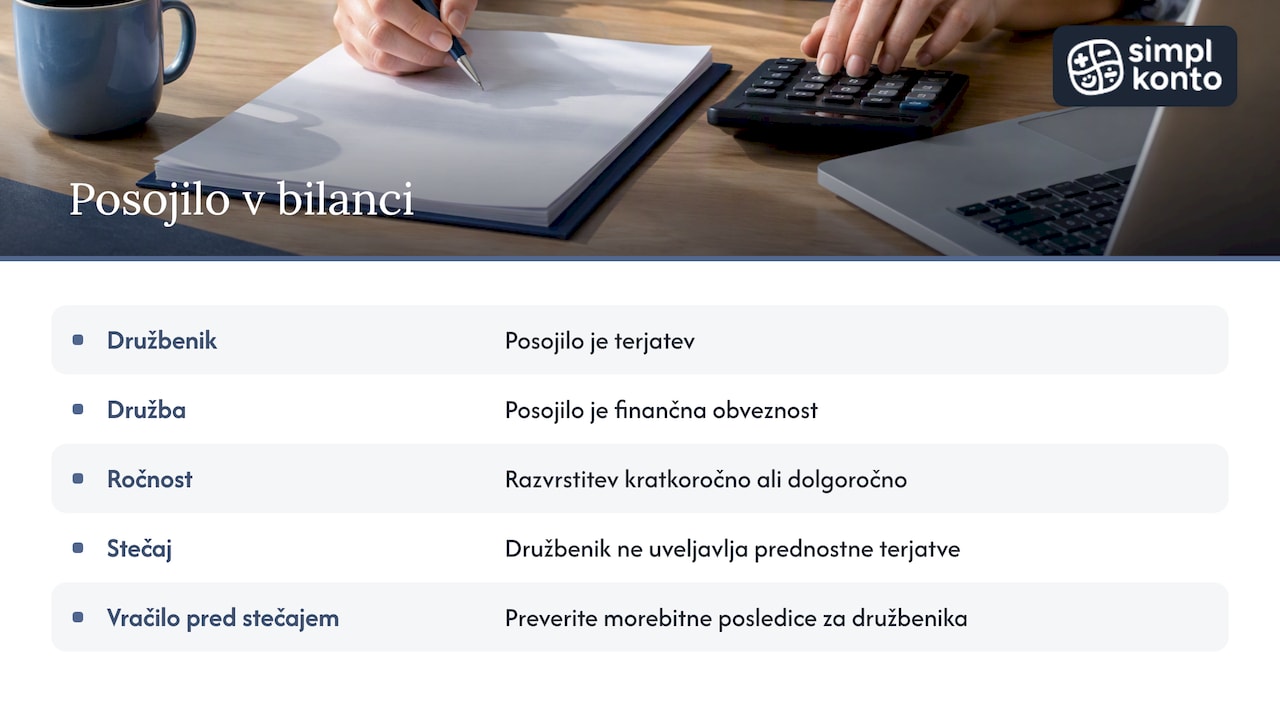
Pri družbeniku je posojilo terjatev, pri družbi pa finančna obveznost. Vpliva na strukturo bilance, zato jo morate pravilno razvrstiti glede na ročnost, kratkoročno ali dolgoročno. Kako se tako gibanje kaže v poročilu, razložimo v prispevku o bilanci stanja.
Če se posojilo obravnava kot lastni kapital, se spremeni tudi računska obravnava: obveznost postane del kapitalskega položaja, upniki pa so lahko o tem drugače obveščeni. V stečaju družbenik prednostne terjatve ne uveljavlja.
Posebej pazljivi bodite pri vračilih. Pri vračilu posojila pred stečajem ali prisilno poravnavo preverite, ali lahko nastanejo posledice za družbenika.
Kako zmanjšate tveganja pred posojilom, ob njem in po njem?
Ukrepe razdelite v tri faze:
Pred posojilom pripravite finančno analizo in scenarije, pridobite mnenje računovodje ali odvetnika ter preverite, ali bi banka družbi posodila pod enakimi pogoji.
Ob posojilu podpišite formalno pogodbo, razmislite o zavarovanju, določite tržno obrestno mero in zapišite jasen načrt vračila.
Med trajanjem posojila redno dokumentirajte vsako vračilo in obračun obresti, vodite evidenco plačil in hranite vse sklepe.
Pred vsakim podaljšanjem ali spremembo pogojev sklenite pisni aneks in znova preverite tržnost obrestne mere.
Tako ob morebitnem davčnem nadzoru ali stečaju razpolagate z dokazi, ne le z ustnimi razlagami.
Kako vam pri posojilih med družbenikom in družbo pomagamo mi?
Ob posojilu družbenika podjetju so napake praviloma v pogodbi, obrestni meri in dokumentaciji. Prav na tem področju vam stojimo ob strani. Ne gre za to, da bi vam zamolčali tveganje, ampak da ga skupaj zmanjšamo, še preden denar steče.
Pri nas dobite:
pripravo posojilne pogodbe, prilagojene vaši situaciji,
davčno svetovanje o obrestni meri in tržnosti pogojev,
pregled dokumentacije, ki jo bo morda zahteval FURS,
redno računovodsko spremljanje posojila in njegovih vračil.
Če želite vedeti, koliko to stane, si oglejte cenik naših paketov ali nas kontaktirajte in se dogovorimo za pogovor. Pri oceni stroškov vam lahko pomaga tudi naš pregled cen računovodskih storitev.
Ta članek je zgolj informativne narave in ne nadomešča strokovnega svetovanja usposobljenega finančnega svetovalca. Preden na podlagi informacij iz tega članka sprejmete kakršne koli odločitve ali ukrepate, se posvetujte z usposobljenim finančnim strokovnjakom, ki bo upošteval vaše osebne okoliščine.
Pogosta vprašanja
Ali lahko družbenik posodi denar svoji družbi?
Da, družbenik lahko posodi denar svoji družbi. Posojilo mora biti jasno dokumentirano s pisno pogodbo, tržno obrestno mero in določenim rokom vračila, da ga davčni organ in sodišče ne obravnavata kot skrito kapitalsko vlogo.
Kdaj se posojilo družbenika šteje za lastni kapital?
Šteje se tako, kadar ga družbenik da v času, ko bi moral namesto posojila zagotoviti kapital. V stečaju ali prisilni poravnavi potem ne more uveljavljati zahtevka za vračilo.
Kaj se zgodi, če družba vrne posojilo tik pred stečajem?
Družbenik mora nadomestiti znesek, ki mu ga je družba vrnila v zadnjem letu pred uvedbo stečaja ali prisilne poravnave. To določa 499. člen ZGD-1.
Ali mora biti posojilo med povezanimi osebami obrestovano?
Obresti niso zakonska obveznost, vendar lahko brezobrestno ali nizkoobrestno posojilo pri nadzoru odpre vprašanje tržnosti. Pri posojilih med povezanimi osebami davčni organ primerja pogoje s priznano obrestno mero po ZDDPO-2.
Priporočeno
/
PREBERI VEČ
Kaj je novega na sceni?
Pravilnik o računovodstvu: vsebina, vzorec in kdo ga potrebuje

Davčne olajšave 2026: zneski in pravila za zaposlene, s.p. in d.o.o.
Izkaz poslovnega izida: razlaga, primer in povezava z denarnim tokom