Prehrana med delom: pravice, zneski in obveznosti delodajalcev v 2026
Preverite pravice in obveznosti za prehrano med delom v 2026: davčno neobdavčen znesek 7,96 € na dan, 0,99 € za uro nad 8 ur in javni regres 7,40 €.
Avtor članka: Adrijana
Prehrana med delom: pravice, zneski in obveznosti delodajalcev v 2026
Delodajalec mora zaposlenemu povrniti stroške prehrane za vsak dan prisotnosti na delu, pri čemer prag za upravičenost praviloma predstavlja vsaj polovica dnevne delovne obveznosti. Davčno neobdavčen znesek po uredbi znaša do 7,96 EUR na dan, z dodatkom 0,99 EUR za vsako dopolnjeno uro nad osmimi urami. Za javni sektor velja usklajeni regres za prehrano v višini 7,40 EUR za obdobje od 1. januarja do 30. junija 2026.
SimplkontoUredite obračun povračil pravilnoJasne računovodske rešitve pomagajo pri obračunih DDV, davčnem svetovanju in drugih računovodskih potrebah vašega podjetja.Kontaktiraj SimplKonto
Pravna podlaga: kaj določajo ZDR-1 in uredbe o prehrani med delom
Pravico do povračila stroškov prehrane med delom ureja Zakon o delovnih razmerjih, ki delodajalcu nalaga obveznost povračila, ne določa pa enotnega zneska za vse zaposlene v zasebnem sektorju. Konkretno višino v zasebnem sektorju določajo kolektivna pogodba, pogodba o zaposlitvi ali splošni akt delodajalca, zato je prvi korak vedno preveriti, katera kolektivna pogodba delodajalca zavezuje.
Davčni vidik ureja Uredba o davčni obravnavi povračil stroškov, ki postavlja zgornjo mejo neobdavčenega zneska in dodatek za daljše izmene. Uradni list in kolektivne pogodbe za posamezne dejavnosti so avtoritativni viri za konkretne zneske, pri čemer so vsi usklajevalni roki časovno označeni.
ZDR-1 daje pravico do povračila, a ne določa zneska za zasebni sektor.
Uredba določa davčno neobdavčeno mejo in dodatek za nadure.
Kolektivne pogodbe in Uradni list prinašajo konkretne zneske po dejavnostih.
Kdo je upravičen do povračila stroškov prehrane
Odločilno merilo je dan prisotnosti na delu, ki ga večina ureditev opredeljuje kot vsaj polovico dnevne delovne obveznosti zaposlenega. Pri osemurnem delovniku to pomeni najmanj štiri ure prisotnosti, pri dvanajsturnem delovniku pa ustrezno več, saj se prag računa sorazmerno glede na dogovorjeno obveznost.
Do povračila so upravičeni tudi zaposleni s skrajšanim delovnim časom, pri čemer se znesek praviloma sorazmerno prilagodi obsegu zaposlitve. Enako velja za vajence, dijake in študente na praktičnem usposabljanju, če izpolnjujejo pogoj prisotnosti, določen v internem aktu ali pogodbi.
Dan prisotnosti šteje od najmanj polovice dnevne delovne obveznosti.
Zaposleni s krajšim delovnim časom so upravičeni sorazmerno glede na obseg zaposlitve.
Zasebni sektor se vedno ravna po veljavni kolektivni pogodbi ali splošnem aktu delodajalca.
Veljavne višine in usklajevanje zneskov v letu 2026
Javni sektor ima trenutno veljavni regres za prehrano med delom v višini 7,40 EUR na dan prisotnosti, ki velja za obdobje od 1. januarja do 30. junija 2026. Zasebni sektor ni vezan na ta znesek, temveč na davčno neobdavčeno mejo, ki jo določa uredba.
Davčno priznani maksimum po uredbi znaša 7,96 EUR na dan za prisotnost štiri ure ali več, s dodatkom 0,99 EUR za vsako dopolnjeno uro nad osmimi urami pri delu, ki traja deset ur ali več. Ta meja je pomembna predvsem za zasebni sektor, saj vsak znesek nad njo postane obdavčen dohodek zaposlenega.
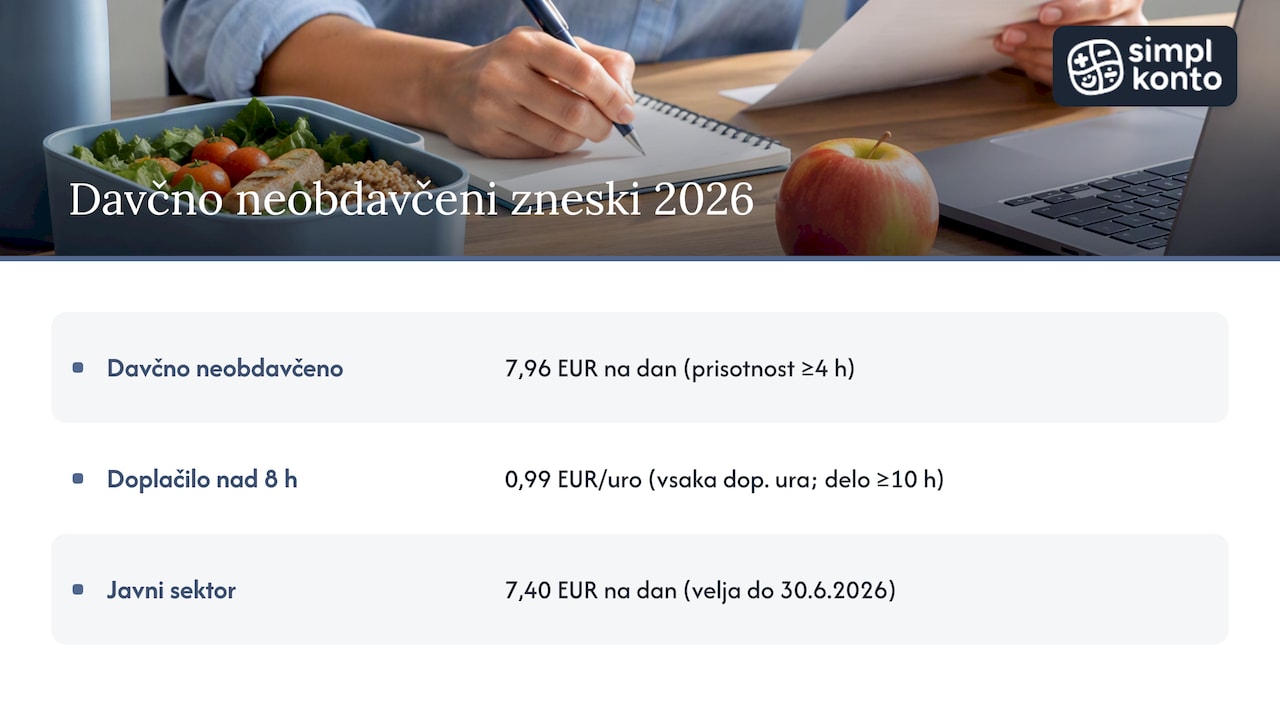
Zneski v javnem sektorju se usklajujejo dvakrat letno, januarja in julija, glede na rast cen prehrambenih izdelkov. Zato je pri vsakem obračunu smiselno zapisati obdobje veljavnosti uporabljenega zneska, saj se lahko po 30. juniju 2026 spremeni.
Organizirana prehrana v naravi proti izplačilu regresa
Delodajalec se lahko odloči, da zaposlenim zagotovi topel obrok namesto denarnega nadomestila, kar je pogosto v proizvodnih obratih, šolah in javnih zavodih s lastno kuhinjo. V javnem sektorju se brezplačna prehrana v naravi in izplačilo regresa med seboj izključujeta, zato zaposleni ne more hkrati prejemati obeh.
Če je vrednost zagotovljenega obroka nižja od zneska regresa, ima zaposleni v javnem sektorju pravico do izplačila razlike do polne višine regresa. Kolektivne pogodbe za posamezne dejavnosti, na primer v gostinstvu ali elektroindustriji, določajo različne prakse: nekje je obvezen topli obrok, drugje izključno denarno nadomestilo.
Strokovni nasvet: Preden uvedete organizirano prehrano, preverite vrednost obroka na osebo in jo primerjajte z veljavnim regresom, da pravilno obračunate morebitno razliko.
Brezplačna prehrana v naravi in regres se v javnem sektorju ne seštevata.
Nižja vrednost obroka od regresa pomeni pravico do izplačila razlike.
Kolektivne pogodbe po dejavnostih določajo različne modele organizirane prehrane.
Korak za korakom do pravilnega obračuna prehrane med delom
Pravilen obračun prehrane med delom zahteva sistematičen pristop, saj napake pri evidentiranju hitro privedejo do davčnih tveganj ali nezadovoljstva zaposlenih.
Preverite, katera kolektivna pogodba ali splošni akt delodajalca velja za vašo dejavnost.
Določite kriterij dneva prisotnosti glede na delovni čas zaposlenega.
Izračunajte znesek povračila do davčno neobdavčene meje iz uredbe.
Evidentirajte znesek v plačilni listi ločeno od drugih povračil stroškov.
V evidenco je smiselno vključiti datum, dejanske ure prisotnosti, informacijo o morebitni organizirani prehrani in podatek o nadurah, saj ti vplivajo na dodatek za delo nad osem ur. Dokumentacijo o obračunih je priporočljivo hraniti skladno s splošnimi računovodskimi roki hrambe, podobno kot pri vodenju vezne knjige računov.
Kadar delodajalec izplača znesek nad davčno mejo, se presežek obravnava kot običajen dohodek iz delovnega razmerja in se ustrezno obdavči ter všteva v osnovo za prispevke.
Element obračuna | Kaj preveriti |
|---|---|
Kriterij prisotnosti | Najmanj polovica dnevne delovne obveznosti |
Davčno neobdavčena meja | 7,96 EUR na dan (uredba) |
Dodatek za nadure | 0,99 EUR za vsako dopolnjeno uro nad osmimi urami |
Javnosektorski regres | 7,40 EUR na dan (1. 1.–30. junija 2026) |
Presežek nad mejo | Obdavčen kot dohodek iz delovnega razmerja |
Praktični nasveti Simpl Konto za pravilno evidentiranje prehrane
Pri obračunih, ki jih spremljamo za naše stranke, se največ napak pojavi zaradi pomanjkanja ločenih polj za prisotnost in organizirano prehrano v istem obračunskem sistemu. Predlagamo periodično preverjanje usklajevanj iz uredbe ob vsakem januarju in juliju, da obračun ostane skladen z veljavnimi mejami.
Ločeno evidentiranje neobdavčenih zneskov od morebitnih presežkov nad davčno mejo olajša revizijo in zmanjšuje tveganje napak pri letnem obračunu dohodnine zaposlenih. Kadar ima podjetje kompleksno kolektivno pogodbo ali se sooča s spremembo zakonodaje sredi leta, je smiselno vključiti zunanje strokovno svetovanje, preden se napaka ponovi skozi več obračunskih obdobij.
Strokovni nasvet: Vodite ločen stolpec za presežke nad davčno mejo v plačilni listi, saj to pospeši pripravo letnega poročila in zmanjša tveganje pri morebitnem nadzoru.
Praktični nasveti za zdravo prehrano med delovnim časom
Kakovost obroka med delovnim časom pogosto trpi zaradi pomanjkanja časa, zato je smiselno vnaprej načrtovati malico namesto improvizacije ob delovni mizi. Priprava obroka doma dan prej, na primer solate z stročnicami ali polnozrnatih sendvičev, zaposlenemu prihrani čas in hkrati omogoča nadzor nad sestavinami.
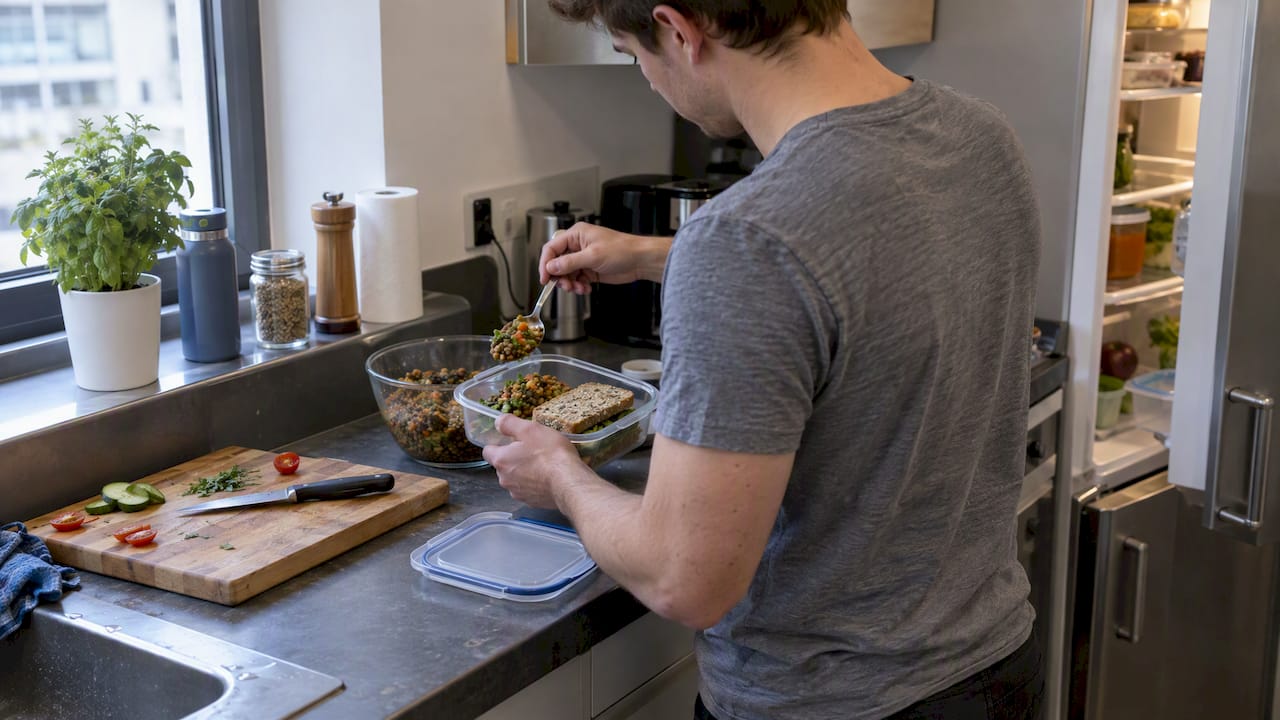
Za hitre prigrizke med delom so praktična izbira oreščki, sadje, jogurt brez dodanega sladkorja ali polnozrnati krekerji, saj dlje časa ohranjajo občutek nasitosti kot sladkarije ali predelana hrana. V pisarniškem okolju je smiselno imeti na voljo hladilnik ali skupno kuhinjo, kjer zaposleni lahko shranijo sveže sestavine in se izognejo odvisnosti od avtomatov s sladkimi in slanimi prigrizki.
Pri izbiri hitrih obrokov med delom velja prednost dati tistim z uravnoteženim razmerjem beljakovin, zdravih maščob in počasi sproščajočih ogljikovih hidratov, saj taka kombinacija preprečuje popoldansko utrujenost. Delodajalci, ki organizirano prehrano zagotavljajo sami, lahko z jedilnikom, ki vključuje več zelenjave in manj ocvrte hrane, neposredno vplivajo na počutje zaposlenih brez dodatnih stroškov.
Zakaj so redni odmori za prehrano in hidracijo pomembni
Zakonsko določen odmor med delovnim časom ni namenjen le obroku, temveč tudi kratkemu premoru, ki telesu in možganom omogoči okrevanje po nekaj urah osredotočenega dela. Izpuščanje odmora zaradi delovne obremenjenosti dolgoročno vodi v upad koncentracije in večjo verjetnost napak pri delu.
Hidracija je pri tem enako pomembna kot sam obrok, saj že blaga dehidracija vpliva na koncentracijo in razpoloženje med delovnim dnem. Zaposlenim, ki delajo v pisarni, priporočamo, da imajo stekleničko vode vedno na delovni mizi in si vzpostavijo rutino pitja ob vsakem premoru, ne le ob obroku.
Delodajalec, ki odmor za malico dejansko spodbuja in ne le formalno dovoljuje, pogosto opazi manj znakov izgorelosti med zaposlenimi. Kratek sprehod med odmorom, stran od zaslona, dodatno pripomore k temu, da se zaposleni po malici vrne bolj zbran kot pred odmorom.
Alternative organizirani prehrani: samopostrežni obroki in dostava
Kadar delodajalec nima lastne kuhinje ali kantine, se kot alternativa vse pogosteje uveljavljajo samopostrežni obroki, pri katerih podjetje zagotovi osnovno opremo za pripravo hrane, zaposleni pa prinesejo ali si kupijo sestavine sami. Tak model zahteva manj naložb kot polna kantina, a še vedno zahteva jasno evidenco o tem, kdo in kdaj je obrok dejansko koristil.
Dostava kosil na delovno mesto je druga pogosta rešitev, predvsem v mestnih okoljih, kjer podjetja sklenejo dogovor z lokalnim ponudnikom za redno dostavo toplih obrokov. Pri tej obliki je treba paziti, da vrednost dostavljenega obroka ustreza ali presega znesek, ki bi ga zaposleni sicer prejel kot denarno povračilo, sicer je treba izplačati razliko.
Nekatera podjetja kombinirajo pristope: za del tedna organizirajo skupne obroke, za preostale dni pa zaposlenim izplačajo povračilo v denarju. Taka ureditev zahteva natančno evidenco po dnevih, saj se davčna obravnava razlikuje glede na to, ali je obrok zagotovljen v naravi ali izplačan v denarju.
Kako kakovostna prehrana vpliva na produktivnost zaposlenih
Način, kako se zaposleni prehranjujejo med delovnim časom, neposredno vpliva na njihovo energijo in zbranost v popoldanskih urah. Obrok, bogat s sladkorjem in enostavnimi ogljikovimi hidrati, povzroči hiter dvig energije, ki mu sledi enako hiter padec koncentracije.
Podjetja, ki vlagajo v kakovostno organizirano prehrano ali omogočajo dostop do zdravih prigrizkov, pogosto opažajo manj bolniške odsotnosti in boljše vzdušje na delovnem mestu. Dobro načrtovan obrok med delom ni le zakonska obveznost, temveč tudi del skrbi za dolgoročno počutje ekipe, kar se odraža v manjši fluktuaciji zaposlenih.
Za delodajalca to pomeni, da vlaganje v kakovost malice, bodisi skozi organizirano prehrano bodisi skozi ustrezno visoko denarno povračilo, ni le strošek, temveč del širše skrbi za delovno okolje. Takšen pristop dopolnjuje tudi pravilno vodenje evidenc o izplačilih, saj omogoča pregled nad tem, koliko podjetje dejansko vlaga v počutje zaposlenih skozi leto.
Kako vam lahko pomagamo pri obračunu prehrane in plač
Obračun plač vodimo tako, da povračila za prehrano med delom pravilno razmejimo od drugih prejemkov in jih uskladimo z veljavno davčno mejo. Spremljamo spremembe uredb in kolektivnih pogodb, zato vam ni treba sami preverjati vsakega usklajevanja januarja in julija.
Poleg obračuna plač nudimo dodatne storitve, kot so davčno svetovanje in vodenje evidenc, ki zmanjšujejo tveganje napak pri nadzoru in olajšajo pripravo letnih poročil. Če šele odpirate podjetje, si lahko osnovno znanje o obračunih ogledate na naši delavnici Od odprtja do prvega izdanega računa za 50 € na osebo, za stalno podporo pa si oglejte naše pakete na ceniku in se odločite za rešitev, ki ustreza velikosti vašega podjetja.
Pogosta vprašanja
Ali mora delodajalec vedno plačati malico za prehrano med delom?
Da, ZDR-1 delodajalcu nalaga obveznost povračila stroškov prehrane za vsak dan prisotnosti na delu. Konkretno višino v zasebnem sektorju določa kolektivna pogodba ali splošni akt delodajalca, v javnem sektorju pa velja usklajeni regres.
Koliko znaša neobdavčeno povračilo za prehrano v 2026?
Po uredbi znaša davčno neobdavčena meja do 7,96 EUR na dan prisotnosti štiri ure ali več. Za delo deset ur ali več se prizna dodatek 0,99 EUR za vsako dopolnjeno uro nad osmimi urami.
Kakšen je regres za prehrano v javnem sektorju v letu 2026?
Regres za prehrano med delom za javne uslužbence znaša 7,40 EUR na dan za obdobje od 1. januarja do 30. junija 2026. Znesek se usklajuje dvakrat letno, januarja in julija, glede na rast cen prehrambenih izdelkov.
Ali lahko delodajalec izplača regres in hkrati zagotovi topel obrok?
V javnem sektorju se brezplačna prehrana v naravi in izplačilo regresa izključujeta, zato zaposleni ne more prejemati obeh hkrati. Če je vrednost zagotovljenega obroka nižja od regresa, ima zaposleni pravico do izplačila razlike do polne višine.
Kaj se zgodi, če delodajalec izplača znesek nad davčno mejo?
Vsak znesek povračila nad davčno neobdavčeno mejo iz uredbe se obravnava kot običajen dohodek iz delovnega razmerja. Tak presežek se ustrezno obdavči in všteva v osnovo za prispevke za socialno varnost.
Priporočeno
/
PREBERI VEČ
Kaj je novega na sceni?
Bilanca stanja: razlaga, primeri in kontrolni seznam za podjetnike
Potni stroški obračun: kako pravilno obračunati kilometrino in dnevnice
Podjemna pogodba in obdavčitev: kaj morate vedeti v letu 2026