Davčne olajšave 2026: zneski in pravila za zaposlene, s.p. in d.o.o.
Davčne olajšave v letu 2026: dohodninska lestvica, splošna olajšava 5.551,93 €, olajšave za otroke ter poslovne olajšave za s.p. in d.o.o. z roki.
Avtor članka: Adrijana
Davčne olajšave 2026: zneski in pravila za zaposlene, s.p. in d.o.o.
V letu 2026 splošna olajšava znaša 5.551,93 € letno. Prva vzdrževanega otroka prinaša 2.995,83 € olajšave. Podjetja, ki vlagajo v opremo, v digitalni ali zeleni prehod, lahko davčno osnovo znižajo za 40 % vloženega zneska, vlaganja v raziskave in razvoj pa za 100 %. Katere od teh olajšav dejansko lahko uveljavljate, je odvisno predvsem od statusa: zaposleni, samostojni podjetnik z dejanskimi odhodki, normiranec ali pravna oseba. V nadaljevanju smo zbrali veljavne zneske in jih razvrstili po vrsti zavezanca. Pri vsaki skupini navajamo še pogoje in roke, pri katerih se v praksi najpogosteje zatakne.
Simplkontosimplkonto.siPreverite davčne obveznosti za svoje podjetjeSimplkonto ponuja davčno svetovanje in računovodske storitve, vključno z obračuni DDV in pripravo letnih poročil.Stopite v stik
Kaj se je za leto 2026 spremenilo
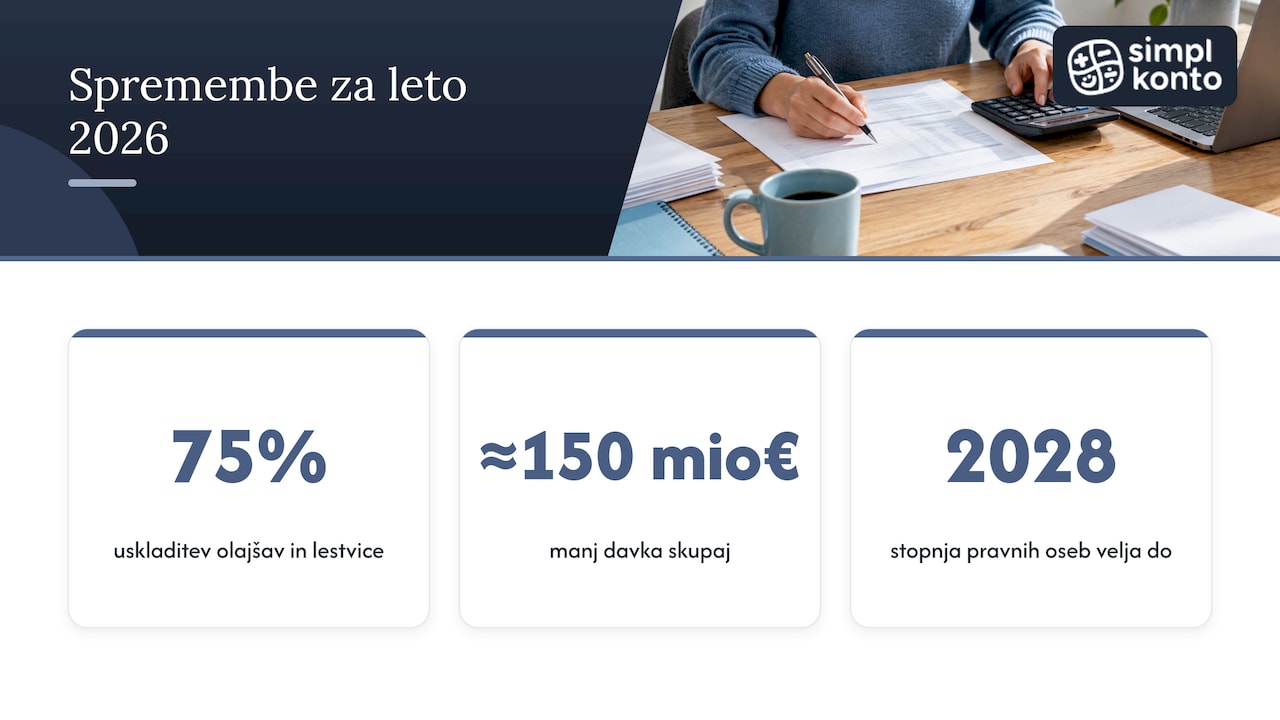
Najpomembnejša sprememba je uskladitev zneskov. Vlada je s predstavniki sindikatov dosegla dogovor o 75-odstotni uskladitvi olajšav in dohodninske lestvice z rastjo povprečne plače med junijem 2024 in junijem 2025. Zavezanci bodo zaradi tega skupaj plačali približno 150 milijonov evrov manj davka. Uskladitev ni zgolj tehnični popravek. Ministrstvo za finance v pojasnilu o usklajevanju olajšav poudarja, da se s tem blaži t. i. hladna progresija. Pri njej višji nominalni dohodki zavezanca potisnejo v višji davčni razred, čeprav se njegova kupna moč ni povečala.
Za podjetnike je to sporočilo dvojno. Neto dohodek pri enakem bruto znesku je nekoliko višji. Hkrati vse lanske izračune, od načrtovanja izplačil do projekcije akontacij, velja preveriti z novimi pragovi. Pri pravnih osebah do sprememb ni prišlo: znižana stopnja davka od dohodkov pravnih oseb ostaja v veljavi do vključno leta 2028.
Dohodninska lestvica za leto 2026
Lestvica ima še naprej pet razredov. Mejni zneski so usklajeni, kot jih je povzela Zveza računovodij, finančnikov in revizorjev Slovenije po podatkih FURS:
Letna neto davčna osnova | Dohodnina |
|---|---|
do 9.721,43 € | 16 % |
9.721,43 € do 28.592,44 € | 1.555,43 € + 26 % nad 9.721,43 € |
28.592,44 € do 57.184,88 € | 6.461,89 € + 33 % nad 28.592,44 € |
57.184,88 € do 82.346,23 € | 15.897,40 € + 39 % nad 57.184,88 € |
nad 82.346,23 € | 25.710,33 € + 50 % nad 82.346,23 € |
Iz tabele izhaja pravilo, ki ga pri svetovanju vedno znova poudarjamo. Vrednost vsake olajšave je odvisna od vašega mejnega razreda. Olajšava ne zmanjša davka za svoj celotni znesek, ampak za znesek, ki se izračuna po stopnji razreda, iz katerega vas olajšava »izrine«.
Osebne in posebne olajšave pri dohodnini
Osebne olajšave se upoštevajo pri letni odmeri dohodnine. Večina zaposlenih jih uveljavlja že med letom prek akontacij pri delodajalcu, končni poračun pa prinese informativni izračun.
Splošna in dodatna splošna olajšava
Splošna olajšava za leto 2026 znaša 5.551,93 € letno. Zavezanci s skupnim letnim dohodkom do 17.766,18 € so upravičeni še do dodatne splošne olajšave, ki se izračuna po enačbi 20.832,39 − 1,17259 × skupni dohodek. Dodatni del se z rastjo dohodka linearno zmanjšuje in pri pragu 17.766,18 € povsem izgine. Nad tem pragom velja le osnovni znesek.
Olajšave za vzdrževane družinske člane
Olajšava se pri vsakem naslednjem otroku poveča. Za leto 2026 veljajo naslednji zneski posebne olajšave za otroke:
Vzdrževani otrok | Letna olajšava 2026 | Skupaj za družino |
|---|---|---|
prvi | 2.995,83 € | 2.995,83 € |
drugi | 3.256,77 € | 6.252,60 € |
tretji | 5.432,02 € | 11.684,62 € |
četrti | 7.607,27 € | 19.291,89 € |
peti | 9.782,51 € | 29.074,40 € |
Za otroke do 18. leta dodatni pogoji glede šolanja ne veljajo. Za starejše otroke in druge vzdrževane družinske člane morajo biti izpolnjeni zakonski pogoji, med katerimi sta status dijaka ali študenta in višina lastnih dohodkov vzdrževanega člana. Posebej sta določeni še olajšava za otroka, ki potrebuje posebno nego in varstvo, ter olajšava za druge vzdrževane družinske člane. Pogoje in obrazec objavlja Finančna uprava ob vlogi za uveljavljanje olajšave. Če ste v dvomih, ali vaš družinski član izpolnjuje pogoje, preverite to pri FURS ali pri svojem računovodji, preden vlogo oddate. Neupravičeno uveljavljena olajšava se namreč pri odmeri dohodnine poračuna.
Koliko je olajšava v resnici vredna
Vzemimo zaposleno osebo z enim otrokom in neto letno davčno osnovo, ki brez olajšave za otroka pade v drugi razred (26 %). Olajšava 2.995,83 € ji davek zniža za približno 778,92 € (2.995,83 € × 26 %). Pri zavezancu v tretjem razredu (33 %) enak znesek olajšave pomeni približno 988,62 € nižjo dohodnino. Pri zavezancu, ki je že v prvem razredu, je učinek manjši, lahko pa se zgodi, da olajšave sploh ne more v celoti izkoristiti. Zato je pri dveh starših s precej različnima dohodkoma pogosto smiselno, da otroka uveljavlja tisti z višjo davčno osnovo, ali pa se olajšava razdeli po mesecih.
Davčne olajšave za samostojne podjetnike
Pri s.p. je odločilno vprašanje način ugotavljanja davčne osnove. Finančna uprava loči dva načina: ugotavljanje davčne osnove na podlagi dejanskih prihodkov in odhodkov ter ugotavljanje z upoštevanjem normiranih odhodkov. Od izbire je odvisno tudi, katere olajšave sploh pridejo v poštev.
Normiranci: olajšave so vgrajene v normirane odhodke
Za normirance v letu 2026 velja, da se pri izračunu predvidene davčne osnove upoštevajo 80-odstotni normirani odhodki. Za davčno osnovo nad 72.000 € se uporablja stopnja 35 %. Pogoj za priznanje 80-odstotnih normiranih odhodkov je obvezno pokojninsko in invalidsko zavarovanje samozaposlenega v obsegu vsaj 75 % minimalnega letnega sklada ur.
Dohodnina normiranca se po brošuri Davki za začetnike odmeri po stopnji 20 % oziroma 35 % in se šteje za dokončen davek. Iz tega sledita dve posledici, ki ju mnogi normiranci spregledajo:
poslovnih olajšav, kot sta olajšava za investiranje ali za zaposlovanje, normiranec ne uveljavlja, saj normirani odhodki nadomeščajo dejanske stroške in spodbude;
dohodek iz normirane dejavnosti se ne vključuje v letno odmero dohodnine, zato vpliv splošne olajšave in olajšav za otroke čuti le pri drugih dohodkih, ki se vštevajo v letno davčno osnovo, na primer pri plači ali avtorskem honorarju.
Normiranec, ki med letom pričakuje bistveno nižje prihodke, lahko z vlogo DD-SprAkt zaprosi za medletno spremembo akontacij. S tem izboljša denarni tok, ne da bi čakal na poračun ob letnem obračunu. Več o vsakodnevnih obveznostih te skupine smo zbrali v vodiču o poslovanju normiranca.
S.p. z dejanskimi odhodki: poslovne olajšave
Podjetnik, ki vodi knjige in ugotavlja dejanske odhodke, lahko davčno osnovo zniža z istimi vrstami spodbud kot pravne osebe. Po pregledu poslovnega časnika Lider je razmerje med njimi naslednje:
Olajšava | Znižanje davčne osnove |
|---|---|
Vlaganja v raziskave in razvoj | 100 % vloženih sredstev |
Investiranje v opremo in neopredmetena sredstva | 40 % zneska |
Vlaganja v digitalni in zeleni prehod | 40 % zneska |
Zaposlovanje | 45 % ali 55 % plače |
V istem pregledu je opozorjeno, da se olajšave za leto 2026 uveljavljajo v obračunu za preteklo leto, torej v začetku leta 2027. Obračun akontacije dohodnine in dohodnine od dohodka iz dejavnosti je treba po navodilih FURS oddati najpozneje do 31. 3. tekočega leta za preteklo koledarsko leto.
Kdaj se izplača prehod med sistemoma
Izbira med normiranim in dejanskim sistemom ni zgolj matematika enega leta. Če vaši dejanski stroški redno presegajo normirane odhodke ali če načrtujete večjo investicijo, pri kateri bi lahko izkoristili 40-odstotno olajšavo, je dejanski sistem dolgoročno lahko ugodnejši. Zahteva pa natančnejše vodenje poslovnih knjig in s tem praviloma višje stroške računovodstva. Odločitev priporočamo utemeljiti s projekcijo poslovanja za vsaj dve do tri leta naprej.
Najpogostejša napačna predstava je, da lahko način obdavčitve zamenjate kadarkoli med letom. V resnici morate izbrani način za naslednje obdobje označiti v obračunu akontacije dohodnine za preteklo leto, ki ga oddate do 31. 3. Zamuda ali napačna označba pomeni, da ostanete v dosedanjem sistemu še eno leto.
Davčne olajšave za d.o.o. in druge pravne osebe
Za pravne osebe v obdobju 2024–2028 velja znižana stopnja davka od dohodkov pravnih oseb v višini 22 %. Davčno osnovo lahko ob izpolnjevanju zakonskih pogojev zmanjšajo z olajšavami za vlaganja v raziskave in razvoj, investiranje, zaposlovanje, vlaganja v digitalni in zeleni prehod ter za donacije. Pomembna je zgornja meja: skupno zmanjšanje davčne osnove zaradi olajšav in pokrivanja davčnih izgub je omejeno na največ 63 % davčne osnove. Tudi družba z izdatnimi vlaganji torej vedno plača davek vsaj od preostalih 37 % osnove.
Primer izračuna za manjšo družbo
Družba ima pred olajšavami 100.000 € davčne osnove in v letu investira 60.000 € v upravičeno opremo. Olajšava za investiranje znaša 40 % zneska, torej 24.000 €. Davčna osnova se zniža na 76.000 €, davek pri stopnji 22 % pa z 22.000 € na 16.720 €. Družba tako prihrani 5.280 €. Ker je 24.000 € precej pod mejo 63.000 € (63 % osnove), se olajšava upošteva v celoti. Pri večjih vlaganjih ali ob hkratnem pokrivanju prenesenih izgub pa je treba mejo preveriti posebej.
Raziskave in razvoj: dokumentacija odloča
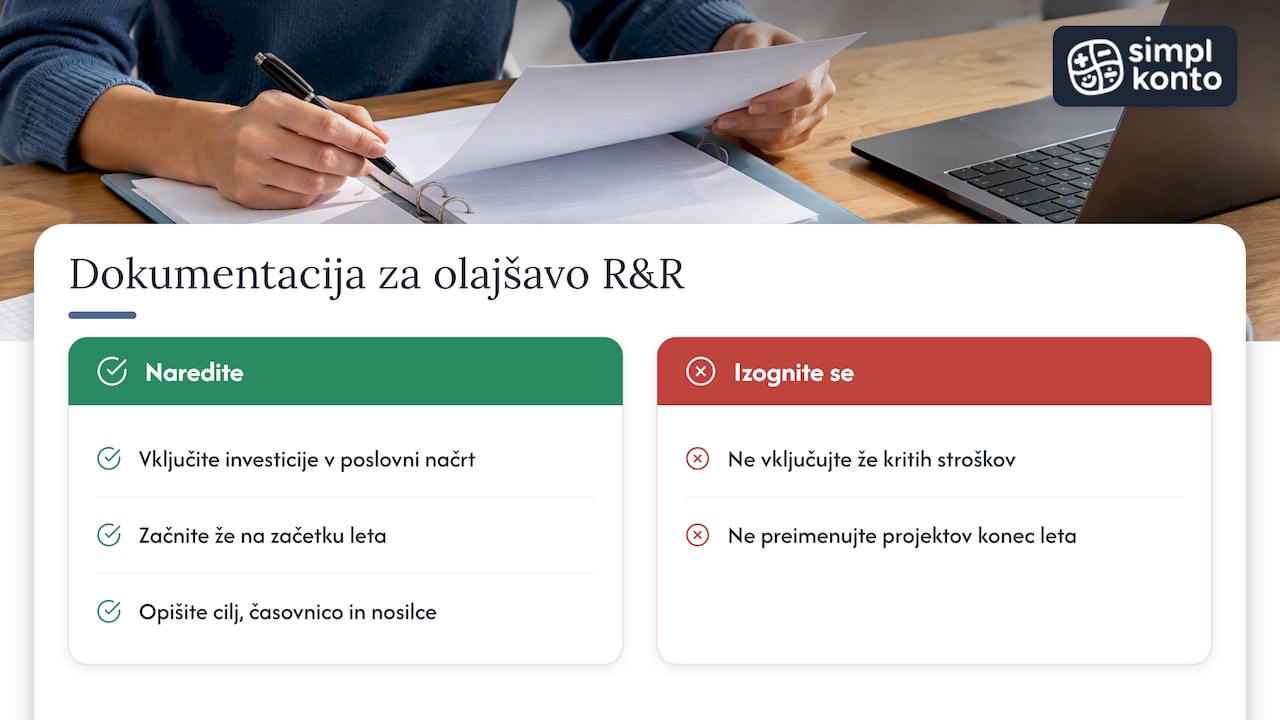
Olajšava za vlaganja v raziskave in razvoj je urejena v 55. členu ZDDPO-2 in omogoča najvišje znižanje osnove. Prav zato je pod drobnogledom davčnih pregledov. Gospodarska zbornica Dolenjske in Bele krajine je ob roku 31. 3. 2026 za uveljavljanje olajšave za R&R opozorila na dve pasti. Zgolj knjiženje stroškov ne zadostuje, saj morajo biti vlaganja opredeljena v poslovnem načrtu ali posebnem razvojnem projektu. Prav tako stroškov, ki so bili že kriti iz nepovratnih sredstev RS ali EU, ni dovoljeno ponovno vključiti v olajšavo.
Naša izkušnja to potrjuje: projekti, ki so bili »preimenovani« v razvojne šele ob koncu leta zaradi davčnega učinka, pri pregledu težko vzdržijo. Investicije, za katere želite uveljavljati olajšavo, zato vključite v poslovni načrt že ob začetku leta, z opisom cilja, časovnice in nosilcev projekta.
Koledar: kdaj in kako uveljavljate olajšave
Roki se razlikujejo glede na vrsto olajšave. Spodnji vrstni red velja za tipičnega zavezanca v letu 2027, ko se poračunava leto 2026:
Med letom 2026: zaposleni olajšavo za vzdrževane člane uveljavljajo pri delodajalcu. Normiranci in s.p. z vlogo DD-SprAkt po potrebi prilagodijo akontacije.
Do konca leta 2026: zberite dokumentacijo za investicije in razvojne projekte. Preverite tudi, ali je bil kateri strošek sofinanciran iz javnih sredstev.
Do 31. 3. 2027: s.p. odda obračun DDD-DDD z uveljavljenimi olajšavami in označi način ugotavljanja osnove za naslednje leto. Pravne osebe oddajo obračun DDPO s prilogami za posamezne olajšave.
Po prejemu informativnega izračuna dohodnine: preverite, ali so upoštevani vsi vzdrževani člani in osebne olajšave, ter ob napaki pravočasno vložite ugovor.
Vse oddaje potekajo prek eDavkov. Če obračune namesto vas oddaja računovodja, potrebuje ustrezno pooblastilo. Kateri tip izbrati, smo razložili v prispevku o pooblastilu v eDavkih.
Pogoste napake pri uveljavljanju olajšav
Pri pregledu obračunov novih strank najpogosteje naletimo na naslednje vzorce:
Normiranec v obračun vpiše investicijsko olajšavo, čeprav je pri normiranem načinu ne more uveljavljati. Posledica je popravek obračuna in doplačilo.
Dvojno uveljavljanje istega stroška: enkrat prek subvencije, drugič prek davčne olajšave.
Prepozna menjava sistema obdavčitve, ker je bil rok 31. 3. zamujen ali okence v obrazcu ni bilo pravilno označeno.
Neupoštevana meja 63 % pri pravnih osebah, ki hkrati pokrivajo prenesene izgube.
Olajšava za otroka pri napačnem staršu, zaradi česar družina skupaj plača več dohodnine, kot bi bilo treba.
Ker se olajšave prepletajo s prispevki in drugimi obveznostmi, priporočamo, da ob letnem pregledu upoštevate tudi novejše dajatve, kot je prispevek za dolgotrajno oskrbo. Pri dohodkih iz drugega pogodbenega razmerja pa preverite še, kako se obdavči podjemna pogodba.
Kako vam pri olajšavah pomagamo v SimplKonto
V SimplKonto s petnajstletnimi izkušnjami in več kot 100 strankami podjetnikom ne pripravimo le obračuna. Že med letom z njimi preverimo, katere olajšave so zanje dosegljive, ali se jim prehod med normiranim in dejanskim sistemom izplača in kako investicije pravočasno dokumentirati. Pri tem skrbimo za pravno varnost in zakonito optimizacijo davčnih obveznosti. Mesečne pakete START, GROW, BUSINESS in PREMIUM si lahko ogledate v ceniku računovodskih storitev, za pogovor o vašem primeru pa nam pišite prek kontaktne strani. Če podjetje šele odpirate, je dober začetek delavnica Od odprtja do prvega izdanega računa, ki stane 50 € na udeleženca. Osnove postopka smo opisali tudi v vodiču o registraciji podjetja.
Pogosta vprašanja
Koliko znaša splošna olajšava v letu 2026?
Splošna olajšava znaša 5.551,93 € letno. Zavezanci s skupnim letnim dohodkom do 17.766,18 € dobijo še dodatno splošno olajšavo, ki se z rastjo dohodka postopno zmanjšuje. Zaposleni jo med letom praviloma uveljavljajo že prek akontacij pri delodajalcu.
Ali lahko normiranec uveljavlja olajšavo za otroke?
Lahko, vendar le pri dohodkih, ki se vštevajo v letno odmero dohodnine, na primer pri plači. Dohodek iz normirane dejavnosti je obdavčen z dokončnim davkom, zato olajšave za otroke nanj ne vplivajo. Normiranec brez drugih dohodkov od olajšave za otroke zato praviloma nima davčnega učinka.
Kdaj uveljavim olajšave za leto 2026 kot s.p.?
Poslovne olajšave za leto 2026 uveljavite v obračunu akontacije dohodnine in dohodnine od dohodka iz dejavnosti, ki ga oddate do 31. 3. 2027. V istem obračunu označite tudi način ugotavljanja davčne osnove za naslednje leto.
Ali lahko za isto investicijo dobim subvencijo in davčno olajšavo?
Za isti del vlaganja praviloma ne. Stroškov, ki so bili kriti iz nepovratnih sredstev RS ali EU, ni dovoljeno ponovno vključiti v davčno olajšavo. Olajšavo lahko uveljavljate le za del investicije, ki ste ga financirali sami.
Priporočeno
/
PREBERI VEČ
Kaj je novega na sceni?
Pravilnik o računovodstvu: vsebina, vzorec in kdo ga potrebuje
Davčne olajšave 2026: zneski in pravila za zaposlene, s.p. in d.o.o.
Izkaz poslovnega izida: razlaga, primer in povezava z denarnim tokom